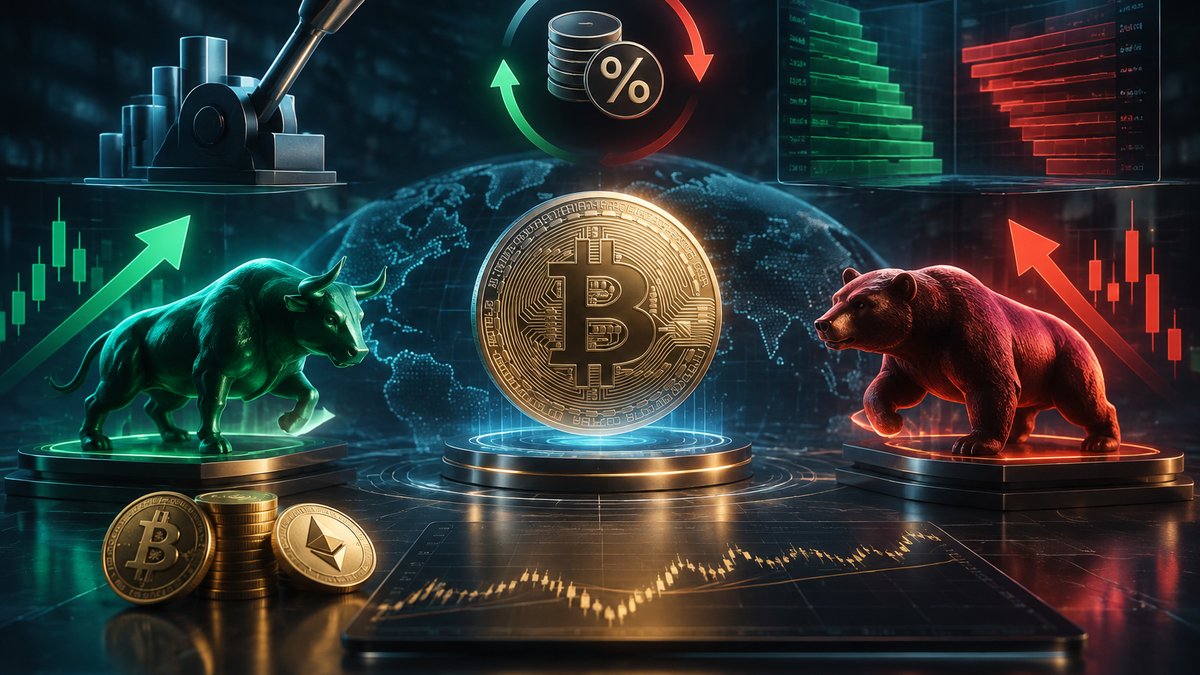
Perpetual futures, odnosno trajni terminski ugovori, nastali su kako bi trgovcima omogućili izloženost cijeni imovine bez datuma dospijeća karakterističnog za klasične futures ugovore. Koncept ugovora bez isteka postojao je u akademskim financijama i prije kripta, ali ga je BitMEX 2016. popularizirao u obliku prilagođenom tržištu Bitcoina. Time je uklonjena potreba za periodičnim zatvaranjem ili prebacivanjem pozicija u novi ugovor.
Za razliku od spot trgovanja, kod kojeg trgovac kupuje stvarni BTC, ETH ili drugi token, perpetual futures predstavlja derivativni ugovor vezan uz referentnu cijenu. Trgovac može otvoriti dugu poziciju ako očekuje rast ili kratku poziciju ako očekuje pad, često koristeći financijsku polugu. Budući da ugovor nema dospijeće, burza mora drugim mehanizmom održavati njegovu cijenu blizu spot tržišta.
Taj mehanizam, poznat kao funding rate, zajedno s dubokim knjigama naloga, standardiziranim kolateralom i stalnom potražnjom za polugom, pretvorio je perpetual futures u dominantan trgovački proizvod kripto tržišta. Na velikim platformama promet perpetual ugovora često je važniji pokazatelj kratkoročnog pozicioniranja od samog spot volumena.
Kako perpetual futures ugovor stvarno funkcionira
Perpetual futures nema unaprijed definiran datum poravnanja. Pozicija ostaje otvorena dok je trgovac ne zatvori, dok ne dođe do likvidacije ili dok platforma ne intervenira zbog izvanrednog tržišnog događaja. Dobit i gubitak računaju se iz razlike između ulazne i izlazne cijene, pomnožene veličinom pozicije. Kod linearnih ugovora denominiranih u USDT-u izračun je intuitivan, dok inverzni ugovori koriste kriptoimovinu kao kolateral i imaju nelinearnu strukturu prinosa izraženu u toj imovini.
Ako trgovac položi 1.000 USDT i otvori poziciju od 10.000 USDT, koristi polugu od deset puta. Pomak tržišta od približno deset posto protiv pozicije može potrošiti gotovo cijeli početni kolateral, iako likvidacija obično nastupa ranije zbog maintenance margine, naknada i zaštitnog sigurnosnog prostora platforme. Poluga zato ne povećava samo mogući prinos nego proporcionalno ubrzava gubitak kapitala.
Funding rate i održavanje veze sa spot cijenom
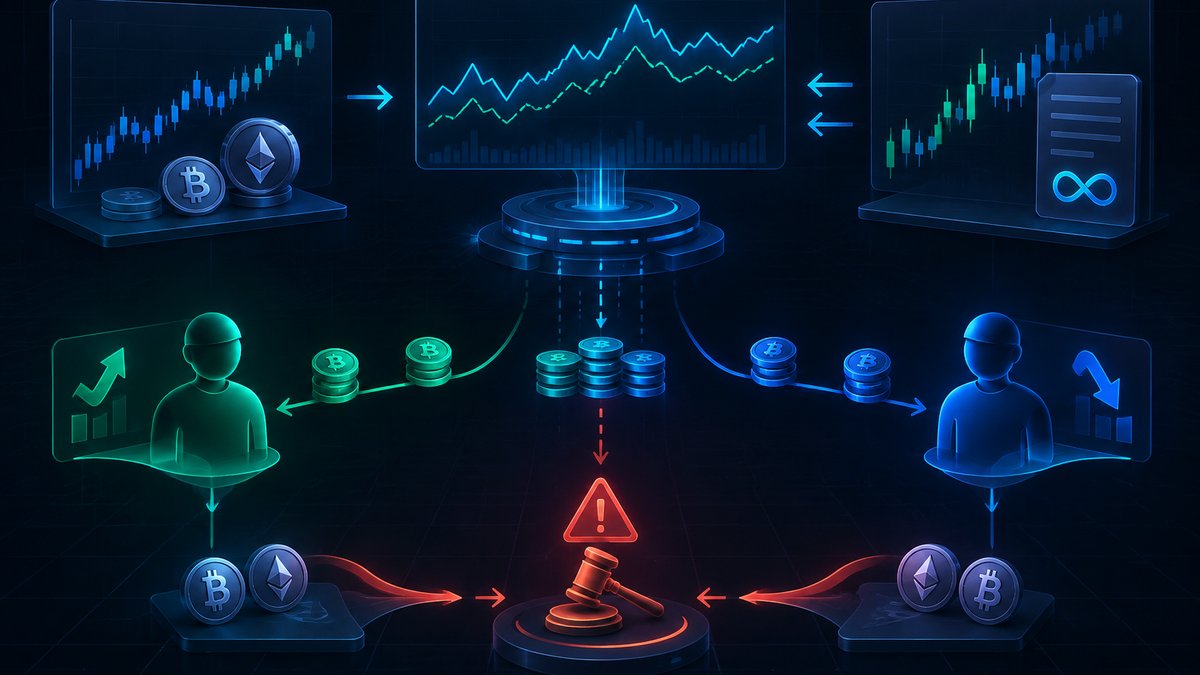
Funding je periodično plaćanje između trgovaca, a ne standardna naknada koju burza zadržava za sebe. Kada se perpetual ugovor trguje iznad spot indeksa, funding je uglavnom pozitivan pa duge pozicije plaćaju kratkima. Kada je ugovor ispod indeksa, funding može postati negativan te kratke pozicije plaćaju dugima. Time tržište ekonomski potiče otvaranje pozicija koje smanjuju odstupanje.
Stopa se obično izvodi iz premije perpetual cijene u odnosu na indeks i komponente povezane s kamatnim troškom kapitala. Točna formula i interval poravnanja razlikuju se među platformama. Visok pozitivan funding ne znači automatski da će cijena pasti, ali pokazuje da je držanje duge pozicije skupo i da je tržište snažno nagnuto na jednu stranu. Profesionalni trgovci takva odstupanja koriste za tržišno neutralne strategije, primjerice kupnju spota i istodobnu prodaju perpetual ugovora.
Indeksna cijena, mark price i likvidacija
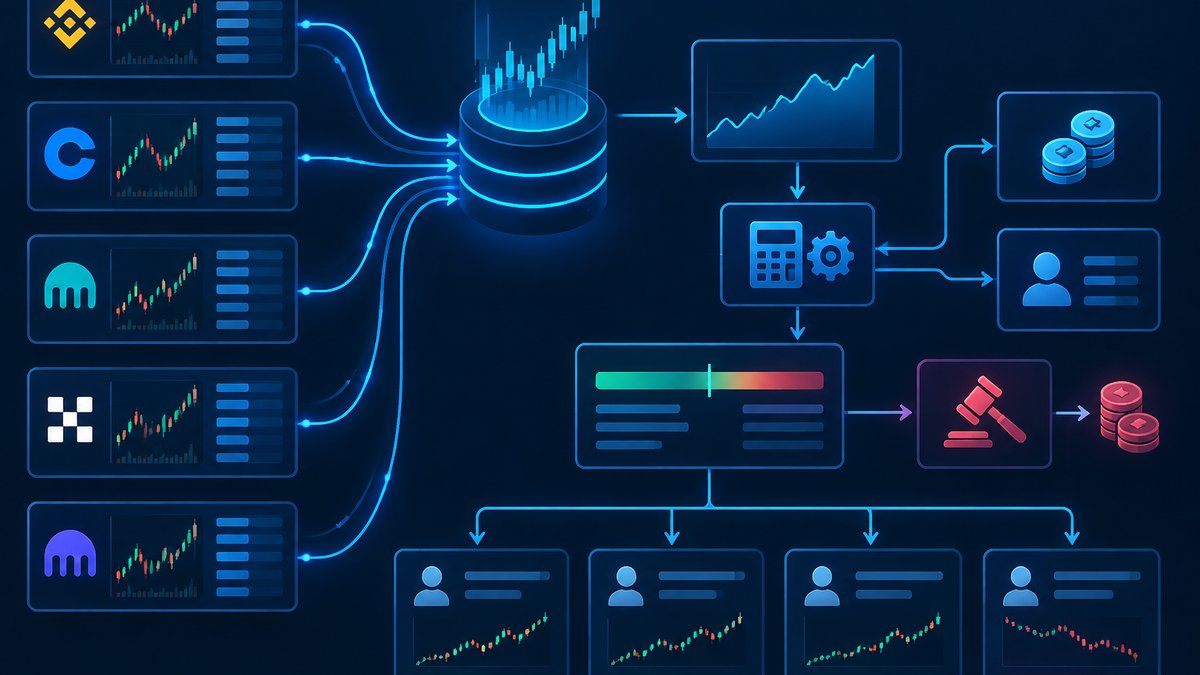
Pouzdana platforma ne pokreće likvidaciju samo prema posljednjoj cijeni trgovanja. Ona izračunava indeksnu cijenu iz više likvidnih spot tržišta, a zatim iz indeksa i trenutačne premije izvodi mark price. Takva arhitektura smanjuje mogućnost da jedan manipulirani nalog ili kratkotrajni pad na lokalnoj knjizi naloga nepravedno likvidira korisnike.
Likvidacija počinje kada kapital na računu padne ispod potrebne maintenance margine. Sustav tada pokušava smanjiti ili zatvoriti poziciju na tržištu. Ako je izvršna cijena lošija od cijene stečaja, gubitak može preuzeti osiguravateljski fond. U ekstremnim uvjetima, kada fond nije dovoljan, pojedine platforme koriste automatsko razduživanje, odnosno ADL, kojim prisilno smanjuju profitabilne pozicije na suprotnoj strani tržišta.
Zašto su perpetual futures najlikvidniji kripto proizvod
Najvažniji razlog jest koncentracija različitih potreba u jednom instrumentu. Špekulanti dobivaju polugu i mogućnost kratke prodaje, rudari i fondovi mogu zaštititi portfelj, market makeri upravljaju inventarom, a arbitražni trgovci povezuju spot i derivativna tržišta. Budući da nema dospijeća, likvidnost se ne fragmentira između ugovora za različite mjesece.
Centralizirane mjenjačnice poput Binancea, Bybita i OKX-a dodatno koncentriraju trgovanje kroz objedinjene margin račune, API pristup i sustave za upravljanje rizikom. Institucionalni sudionici često koriste CME futures zbog reguliranog okruženja, ali kripto-native perpetual tržišta rade neprekidno i nude znatno širi izbor tokena. Visoka aktivnost privlači market makere, uži spread privlači nove trgovce, a taj povratni ciklus dodatno produbljuje likvidnost.
Centralizirani i decentralizirani perpetual protokoli
Na centraliziranoj platformi korisnik polaže sredstva kod operatora, a trgovanje se odvija u internoj knjizi naloga. Izvršenje je brzo, ali korisnik preuzima skrbnički i operativni rizik burze. Hyperliquid i dYdX predstavljaju drugačiji pristup unutar DeFi infrastrukture, s on-chain poravnanjem ili specijaliziranim lancima optimiziranima za knjige naloga i upravljanje marginom.
Decentralizirani perpetual protokoli moraju riješiti latenciju, cijenu transakcija, pouzdanost oraclea i transparentnu likvidaciju. Neki koriste knjigu naloga, dok drugi, poput GMX-a, koriste skupove likvidnosti i oracle cijene. Takav model pojednostavljuje izvršenje većih naloga, ali pružatelje likvidnosti izlaže dobiti uspješnih trgovaca i promjenama sastava imovine u poolu.
Ključni rizici koje trgovci često podcjenjuju
Prvi rizik je prisilna likvidacija. Čak i ako je dugoročna tržišna teza ispravna, kratkotrajan pomak cijene može zatvoriti poziciju prije oporavka. Dodatni problem predstavlja kaskada likvidacija: prisilna prodaja spušta cijenu, aktivira nove likvidacije i stvara povratnu petlju. Stop nalog nije potpuna zaštita jer u brzoj knjizi može biti izvršen znatno lošije od zadane razine.
Drugi rizik obuhvaća infrastrukturu i tržišni dizajn. Pogrešan oracle podatak, prekid rada platforme, hakiranje ili nelikvidna knjiga naloga mogu onemogućiti pravodobno zatvaranje pozicije. Funding također može dugotrajno smanjivati prinos, osobito kod prenatrpanih pozicija. Tu su i regulatorni rizici jer dostupnost derivata, dopuštena poluga i pravila zaštite korisnika ovise o jurisdikciji.
Kako čitati podatke s perpetual tržišta
Uz cijenu treba pratiti open interest, funding, basis, volumen i raspodjelu likvidacija. Rast cijene uz rast open interesta pokazuje ulazak novih pozicija, dok pad open interesta tijekom snažnog pomaka često znači zatvaranje ili likvidiranje postojećih pozicija. Ekstreman funding upozorava na skupo i jednostrano pozicioniranje, ali nije samostalan signal za otvaranje suprotne trgovine.
Važna je i kvaliteta indeksa te dubina knjige naloga na nekoliko udaljenosti od srednje cijene. Prikazani dnevni volumen ne govori koliko se velik nalog može izvršiti bez značajnog slippagea. Profesionalna procjena zato uključuje stresni scenarij: koliko se margin omjer mijenja pri naglom pomaku cijene, rastu maintenance zahtjeva i istodobnom povećanju volatilnosti.
Zaključak
Perpetual futures kombiniraju trgovanje bez datuma dospijeća, financijsku polugu, kratku prodaju i funding mehanizam koji cijenu ugovora povezuje sa spot indeksom. Upravo koncentracija špekulanata, hedgera, arbitražera i market makera čini ih najlikvidnijim proizvodom kripto tržišta.
Istodobno, likvidnost ne uklanja rizik. Likvidacijske kaskade, trošak fundinga, oracle greške, skrbnički problemi i regulatorna ograničenja mogu proizvesti gubitke koji nadilaze početna očekivanja. Perpetual futures relevantni su za iskusne trgovce i profesionalne upravitelje rizikom, dok bi početnici prije korištenja poluge trebali razumjeti marginu, mark price i najgori mogući scenarij zatvaranja pozicije.