Predikcijska tržišta nisu nastala s blockchainom. Njihovi moderni korijeni sežu u eksperimentalna politička tržišta poput Iowa Electronic Marketsa, pokrenutog krajem osamdesetih radi istraživanja kolektivnog predviđanja. Ideja je jednostavna: cijena ugovora o budućem događaju objedinjuje informacije, očekivanja i financijske poticaje sudionika. Blockchain je poslije omogućio programabilnu isplatu, globalni pristup i transparentno poravnanje bez klasičnog posrednika.
Prvi decentralizirani projekti, među kojima su Augur i Gnosisovi uvjetni tokeni, pokazali su kako se tržišta mogu izgraditi na Ethereumu. Današnje platforme poput Polymarketa, Kalshija i Limitlessa koriste različite kombinacije knjiga naloga, pametnih ugovora i sustava za utvrđivanje ishoda. Ipak, zarada ne proizlazi iz pogađanja pobjednika, nego iz pronalaženja situacija u kojima je tržišna vjerojatnost pogrešno procijenjena.
Kako predikcijsko tržište tehnički funkcionira
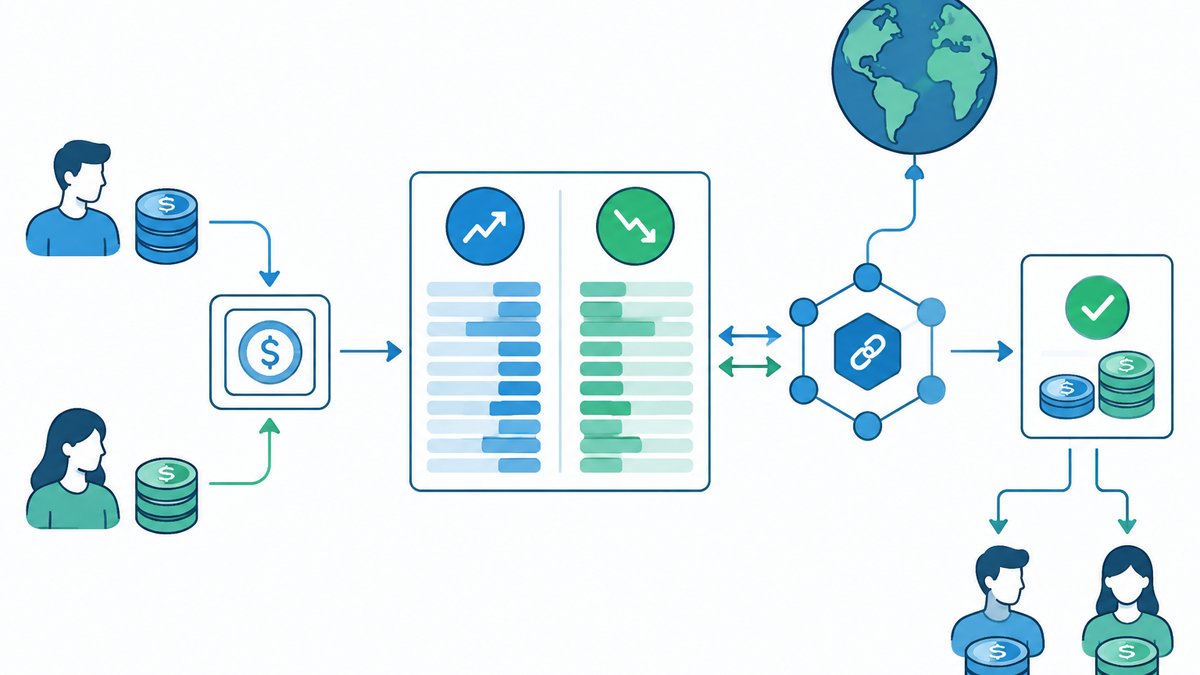
Kod binarnog tržišta postoje dva međusobno isključiva ishoda, primjerice DA i NE. Ako DA token košta 0,62 dolara, tržište približno implicira vjerojatnost od 62 posto, pod pretpostavkom da nema značajnih naknada, kapitalnih ograničenja ni premije za rizik. Nakon konačnog ishoda pobjednički token vrijedi jedan dolar, a gubitnički nula. Očekivana vrijednost zato ovisi o razlici između vlastite procjene i tržišne cijene.
Platforme ne koriste jednaku arhitekturu. Polymarket je poznat po hibridnom modelu u kojem se nalozi uparuju izvan lanca, dok se vlasništvo i poravnanje izvršavaju putem pametnih ugovora. Kolateral se obično drži u stablecoinima, a pozicije se predstavljaju uvjetnim tokenima. Drugi sustavi koriste automatizirane održavatelje tržišta, primjerice LMSR, gdje algoritam kontinuirano formira cijenu ovisno o kupljenim količinama.
Najosjetljiviji dio sustava nije samo trgovanje nego rezolucija događaja. Decentralizirane platforme mogu koristiti optimistički oracle poput UMA-e: predlagatelj objavljuje ishod uz zalog, a ostali ga mogu osporiti. Ako nastane spor, slijedi arbitražni proces. Nejasno formulirani kriteriji, nepouzdan izvor podataka ili događaj bez nedvosmislenog završetka mogu proizvesti rezultat različit od onoga što je trgovac intuitivno očekivao.
Informacijska prednost važnija je od uvjerenja
Profitabilan trgovac ne pita samo što će se dogoditi, nego kolika je stvarna vjerojatnost u odnosu na cijenu. Ako tržište za neki ishod traži 0,40 dolara, a dobro kalibriran model procjenjuje vjerojatnost na 50 posto, teorijska bruto prednost iznosi 0,10 dolara po ugovoru. Međutim, od toga treba oduzeti spread, naknade, proklizavanje i trošak zaključanog kapitala.
Procjena treba početi baznom stopom. Umjesto oslanjanja na vijest ili dojam, potrebno je analizirati koliko su često usporedivi događaji završili određenim ishodom. Kod izbora to uključuje povijesne rezultate, kvalitetu anketa i metodologiju uzorkovanja. Kod kripto tržišta važni su podaci iz lanca, rasporedi otključavanja tokena, likvidnost i pravila relevantnog protokola.
Vlastite prognoze treba bilježiti i naknadno provjeravati. Ako se događaji kojima dodjeljujete 70 posto vjerojatnosti ostvaruju samo u polovici slučajeva, model je previše samouvjeren. Brierov rezultat, odnosno prosječna kvadratna pogreška između prognoze i ishoda, koristan je za mjerenje kalibracije predviđanja, čak i kada je uzorak relativno malen.
Strategije koje nadilaze puko nagađanje
Prva strategija je trgovanje pogrešno procijenjenom vjerojatnošću. Potrebno je izgraditi neovisnu procjenu prije gledanja tržišne cijene, čime se smanjuje sidrenje na konsenzus. Poziciju ima smisla otvoriti samo kada procijenjena prednost prelazi unaprijed određeni prag. Razlika od dva postotna boda obično nije dovoljna na nelikvidnom tržištu, dok veća sigurnosna margina štiti od pogreške modela.
Druga strategija je relativna arbitraža između povezanih tržišta. Ako ugovor A može biti ispunjen samo ako se prethodno ostvari događaj B, cijena A ne bi smjela biti viša od cijene B. Slično tome, zbroj cijena svih međusobno isključivih i iscrpnih ishoda trebao bi biti blizu jedan. Odstupanje može stvoriti arbitražu, ali samo ako su pravila rezolucije stvarno usklađena.
Treća mogućnost je održavanje tržišta postavljanjem kupovnih i prodajnih naloga oko procijenjene fer cijene. Zarada dolazi iz spreada, a ne iz nužno točne prognoze konačnog ishoda. Glavni problem je negativna selekcija: bolje informirani trgovci prihvatit će vaš nalog upravo kada je vaša cijena zastarjela. Automatizirani alati mogu pratiti knjigu naloga, povezane izvore podataka i izloženost, ali zahtijevaju stroga ograničenja rizika.
Veličina pozicije važnija je od broja pogođenih ishoda. Kellyjev kriterij teoretski određuje udio kapitala prema prednosti i ponuđenim kvotama, ali puna Kellyjeva alokacija može uzrokovati veliku volatilnost portfelja. U praksi je razumniji djelomični Kelly, uz ograničenje ukupne izloženosti događajima koji ovise o istom političkom, regulatornom ili tržišnom faktoru.
Izvršenje naloga i upravljanje kapitalom
Prikazana cijena nije nužno cijena po kojoj se može kupiti veća pozicija. Tržište može pokazivati zadnju transakciju na 0,55 dolara, dok su dostupni prodajni nalozi raspoređeni od 0,58 do 0,66. Tržišni nalog tada stvara značajno proklizavanje. Limitirani nalozi daju kontrolu nad cijenom, ali možda neće biti izvršeni prije dolaska nove informacije.
Kapital također može biti zaključan mjesecima. Ugovor s očekivanim prinosom od deset posto nije osobito privlačan ako do poravnanja treba godinu dana i ako poziciju nije moguće ranije prodati bez velikog diskonta. Prinos zato treba promatrati na godišnjoj razini i usporediti ga s alternativnim korištenjem kapitala u kripto i DeFi tržištima.
Dobar dnevnik trgovanja treba sadržavati ulaznu cijenu, vlastitu procjenu vjerojatnosti, izvor podataka, uvjet izlaska i razlog eventualne pogreške. Razlikovanje lošeg procesa od lošeg ishoda ključno je: kvalitetna kupnja ugovora s realnom vjerojatnošću od 70 posto i dalje može završiti gubitkom u 30 posto slučajeva.
Likvidnosni, oracle i regulatorni rizici
Likvidnost je prvi praktični rizik. Mali volumen povećava spread i otežava zatvaranje pozicije, osobito nakon nagle promjene vijesti. Prikazana nerealizirana dobit može nestati pri pokušaju prodaje. Koncentracija velikog broja tokena kod nekoliko adresa dodatno povećava mogućnost naglog pomicanja cijene.
Drugi rizik proizlazi iz oraclea i formulacije tržišta. Pitanje može sadržavati rok, vremensku zonu ili definiciju izvora koja se razlikuje od medijskog tumačenja događaja. Pametni ugovor može tehnički raditi bez pogreške, a trgovac ipak izgubiti jer nije razumio kriterij. Prije kupnje treba pročitati pravila poravnanja i postupak osporavanja.
Regulatorni status ovisi o jurisdikciji, vrsti ugovora i načinu na koji platforma posluje. Neke platforme djeluju kroz regulirani model, dok druge ograničavaju pristup određenim državama. Korištenje decentraliziranog sučelja ne uklanja porezne ni pravne obveze. Tu su i sigurnosni rizici pametnih ugovora, kompromitiranih novčanika te pogrešnog mrežnog ili token odabira.
Zaključak
Zarada na predikcijskim tržištima temelji se na informacijskoj prednosti, disciplini izvršenja i kontroli rizika, a ne na intuitivnom pogađanju. Najkorisnije metode uključuju procjenu baznih stopa, kalibraciju prognoza, relativnu arbitražu, pažljivo održavanje tržišta i konzervativno određivanje veličine pozicije. Prednosti su transparentne cijene i mogućnost trgovanja precizno definiranim događajima, dok su glavni nedostaci slaba likvidnost, sporovi oko ishoda, tehnički rizici i regulatorna ograničenja. Ova tržišta najviše odgovaraju analitičarima koji mogu pretvoriti specijalizirano znanje u mjerljivu vjerojatnost i prihvatiti da dobar proces ne jamči dobit na svakom pojedinačnom ugovoru.