Perpetualni futures ugovori, poznati kao perpetuali, nastali su kako bi trgovcima omogućili izloženost cijeni imovine bez datuma isteka klasičnog futuresa. Koncept je popularizirao BitMEX 2016. godine, uvodeći periodično financiranje koje cijenu ugovora drži blizu spot tržišta. Model su zatim preuzele centralizirane mjenjačnice poput Binancea, OKX-a i Bybita, gdje su perpetuali postali glavni instrument za trgovanje kriptovalutama uz polugu.
Perp DEX-ovi pojavili su se u kontekstu razvoja DeFi infrastrukture, s ciljem uklanjanja centraliziranog skrbnika i omogućavanja trgovanja izravno iz novčanika. Rani protokoli poput Perpetual Protocola i dYdX-a pokazali su da je izvedenice moguće ponuditi on-chain, dok su GMX, Hyperliquid, Drift i Jupiter Perpetuals razvili različite modele likvidnosti, izvršenja naloga i upravljanja kolateralom.
Pitanje je, međutim, gdje su ukupni troškovi, stvarna likvidnost i operativni rizik doista manji. Odgovor nije jednostavna podjela na decentralizirano i centralizirano. CEX može imati niže nominalne naknade i dublju knjigu naloga, dok Perp DEX omogućuje samostalno skrbništvo i transparentnija pravila, ali uvodi rizike pametnih ugovora, oraclea i blockchain infrastrukture.
Kako tehnički funkcioniraju CEX i DEX perpetuali
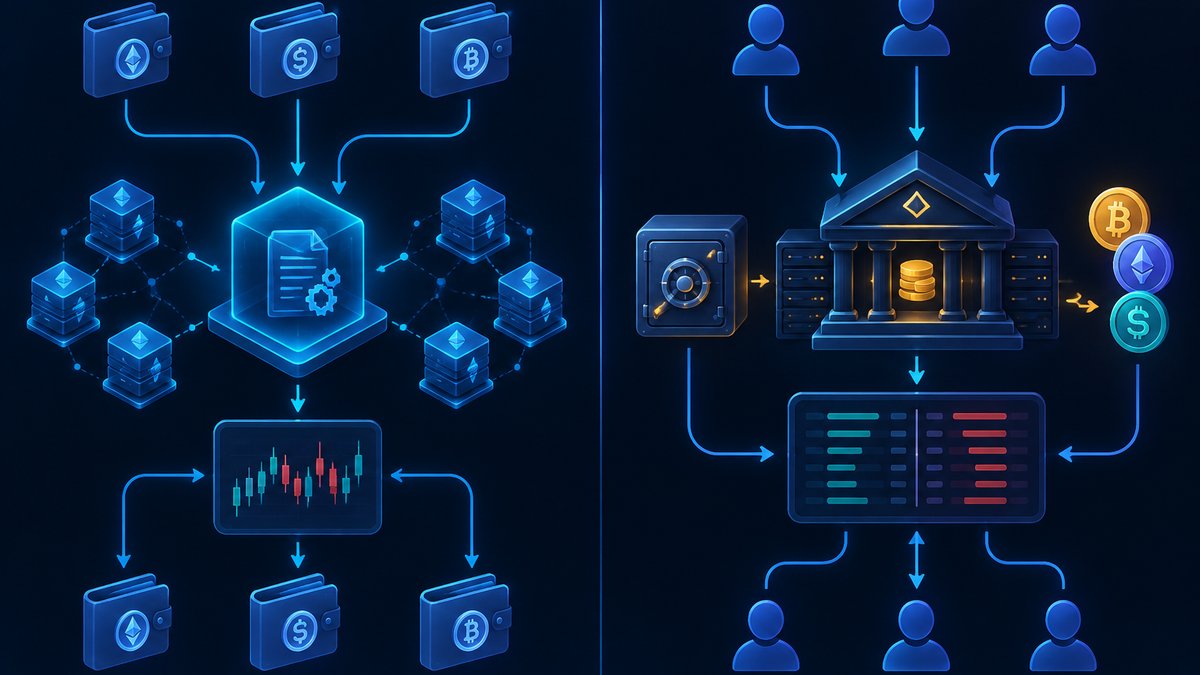
Na CEX-u korisnik polaže sredstva na adresu koju kontrolira burza. Trgovanje se odvija u internoj knjizi naloga, izvan blockchaina, pa sustav može obrađivati velik broj naloga uz vrlo malu latenciju. Matching engine uparuje kupce i prodavatelje, risk engine prati održavajuću maržu, a likvidacijski sustav zatvara poziciju kada vrijednost kolaterala padne ispod propisanog praga. Korisnik pritom nema izravnu kontrolu nad privatnim ključevima niti neovisnu potvrdu da su obveze burze u svakom trenutku potpuno pokrivene.
Perp DEX može koristiti on-chain knjigu naloga, hibridni matching engine ili pool likvidnosti. Hyperliquid i dYdX Chain koriste namjensku infrastrukturu optimiziranu za knjigu naloga, dok GMX i Jupiter Perpetuals izvršavaju trgovanje protiv zajedničkog skupa imovine. Kod pool modela trgovac ne mora čekati suprotnu stranu, ali dobit trgovaca predstavlja obvezu poola, zbog čega protokol ograničava otvoreni interes i prilagođava naknade neravnoteži pozicija.
Cijena za likvidacije i obračun dobiti obično dolazi iz oracle sustava koji agregira podatke s više tržišta. To smanjuje mogućnost manipulacije pojedinačnim DEX poolom, ali stvara dodatnu ovisnost. Kašnjenje, pogrešna konfiguracija ili prekid oraclea mogu izazvati nepravedne likvidacije, zbog čega kvalitetni protokoli koriste zaštitne raspone, više izvora cijena i privremeno zaustavljanje trgovanja.
Naknade nisu samo maker i taker postotak
CEX perpetuali često imaju niže vidljive naknade, osobito za market makere i korisnike s velikim volumenom. Međutim, stvarni trošak uključuje trading fee, spread, slippage i funding, kao i naknadu za povlačenje sredstava. Taker nalog na vrlo likvidnom paru može biti jeftiniji od ekvivalentnog naloga na DEX-u, ali agresivna tržišna naredba tijekom volatilnosti može se izvršiti po znatno lošijoj prosječnoj cijeni.
Funding rate periodično prenosi vrijednost između long i short trgovaca. Kada perpetuali trguju iznad referentne spot cijene, long pozicije uglavnom plaćaju short pozicijama; u suprotnom smjeru plaćaju shortovi. Funding nije nužno prihod burze ili protokola, ali dugotrajno držanje pozicije može ga učiniti većim troškom od početne naknade za otvaranje.
Na Perp DEX-u treba pribrojiti mrežnu naknadu, trošak zamjene kolaterala, price impact i eventualnu naknadu za posuđivanje likvidnosti. Protokoli na brzim lancima ili vlastitim mrežama mogu te troškove svesti na vrlo nisku razinu, no prijenos USDC-a između mreža uvodi dodatni trošak i bridge rizik. Zato je za usporedbu korisnije računati ukupan trošak ulaska, držanja i izlaska nego promatrati samo oglašenu taker naknadu.
Gdje je likvidnost stvarno dublja
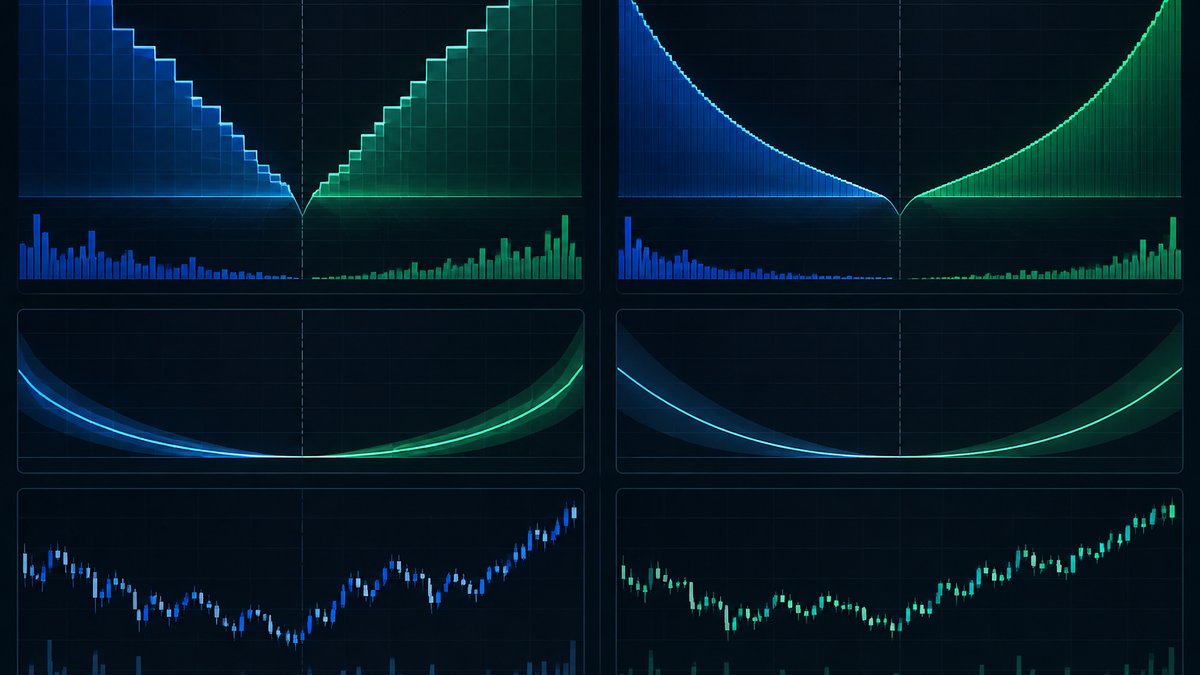
Likvidnost se ne mjeri samo dnevnim volumenom. Relevantni pokazatelji su dubina unutar određenog postotka od srednje cijene, spread, stabilnost market makera i slippage za konkretan iznos naloga. Veliki CEX-ovi obično imaju prednost na vodećim parovima kao što su Bitcoin i glavna kriptoimovina jer povezuju velik broj malih korisnika, profesionalne market makere i arbitražne sustave.
Vodeći Perp DEX-ovi mogu ponuditi usporediv spread za najtrgovanije parove, ali dubina često brže pada kod velikih naloga ili manje popularnih tokena. Prikazani volumen također treba analizirati oprezno: poticaji, bodovni programi i očekivanje distribucije tokena mogu motivirati kružno trgovanje koje povećava statistiku bez proporcionalnog povećanja izvršive likvidnosti.
Pool protokoli imaju drukčije ograničenje. Velika ukupna vrijednost zaključana u poolu ne znači da je cijeli iznos dostupan za svaku poziciju. Protokol mora kontrolirati iskorištenost poola i jednostranu izloženost. Ako većina korisnika želi otvoriti long, naknade i price impact mogu porasti, čak i kada naizgled postoji dovoljno kolaterala.
Rizik skrbništva nasuprot riziku protokola
Glavni rizik CEX-a jest skrbništvo. Burza može zamrznuti isplate, postati insolventna, biti hakirana ili ograničiti račun zbog regulatornih i identifikacijskih zahtjeva. Sustavi osiguranja i proof-of-reserves izvještaji mogu povećati transparentnost, ali dokaz rezervi bez potpunog prikaza obveza nije isto što i revizija solventnosti. Tijekom ekstremnog kretanja cijene moguć je i automatski deleveraging, pri kojem se profitabilne pozicije prisilno smanjuju radi pokrivanja gubitaka sustava.
Perp DEX uklanja rizik da centralizirani operater izravno drži korisnikova sredstva, ali ne uklanja povjerenje u kod i infrastrukturu. Greška u pametnom ugovoru, manipulacija oracleom, kompromitiran administratorski ključ ili problem konsenzusa mogu ugroziti kolateral. Neki protokoli imaju decentralizirano poravnanje, ali ovise o centraliziranom frontendu, sekvenceru ili ograničenom skupu validatora.
Postoji i rizik likvidacije zbog tehničke latencije. Transakcija može zakasniti, RPC servis može biti nedostupan, a mreža zagušena upravo kada korisnik pokušava dodati kolateral. Na CEX-u je izvršenje obično brže, ali korisnik ovisi o tome da burza ne zaustavi trgovanje ili povlačenja. Samostalno skrbništvo smanjuje rizik druge ugovorne strane, ali povećava odgovornost za ključeve, mrežu i pravilno upravljanje transakcijama.
Što odabrati za različite profile trgovaca
Aktivni kratkoročni trgovac kojem su presudni milisekundna latencija, napredni tipovi naloga i duboka likvidnost vjerojatno će učinkovitije trgovati na kvalitetnom CEX-u. To posebno vrijedi za velike naloge, pod uvjetom da kapital ne ostaje na platformi dulje nego što je potrebno i da je rizik pojedinačne burze ograničen.
Perp DEX je prikladniji korisniku kojem su važni transparentno poravnanje, pristup bez klasičnog korisničkog računa i kontrola nad kolateralom. Ipak, prije trgovanja treba provjeriti audit ugovora, model oraclea, ovlasti nadogradnje, limite otvorenog interesa i način rada likvidacijskog sustava. Razumna praksa je testirati platformu manjim iznosom i ne koristiti polugu koja ostavlja minimalan prostor do likvidacijske cijene.
Zaključak
CEX perpetuali uglavnom nude nižu latenciju i dublju likvidnost, ali zahtijevaju povjerenje u skrbnika, solventnost i operativna pravila burze. Perp DEX-ovi nude transparentnije poravnanje i veću kontrolu nad sredstvima, no nose rizike pametnih ugovora, oraclea, mrežne dostupnosti i fragmentirane likvidnosti. Najniža naknada nije nužno najniži ukupni trošak: potrebno je usporediti spread, slippage, funding, mrežne troškove i mogućnost sigurnog izlaza. Za većinu iskusnih trgovaca optimalan izbor ovisi o veličini naloga, vremenu držanja pozicije i tome koji rizik mogu pouzdanije nadzirati.