Perpetualni terminski ugovori, poznati kao perpetual futures ili perpovi, nastali su kao odgovor na potrebu za trgovanjem izvedenicama bez datuma dospijeća. Ideju ugovora bez isteka ekonomist Robert Shiller razmatrao je još početkom 1990-ih, dok je prvu široko prihvaćenu kripto-implementaciju uveo BitMEX 2016. godine. Umjesto periodičnog zatvaranja i prebacivanja klasičnih futures pozicija, perp omogućuje kontinuiranu izloženost cijeni imovine.
Takva jednostavnost prikriva složen sustav margine, likvidacije, financiranja i referentnih cijena. Trgovac može kontrolirati poziciju višestruko veću od položenog kolaterala, ali mala promjena tržišta tada može izbrisati marginu. Poluga ne povećava samo dobit nego ubrzava gubitak, zbog čega rezultat perp trgovanja više ovisi o kontroli rizika nego o preciznosti prognoze.
Profesionalac ne pokušava pogoditi svaki pomak cijene. On unaprijed definira koliko smije izgubiti, gdje njegova teza prestaje vrijediti i pod kojim uvjetima neće trgovati. Kockar prvo bira polugu, zatim veličinu pozicije, a o izlazu razmišlja tek kada tržište krene protiv njega.
Kako perpetual futures stvarno funkcionira
Perp prati spot cijenu pomoću mehanizma financiranja, odnosno funding ratea. Kada je cijena ugovora iznad referentnog spot indeksa, trgovci s dugim pozicijama najčešće plaćaju kratkima; kada je ispod indeksa, smjer plaćanja može se obrnuti. Periodični transfer potiče otvaranje pozicija koje vraćaju ugovor prema spot cijeni. Na platformama poput Binancea, Bybita, Deribita, dYdX-a i Hyperliquida intervali i formule financiranja nisu potpuno jednaki.
Sustav obično razlikuje posljednju trgovanu cijenu, indeksnu cijenu sastavljenu iz više spot tržišta i mark price koja služi za izračun nerealizirane dobiti te pokretanje likvidacije. Likvidacija se često ne temelji na posljednjoj cijeni, nego na mark priceu otpornijem na kratkotrajne manipulacije. Kada vrijednost margine padne ispod maintenance margine, likvidacijski sustav smanjuje ili zatvara poziciju.
Centralizirane mjenjačnice koriste vlastite risk engine sustave, osiguravateljske fondove i mehanizme automatskog razduživanja. Kod DeFi protokola kao što su GMX, dYdX i Hyperliquid pojavljuju se dodatni slojevi: pametni ugovori, validatori, oracle izvori i blockchain latencija. To uvodi rizike pogrešnog oracle podatka, ranjivosti ugovora i privremene nemogućnosti izvršenja transakcije.
Pravilo 1: Rizik određuje veličinu pozicije
Veličina pozicije ne smije proizlaziti iz dostupne maksimalne poluge. Najprije se određuje iznos koji se smije izgubiti, zatim udaljenost stop naloga, a tek potom nominalna pozicija. Ako račun vrijedi 10.000 USDC, dopušteni rizik iznosi 100 USDC, a stop je udaljen 2 posto, nominalna pozicija iznosi približno 5.000 USDC prije uračunavanja naknada i slippagea.
Formula je jednostavna: dopušteni novčani rizik dijeli se s postotnom udaljenošću stopa. Poluga određuje potrebnu marginu, a ne prihvatljiv rizik. Pozicija od 5.000 USDC ima sličan tržišni rizik pri poluzi 2x i 10x ako je stop jednak, ali viša poluga ostavlja znatno manji prostor do likvidacije.
Pravilo 2: Stop se postavlja prema invalidaciji teze
Stop nalog treba biti na razini na kojoj trgovačka ideja više nema smisla: ispod potvrđene podrške, iznad relevantnog maksimuma ili izvan statistički očekivanog raspona volatilnosti. Nasumični stop od jedan posto nema smisla ako se instrument redovito pomiče nekoliko postotaka unutar jednog sata.
Likvidacijska cijena nije zamjena za stop. Tržišni stop može pretrpjeti slippage, osobito tijekom naglog pada likvidnosti, ali je i dalje kontroliraniji od prisilne likvidacije. Za procjenu volatilnosti korisni su alati koji prate ATR, dubinu knjige naloga, otvoreni interes i povijesne likvidacije.
Pravilo 3: Izolirana margina ograničava štetu
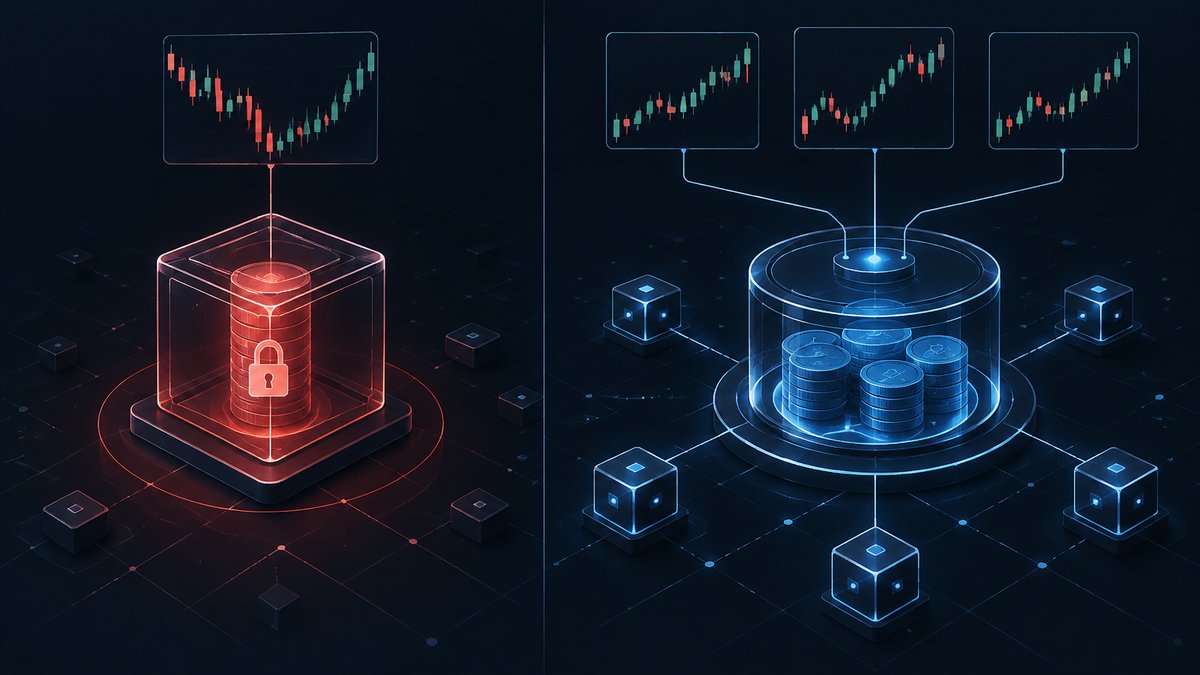
Kod cross margine sve raspoloživo stanje računa može podržavati otvorene pozicije. To smanjuje vjerojatnost trenutne likvidacije pojedinačne pozicije, ali omogućuje da jedan pogrešan trade ugrozi cijeli račun. Izolirana margina ograničava kolateral dodijeljen konkretnoj poziciji i zato je prikladnija kada se rizik mora strogo segmentirati.
Profesionalac također promatra korelaciju. Duga pozicija na BTC-u, ETH-u i SOL-u nije nužno tri odvojena rizika jer se u tržišnom stresu njihove korelacije povećavaju. Portfelj može biti skriveno koncentriran čak i kada sadrži više instrumenata.
Pravilo 4: Funding je trošak, a ne fusnota
Pozicija može biti smjerno točna, a ipak neprofitabilna ako ostane otvorena tijekom skupih funding intervala. Ekstremno pozitivan funding pokazuje da su duge pozicije prenapučene, ali sam po sebi nije dovoljan signal za short. Trend može trajati dulje nego što račun može podnijeti.
Prije ulaska treba procijeniti očekivano trajanje trgovine, stopu financiranja i moguće promjene premije ugovora. Kod delta-neutralnih strategija, primjerice držanja spot imovine uz short perp, prinos dolazi iz fundinga, ali postoje rizici promjene stope, izvršenja na različitim platformama i blokade kolaterala.
Pravilo 5: Likvidnost se mjeri prije ulaska
Prikazana tržišna cijena ne jamči da se cijela pozicija može izvršiti na toj razini. Veliki market nalog prolazi kroz više razina knjige i stvara slippage. Kod manjih tokena problem dodatno povećavaju tanko tržište, koncentrirani market makeri i nagla povlačenja naloga.
Limit nalozi smanjuju neizvjesnost cijene, ali nose rizik da ostanu neispunjeni. Stop-limit nalog može potpuno propustiti izlaz tijekom brzog pada, dok stop-market daje prednost izvršenju nad cijenom. Profesionalni pristup uključuje pregled dubine knjige, dnevnog volumena i očekivanog utjecaja naloga.
Pravilo 6: Proces mora preživjeti niz gubitaka
Dobra strategija može proizvesti više uzastopnih gubitaka. Ako svaki trade riskira 10 posto računa, pet gubitaka ostavlja približno 59 posto početnog kapitala. Povratak na početnu vrijednost tada zahtijeva rast od oko 69 posto. Zato profesionalci obično koriste mali, unaprijed definiran udio kapitala po poziciji.
Trgovački dnevnik treba bilježiti razlog ulaska, planirani omjer dobiti i rizika, funding, naknade, odstupanje izvršenja i poštovanje plana. Mjesečni rezultat nije dovoljan pokazatelj; važni su maksimalni drawdown, očekivana vrijednost, profit factor i distribucija gubitaka. Bez tih podataka nije moguće razlikovati održivu prednost od kratkoročne sreće.
Zaključak
Upravljanje rizikom u perp trgovanju počiva na šest disciplina: veličini pozicije izvedenoj iz dopuštenog gubitka, stopu postavljenom prema invalidaciji teze, razumnom izboru margine, kontroli fundinga, procjeni likvidnosti i dosljednom mjerenju rezultata. Perpovi nude učinkovit pristup poluzi, hedgingu i tržištima bez isteka ugovora, ali uključuju likvidacijski, operativni, likvidnosni i tehnološki rizik. Prikladni su trgovcima koji razumiju marginu i mogu slijediti unaprijed definiran proces; bez toga se poluga pretvara iz alata za upravljanje kapitalom u mehanizam ubrzanog gubitka.