U trenutku kada geopolitičke tenzije i napetosti na Bliskom istoku obično znače bijeg investitora iz rizične imovine, podaci CoinSharesa pokazuju suprotan obrazac: tjedni priljevi u kripto ETP-ove dosegnuli su oko 619 milijuna dolara, pri čemu su fondovi vezani uz Bitcoin uvjerljivo dominirali. Ovaj trend dolazi usred pojačane volatilnosti povezane s iranskim faktorom na tržištima, ali istovremeno potvrđuje status Bitcoina kao centralne točke institucionalnog interesa u kripto segmentu.
Za razumijevanje ovakvog ponašanja kapitala važno je razlikovati direktno ulaganje u Bitcoin od ulaganja putem burzovno trgovinskih proizvoda (ETP – exchange traded product). Dok direktna kupnja zahtijeva samostalno upravljanje privatnim ključevima, ETP-ovi investitorima omogućuju izloženost cijeni Bitcoina unutar postojećih brokerskih i skrbničkih struktura tradicionalnih financijskih tržišta. Upravo taj most između klasičnog financijskog sustava i kripta odigrao je ključnu ulogu u najnovijem valu priljeva.
Struktura priljeva: dominacija Bitcoin fondova
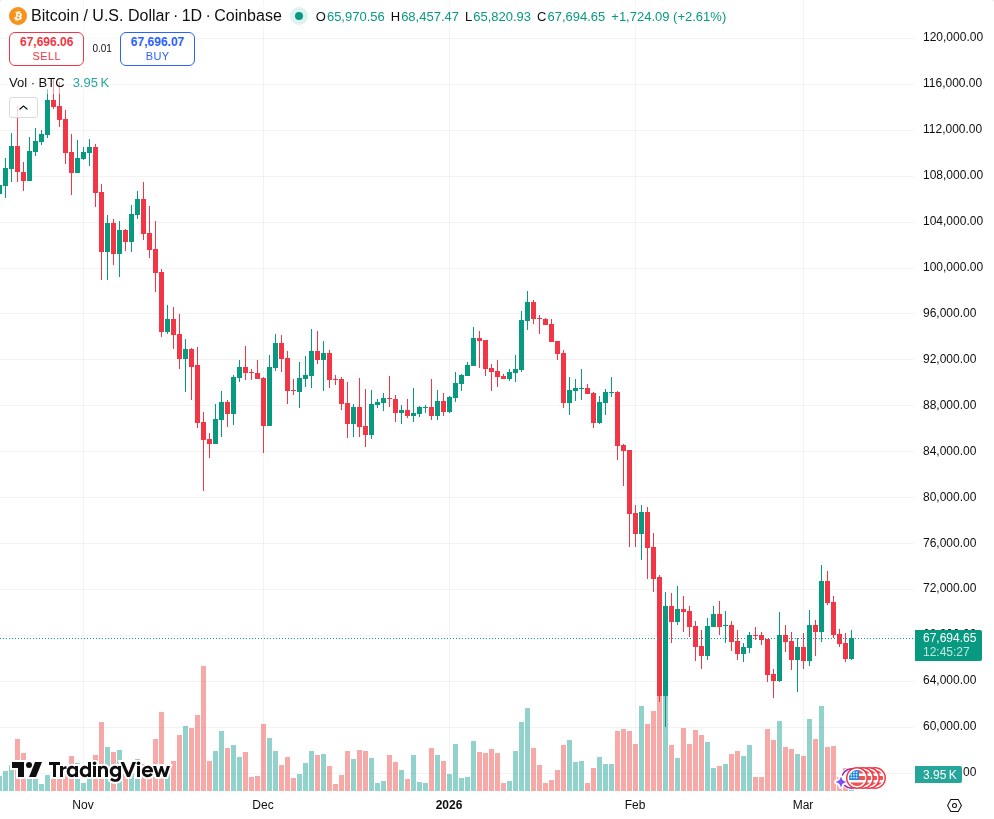
Prema CoinShares izvješću, većina od navedenih približno 619 milijuna dolara slila se u proizvode vezane uz Bitcoin, dok su altcoin ETP-ovi imali znatno skromniji udio. Time se još jednom potvrđuje da je Bitcoin i dalje primarna ulazna točka za institucionalni kapital, osobito u trenucima povećane geopolitičke neizvjesnosti.
Institucionalni investitori često percipiraju Bitcoin kao kombinaciju rizične rastačke imovine i svojevrsnog digitalnog skladišta vrijednosti. Upravo zato, kada se volatilnost na tržištu poveća zbog vanjskih šokova, dio kapitala ne izlazi iz kripta u potpunosti, već se rotira iz manjih, nelikvidnijih altcoina u proizvode koji prate kretanje Bitcoina. To pojašnjava zašto su priljevi koncentrirani u jedan segment, umjesto ravnomjernog rasta cijelog tržišta.
Važno je naglasiti da ovakvi priljevi nisu samo kratkoročna špekulativna rotacija, već često odraz prethodno donesenih investicijskih odluka velikih institucija: investicijski odbori, regulatorne usklađenosti i skrbničke strukture imaju tromiju dinamiku od malih retail ulagača. Podaci koje objavljuje CoinShares stoga ponekad djeluju kao “odgođeni EKG” institucionalnog sentimenta – pokazuju kako je kapital već bio pozicioniran i kuda se postupno kreće.
Kako funkcioniraju kripto ETP-ovi na tehničkoj razini
Kripto ETP (uključujući ETF, ETN i slične strukture) u osnovi je vrijednosni papir koji prati cijenu temeljne kripto imovine. Na tehničkoj razini, izdavatelj ETP-a drži stvarni Bitcoin u skrbništvu, dok na burzi kotira udjel koji predstavlja pravo na dio te imovine. Za investitora, ključna je činjenica da se ETP trguje kao i svaka druga dionica ili klasičan ETF, putem istog brokerskog računa, bez potrebe za vlastitim kripto novčanikom ili upravljanjem privatnim ključevima.
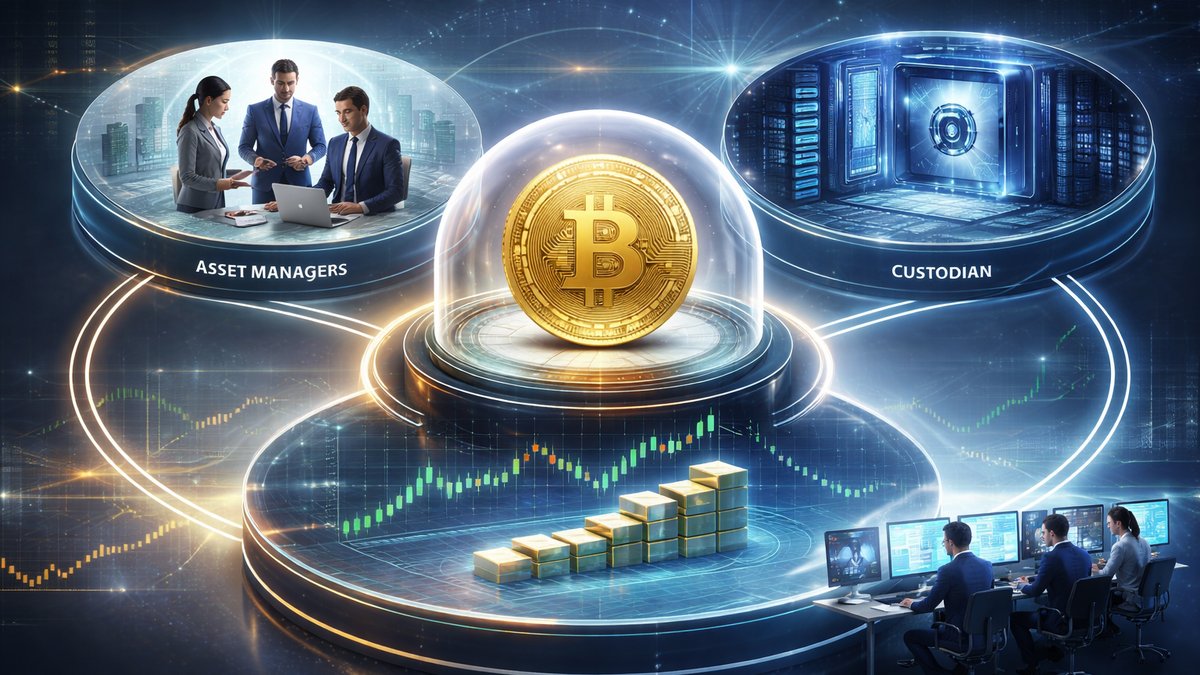
Arhitektura ovakvih proizvoda tipično uključuje tri sloja: izdavatelja (asset manager), skrbnika (custody provider) i ovlaštene sudionike (authorized participants) koji održavaju vezu između tržišne cijene ETP-a i neto vrijednosti imovine (NAV). Kada potražnja poraste, ovlašteni sudionici kupuju Bitcoin na tržištu i predaju ga izdavatelju u zamjenu za nove udjele ETP-a (proces kreacije). Kada potražnja padne, proces se odvija obrnuto (redeem), čime se smanjuje broj udjela i prodaje dio temeljne imovine.
Ovaj mehanizam sprječava trajno značajno odstupanje cijene ETP-a od stvarne tržišne cijene Bitcoina, ali uvodi i određena ograničenja. Likvidnost ovisi ne samo o dubini spot tržišta, već i o kapacitetu skrbničke infrastrukture i operativnoj sposobnosti ovlaštenih sudionika da brzo izvršavaju velike naloge. U razdobljima ekstremne volatilnosti, upravo se na toj razini može pojaviti trenje: širi spreadovi, veći tracking error i privremena neučinkovitost arbitražnih mehanizama.
Iranska volatilnost i ponašanje institucionalnog kapitala
Povećana nestabilnost vezana uz Iran obično rezultira rastom volatilnosti na globalnim tržištima: od sirove nafte do indeksa dionica. Kripto tržište, zbog svoje 24/7 prirode i relativno niže likvidnosti u odnosu na TradFi, takvim šokovima reagira još naglašenije. Međutim, najnoviji CoinShares podaci pokazuju da čak i u takvom okruženju kapital nije napustio klasu imovine, nego se koncentrirao u Bitcoin ETP-ove.
Tehnički gledano, institucionalni investitori koriste ETP-ove kao standardizirani instrument za brzu promjenu ekspozicije unutar istih okvira rizika i usklađenosti. Zamjena pozicija u pojedinačnim altcoinovima za Bitcoin ETP može se obaviti kroz isti prime broker kanal, uz istu skrbničku infrastrukturu i gotovo identične interne procese izvještavanja. To drastično smanjuje frikciju u upravljanju portfeljem kada se makrookruženje naglo promijeni.
Ovaj uzorak ponašanja možemo promatrati kao oblik “flight to quality” unutar samog kripto ekosustava. Umjesto da kapital bježi natrag u gotovinu ili državne obveznice, dio institucionalnih igrača jednostavno prelazi u percepcijski sigurniji, likvidniji i regulatorno jasniji segment – Bitcoin ETP-ove s većim volumenima trgovanja i boljom dubinom knjige naloga.
Ključni rizici: likvidnost, regulativa i strukturalna ograničenja
Iako priljevi od preko 600 milijuna dolara izgledaju impresivno, važno je biti svjestan konkretnih rizika. Prvi i najopipljiviji je likvidnosni rizik. Čak i kada je ETP izuzetno likvidan na burzi, temeljno spot tržište Bitcoina može doživjeti kratkotrajne “crne rupe” likvidnosti u periodima naglih geopolitičkih šokova. Tada arbitreri i ovlašteni sudionici ne mogu dovoljno brzo balansirati kreiranje i otkup udjela, što može dovesti do većeg raspona između NAV-a i cijene ETP-a.
Drugi kritičan segment je regulatorni rizik. Pravila koja se odnose na kripto ETP-ove razlikuju se po jurisdikcijama, a geopolitički događaji često potiču regulatorna tijela na dodatnu opreznost. Potencijalne promjene u klasifikaciji kripto imovine, kapitalnim zahtjevima ili pravilima za skrbništvo mogu utjecati na to tko smije držati određeni ETP i u kojem obujmu. To se može manifestirati u naglim prilagodbama pozicija institucionalnih portfelja neovisno o fundamentalnom stavu prema Bitcoinu.
Treći sloj rizika leži u samoj skrbničkoj arhitekturi. Iako vodeći skrbnici koriste višepotpisne (multisig) i hladne skrbničke strukture, koncentracija velikih količina Bitcoina u nekoliko skrbničkih entiteta stvara sistemski “single point of failure”. Operativni propust, hakiranje ili sankcije prema određenoj instituciji mogu istovremeno pogoditi više ETP-ova koji se oslanjaju na istog skrbnika.
Što ovi priljevi znače za širi kripto ekosustav
Za širi BTC ekosustav, ovakav nalet kapitala u ETP-ove ima nekoliko posljedica. Pozitivna je ta da stabilni i rastući priljevi olakšavaju dugoročno planiranje profesionalnih aktera: rudara, skrbnika, pružatelja financijskih usluga i infrastrukturnih projekata. Visoka i relativno predvidiva potražnja kroz regulirane proizvode smanjuje rizik naglih strukturnih slomova likvidnosti.
S druge strane, postoji realna opasnost da se likvidnost i institucionalni interes previše centraliziraju oko jednog instrumenta i jednog sloja – spot Bitcoina unutar reguliranih ETP struktura – nauštrb inovacija u segmentima poput DeFi protokola ili alternativnih Layer 1 mreža. Ako se većina institucionalnog kapitala zadovolji pasivnom izloženošću putem ETP-ova, razvoj naprednijih on-chain financijskih proizvoda mogao bi usporiti.
Dugoročno, ravnoteža između “papirnatog Bitcoina” (ETP udjeli) i stvarnog on-chain posjeda postat će sve važnija tema. Omjer između količine Bitcoina u skrbništvu ETP-ova i ukupnog cirkulirajućeg supplya utjecat će na likvidnost spot tržišta, raspoloživost kovanica za korištenje u on-chain protokolima te na dinamiku ponude i potražnje pri budućim halving ciklusima.
Zaključak: za koga su bitni ovi tjedni priljevi u Bitcoin ETP-ove
Tjedni priljevi od oko 619 milijuna dolara u kripto ETP-ove, predvođeni Bitcoin fondovima, unatoč iranskoj volatilnosti, signaliziraju da institucionalni akteri više ne tretiraju Bitcoin kao rubnu špekulaciju, nego kao sastavni dio portfelja rizične imovine. Prednost ovakvog pristupa je transparentnost, jednostavna integracija u postojeće brokerske i skrbničke okvire te relativno visoka likvidnost u odnosu na ostatak kripto tržišta.
S druge strane, složenost strukturnog dizajna ETP-ova, ovisnost o skrbnicima i regulatorna neizvjesnost predstavljaju konkretne rizike koje investitori moraju razumjeti. Za institucionalne portfelj menadžere, tjedni izvještaji poput CoinSharesovog ključan su alat za praćenje toka kapitala i prilagodbu ekspozicije. Za napredne retail ulagače oni su indikator raspoloženja “velikog novca” i potencijalnih promjena u likvidnosti.
U konačnici, ovi podaci su najrelevantniji za tri skupine: institucije koje žele skalabilan način ulaska u kripto, profesionalne tradere koji prate tokove kapitala kroz ETP-ove i dugoročne Bitcoin investitore koji žele razumjeti koliko se ponude zaključava unutar reguliranih proizvoda. Svi oni moraju odvagnuti prednosti jednostavne izloženosti protiv rizika posrednika i strukturnih ograničenja, osobito u razdobljima pojačane geopolitičke napetosti kakvu trenutačno donosi iranski faktor.