Trgovanje dionicama 24/7 razvilo se iz dva paralelna trenda: širenja elektroničkih burzi tijekom 1990-ih i infrastrukture kriptotržišta koja od nastanka radi bez dnevnog zatvaranja. Tradicionalne burze naknadno su uvele trgovanje prije i nakon redovne sesije, dok su alternativni trgovinski sustavi omogućili noćno izvršavanje naloga. Posljednji korak predstavljaju tokenizirane dionice koje pokušavaju spojiti vlasnička prava nad vrijednosnim papirima s neprekidnom blockchain infrastrukturom.
Ipak, izraz trgovanje dionicama 24/7 često je marketinški širi od stvarnosti. Većina brokerskih usluga nudi model 24/5, odnosno trgovanje tijekom radnog tjedna, dok potpuno neprekidno tržište postoji uglavnom kod tokeniziranih instrumenata i izvedenica. Dostupnost trgovanja ne znači da su klasične burze, banke, skrbnici i sustavi namire aktivni u svakom trenutku.
Što zapravo znači trgovanje dionicama 24/7
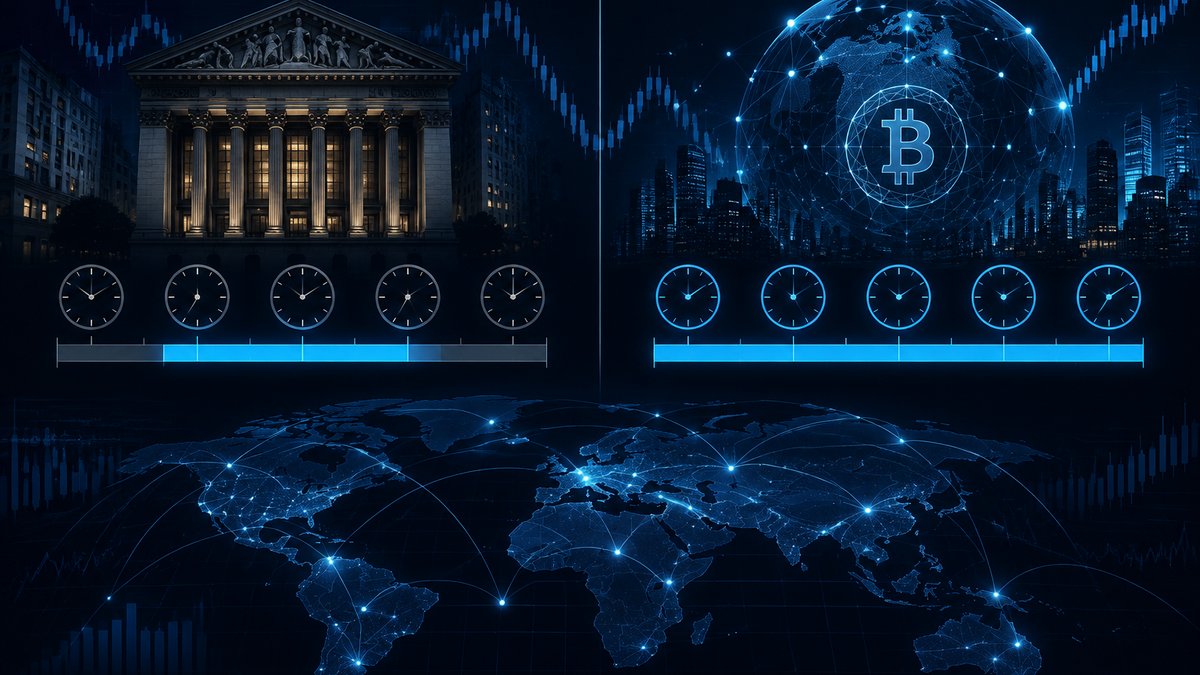
Kod američkih dionica redovna sesija još je uvijek središnje mjesto formiranja cijene. Brokeri poput Robinhooda nude noćno trgovanje odabranim vrijednosnim papirima, često preko alternativnih trgovinskih sustava kao što je Blue Ocean ATS. Takav nalog ne mora biti poslan na Nasdaq ili NYSE, nego na zasebno mjesto izvršenja s vlastitim knjigama naloga, pravilima i dostupnom likvidnošću.
Zato treba razlikovati pristup tržištu od kontinuirane tržišne infrastrukture. Tijekom noći moguće je izvršiti nalog, ali službene zaključne cijene, aukcije otvaranja, korporativne objave i najveći dio institucionalnog volumena i dalje su povezani s glavnom sesijom. Vikendom je razlika još izraženija jer klasični vrijednosni papiri uglavnom ne prolaze standardne procese izvršenja i namire.
Drugi model nude tokenizirani realni financijski instrumenti, odnosno RWA. Projekti poput Backedovih xStocks, Ondo Global Marketsa i brokerskih platformi koje izdaju tokene povezane s dionicama omogućuju prijenos tokena izvan radnog vremena burze. Međutim, token može predstavljati ugovorno potraživanje prema izdavatelju, a ne izravno vlasništvo nad dionicom kod središnjeg depozitorija.
Kako tehnički funkcionira neprekidno trgovanje
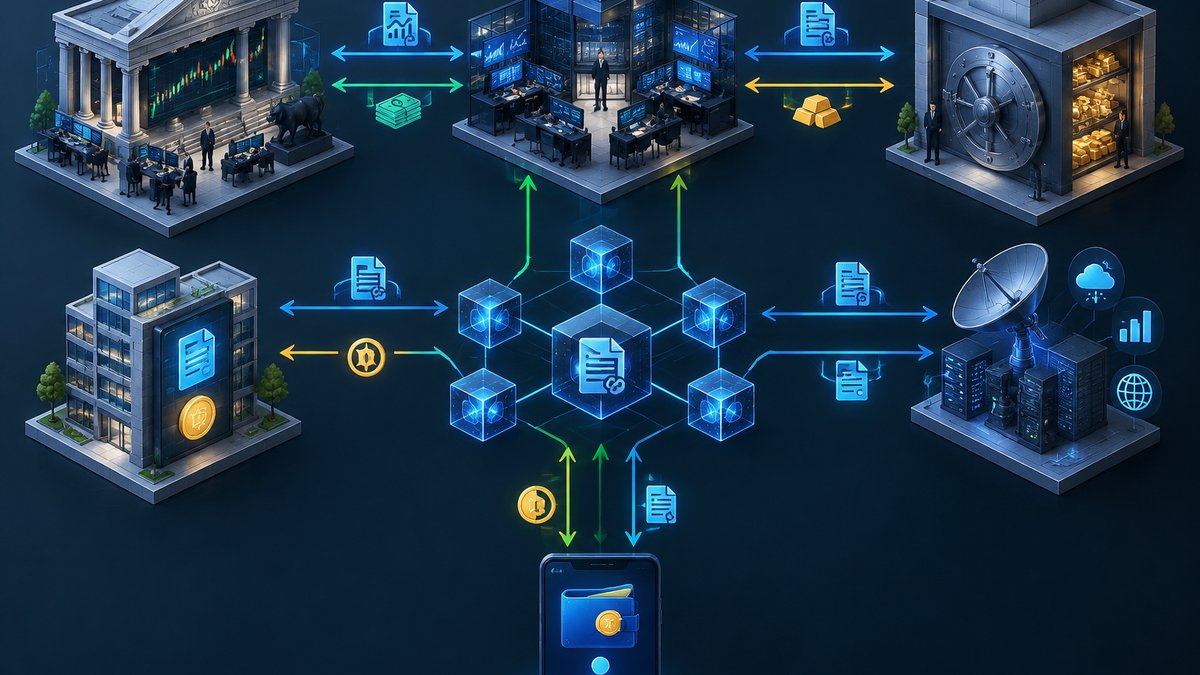
Kod brokerskog modela korisnički nalog prolazi kroz sustav za upravljanje nalozima, provjeru kupovne moći i usmjerivač koji bira dostupni ATS. Nalozi se u pravilu izvršavaju kao limitirani nalozi jer bi tržišni nalog u tankoj noćnoj knjizi mogao proizvesti veliko odstupanje cijene. Broker zatim vodi internu evidenciju pozicije, dok se konačna namira vrijednosnog papira odvija prema pravilima tradicionalne infrastrukture, a ne trenutačno.
Tokenizirani model ima dodatni sloj. Regulirani posrednik ili posebna pravna osoba drži temeljne dionice kod skrbnika, a zatim izdaje odgovarajući broj tokena na mreži kao što je Ethereum, Arbitrum ili Solana. Pametni ugovor upravlja prijenosom i spaljivanjem tokena, dok oracle ili interni cjenovni sustav prenosi referentnu cijenu temeljne dionice.
Problem nastaje kada je blockchain aktivan, a burza zatvorena. Posljednja službena cijena tada postaje zastarjela, pa decentralizirani ili interni market makeri u cijenu ugrađuju očekivanu volatilnost do sljedećeg otvaranja. Rezultat su širi rasponi između kupovne i prodajne cijene, niža dubina tržišta i veće odstupanje tokena od vrijednosti dionice koju predstavlja.
Dodatno, pametni ugovor ne rješava pravni dio vlasništva. Korisnik ovisi o solventnosti izdavatelja, kvaliteti skrbništva, mogućnosti otkupa i lokalnim ograničenjima prijenosa. Token zato treba analizirati kao kombinaciju blockchain zapisa, ugovornog prava i infrastrukture tradicionalnog tržišta.
Prednosti za male investitore
Najjasnija prednost je vremenska fleksibilnost. Investitor iz Europe može reagirati na objavu rezultata američke kompanije bez čekanja redovne sesije. Neprekidni pristup koristan je i kada geopolitički događaj, promjena kamatnih očekivanja ili problem u određenom sektoru nastupi izvan standardnog radnog vremena.
Druga prednost je mogućnost bržeg upravljanja rizikom. Ako investitor drži tehnološke dionice, a povezani terminski ugovori ili kriptoimovina naglo padaju tijekom noći, može djelomično smanjiti izloženost. Tokenizacija pritom omogućuje programabilnu isporuku i frakcijsko vlasništvo, primjerice automatsku zamjenu stablecoina za token dionice kroz pametni ugovor.
Neprekidno tržište također može povećati konkurenciju među brokerima i mjenjačnicama. Transparentnije naknade, brže povlačenje imovine i dokazive rezerve temeljnih vrijednosnih papira mogu smanjiti operativno trenje. Ta korist, međutim, postoji samo ako izdavatelj objavljuje provjerljive podatke o pokriću i uvjetima otkupa.
Likvidnost, cijena i sigurnosne zamke
Najveći tržišni rizik je slaba likvidnost izvan glavne sesije. Dionica koja tijekom dana ima vrlo uzak raspon cijena može noću imati malo naloga na svakoj strani knjige. Nalog relativno skromne veličine tada prolazi kroz više cjenovnih razina, pa stvarni trošak nije samo brokerska provizija nego i klizanje cijene.
Drugi problem je fragmentacija. Cijena na jednom ATS-u, tokeniziranoj platformi i tržištu izvedenica ne mora biti jednaka jer arbitražni sudionici ne mogu uvijek kupiti temeljnu dionicu dok je burza zatvorena. Referentna cijena bez aktivnog primarnog tržišta više je procjena nego potvrđena tržišna vrijednost.
Kod tokeniziranih dionica postoje rizici pametnog ugovora, kompromitiranog administratorskog ključa i pogrešnog oracle podatka. Tu su i rizici skrbnika te izdavatelja: čak i tehnički ispravan token može izgubiti mogućnost otkupa ako je imovina blokirana, izdavatelj insolventan ili regulator zabrani distribuciju određenoj skupini korisnika.
Važan je i psihološki rizik. Stalno otvoreno tržište potiče prekomjerno praćenje cijena, impulzivne naloge i trgovanje na temelju nepotpunih informacija. Mali investitor pritom se natječe s automatiziranim sustavima koji trenutačno analiziraju vijesti i prilagođavaju kotacije, zbog čega dostupnost trgovanja ne znači i jednakost informacijske prednosti.
Kako odgovorno koristiti trgovanje izvan radnog vremena
Za male investitore razumniji su limitirani nalozi nego tržišni nalozi. Prije potvrde treba provjeriti dubinu knjige, raspon cijena, očekivano klizanje i mjesto izvršenja. Nalog treba biti dovoljno malen da ne zahvati više tankih cjenovnih razina, posebno kod manje likvidnih dionica i tokena.
Kod tokeniziranog proizvoda potrebno je utvrditi tko je pravni izdavatelj, gdje se čuva temeljna dionica, postoji li pravo otkupa i kako se obrađuju dividende, podjele dionica i glasovanje. Investitor mora razlikovati token koji daje izravno ili posredno ekonomsko pravo od sintetičke izvedenice koja samo prati cijenu.
Trgovanje 24/7 ima najviše smisla za kontrolirano smanjenje rizika ili unaprijed definiranu strategiju. Za dugoročnog ulagača često je racionalnije pričekati glavnu sesiju, kada su likvidnost i formiranje cijene kvalitetniji, nego platiti veći raspon samo zbog trenutačne dostupnosti.
Zaključak
Trgovanje dionicama 24/7 donosi fleksibilnost, bržu reakciju na događaje i nove modele programabilnog vlasništva. Istodobno uvodi slabiju likvidnost, fragmentirane cijene, tehničke rizike i složena pravna pitanja. Aktivnim ulagačima može služiti kao koristan alat za upravljanje pozicijom, ali malim i dugoročnim investitorima nije automatski bolja alternativa redovnoj sesiji. Ključna prednost nije mogućnost trgovanja u svakom trenutku, nego sposobnost procjene kada dodatna dostupnost opravdava veći tržišni i operativni rizik.