Robinhood je 2013. pokrenut kao mobilni broker bez naknade za trgovanje, s ciljem približavanja tržišta kapitala malim ulagačima. Sljedeći korak tog modela stigao je 2025., kada je tvrtka europskim korisnicima predstavila tokenizirane američke dionice i najavila Robinhood Chain, vlastitu blockchain mrežu namijenjenu trgovanju financijskom imovinom. Početna distribucija tokena oslonila se na Arbitrum, dok je zaseban lanac predstavljen kao dugoročna infrastruktura.
Tokenizacija dionica nije nov koncept. Projekti poput Securitizea, Dinari dSharesa i Backedovih xStocksa već su pokazali kako se vrijednosni papiri ili ugovorna prava mogu predstaviti blockchain tokenima. Robinhoodova je prednost velika brokerska baza korisnika i mogućnost povezivanja trgovanja, skrbništva, namire i korisničkog sučelja u jedinstven sustav.
Ipak, izraz tokenizirana dionica može biti varljiv. Token ne mora predstavljati pravno vlasništvo nad dionicom, pravo glasa niti izravan odnos s izdavateljem. Upravo razlika između ekonomskog praćenja cijene i stvarnog vlasništva određuje je li Robinhood Chain napredak tržišne infrastrukture ili novi sloj regulatornog i posredničkog rizika.
Što su Robinhoodovi tokeni dionica?
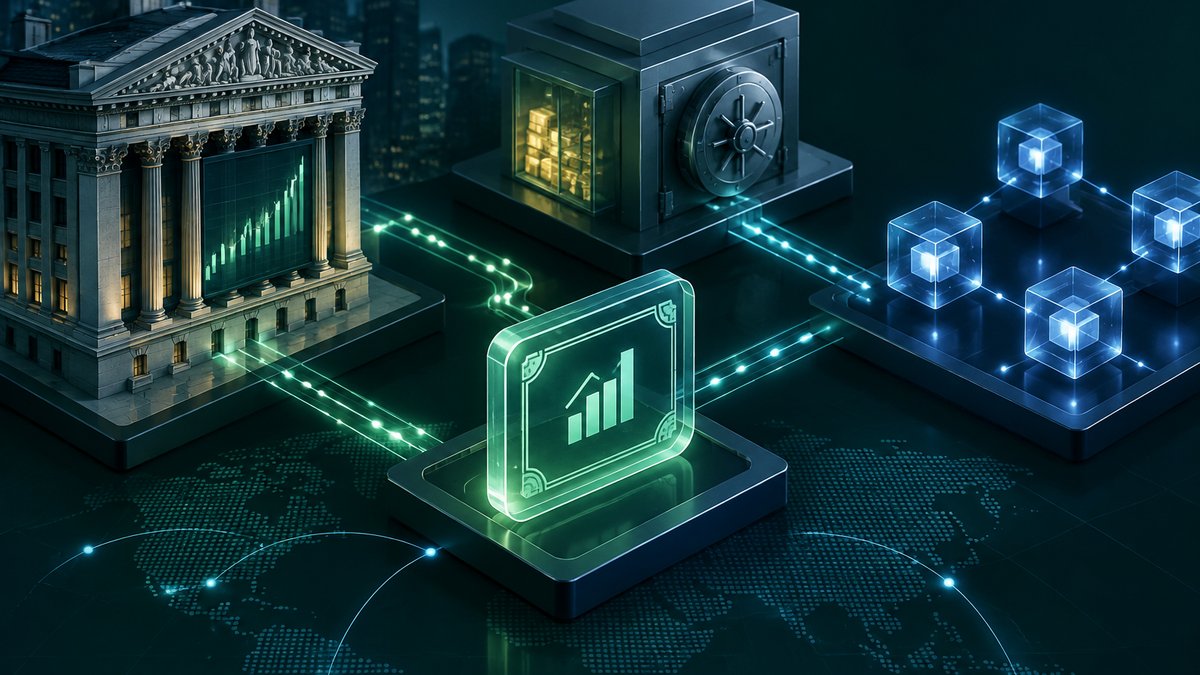
Robinhoodovi stock tokeni zamišljeni su kao digitalni instrumenti koji prate ekonomsku vrijednost odabranih američkih dionica i burzovno utrživih fondova. Kod javno uvrštene imovine posrednik može kupiti referentne dionice, držati ih preko reguliranog skrbnika i izdati odgovarajući broj tokena. Korisnik tada dobiva cjenovnu izloženost i, ovisno o ugovornim uvjetima, novčanu protuvrijednost dividende.
To ipak ne znači da je vlasnik tokena upisan u službeni registar dioničara. Pravna prava proizlaze iz ugovora s Robinhoodovim europskim subjektom, a ne iz same blockchain adrese. Token je zato bliži strukturiranom financijskom instrumentu nego digitalnoj potvrdi izravnog vlasništva. U slučaju stečaja izdavatelja presudni su segregacija imovine, pravni status kolaterala i prioritet potraživanja.
Posebno su osjetljivi tokeni povezani s privatnim kompanijama. Nakon Robinhoodove promotivne distribucije izloženosti kompanijama OpenAI i SpaceX, OpenAI je naglasio da tokeni nisu njegove dionice niti ih je kompanija odobrila. Takvi instrumenti mogu pratiti procijenjenu vrijednost privatne tvrtke, ali ne stvaraju vlasnički udio u toj tvrtki.
Kako tehnički funkcionira Robinhood Chain?
Robinhood Chain najavljen je kao Layer 2 mreža izgrađena uz Arbitrumovu tehnologiju i povezana s Ethereumom. Takva arhitektura izvršava transakcije izvan glavnog lanca, grupira ih u serije te objavljuje podatke i dokaze potrebne za konačnu namiru. Prednost su niži troškovi i veći kapacitet, dok sigurnost ovisi o konfiguraciji rollupa, dostupnosti podataka i pravilima nadogradnje.
Proces počinje identifikacijom korisnika i provjerom njegove regulatorne podobnosti. Nakon kupnje brokerski sustav evidentira poziciju, osigurava ili hedžira referentnu imovinu te pametnom ugovoru šalje nalog za izdavanje tokena. Kod prodaje se token spaljuje, a korisniku se isplaćuje odgovarajuća vrijednost. Mintanje i spaljivanje zato nisu potpuno decentralizirani: kontroliraju ih ovlašteni operateri povezani s brokerom.
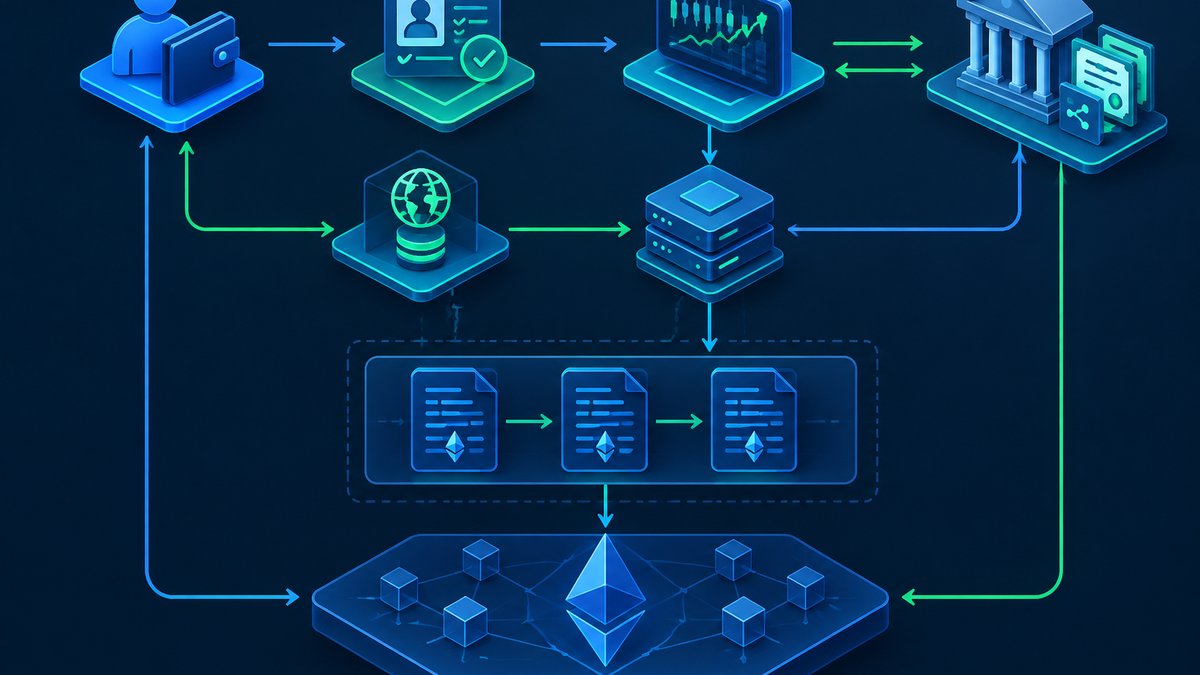
Sustav dodatno treba oracle za tržišne cijene, modul za dividende, obradu podjela dionica, preuzimanja i drugih korporativnih akcija. Ako je token prenosiv između adresa, pametni ugovor mora provjeravati dopuštene primatelje. Potpuno slobodan prijenos bio bi regulatorno problematičan jer bi omogućio da instrument završi kod korisnika iz nedopuštene jurisdikcije ili kod osobe koja nije prošla provjeru identiteta.
Prednosti tokeniziranog tržišta kapitala
Najvažnija prednost nije samo trgovanje izvan standardnog radnog vremena, nego programabilna namira. Prijenos tokena i plaćanje mogu se provesti atomarno, čime se smanjuje rizik da jedna strana isporuči novac, a druga ne isporuči imovinu. Tradicionalna tržišta koriste središnje depozitorije, klirinške kuće i višednevne operativne procese, dok blockchain omogućuje gotovo trenutačno usklađivanje evidencija.
Tokenizirane dionice također omogućuju kupnju vrlo malih frakcija. Pametni ugovor može podijeliti ekonomsku izloženost na jedinice znatno manje od jedne dionice, bez vođenja zasebnih internih knjiga za svakog korisnika. To približava američku imovinu europskim ulagačima s manjim kapitalom i povezuje je sa širim sektorom RWA tokenizacije.
Dugoročno bi standardizirani tokeni mogli služiti kao kolateral, automatizirati porezna izvješća ili sudjelovati u reguliranim kreditnim protokolima. Međutim, takva interoperabilnost postoji samo ako izdavatelj dopušta prijenos u vanjske aplikacije. Token zaključan unutar Robinhoodova sučelja tehnički koristi blockchain, ali funkcionalno ostaje zatvoren brokerski proizvod.
Tehnički, likvidnosni i sigurnosni rizici
Prvi rizik proizlazi iz razlike između radnog vremena blockchaina i burze na kojoj se trguje referentnom dionicom. Blockchain radi neprekidno, ali primarno tržište ne pruža uvijek aktualnu cijenu. Tijekom noći, vikenda ili tržišnog prekida token može trgovati uz velik premijski ili diskontni odmak. Market maker tada povećava spread kako bi pokrio rizik budućeg otvaranja tržišta.
Drugi rizik je koncentrirana tehnička kontrola. Administrator pametnog ugovora može imati ovlast zamrznuti adrese, zaustaviti prijenose ili nadograditi kod. Kompromitacija administratorskih ključeva, pogreška oraclea ili kvar sequencera mogu privremeno onemogućiti trgovanje. Ako se koristi most prema drugim mrežama, pojavljuje se i rizik bridge ugovora, koji je povijesno bio česta meta napada.
Treći problem je provjera pokrića. Blockchain transparentno pokazuje broj izdanih tokena, ali ne može sam dokazati koliko se dionica nalazi kod skrbnika. Za pouzdanu potvrdu potrebni su neovisne revizije, usklađivanje obveza i imovine te jasna pravila otkupa. Bez toga korisnik mora vjerovati centraliziranom izdavatelju, čak i kada se token nalazi u vlastitom novčaniku.
Zašto regulatori ostaju oprezni?
U Europskoj uniji token koji se kvalificira kao financijski instrument u pravilu nije obuhvaćen režimom MiCA-e na isti način kao obična kriptoimovina. Na njega se mogu primjenjivati pravila MiFID-a II, zaštita ulagatelja, obveze prikladnosti, tržišne transparentnosti i sprječavanja zlouporabe tržišta. Blockchain format ne uklanja regulatornu prirodu instrumenta.
Problem nastaje kada marketinški naziv stvara dojam izravnog dioničarstva. Korisnik mora jasno znati tko je izdavatelj, gdje se nalazi temeljna imovina, ima li pravo na dividendu i što se događa pri insolventnosti. Regulatori će posebno analizirati privatne dionice, prekograničnu distribuciju i mogućnost sekundarnog prijenosa bez odgovarajuće provjere ulagatelja.
Zaključak
Tokenizirane dionice na Robinhood Chainu mogu smanjiti troškove namire, omogućiti frakcijsko vlasništvo i proširiti dostupnost tržišta. No njihova kvaliteta ovisi o pravnoj strukturi, dokazivom pokriću, likvidnosti i sigurnosti administratorskih mehanizama. Za aktivne ulagače i fintech tvrtke riječ je o važnom infrastrukturnom razvoju, ali ne i o automatskoj zamjeni za tradicionalnu dionicu. Prije kupnje potrebno je provjeriti predstavlja li token stvarno vlasničko pravo ili samo ugovornu izloženost cijeni, jer upravo ta razlika određuje stvarni rizik proizvoda.