Ondo Finance nastao je 2021. godine s ciljem povezivanja tradicionalnih financijskih instrumenata i javnih blockchain mreža. Projekt su pokrenuli stručnjaci s iskustvom u institucionalnom investicijskom bankarstvu, u razdoblju kada su se decentralizirane financije uglavnom oslanjale na nestabilne kripto kolaterale. Temeljna ideja bila je omogućiti ulaganje u regulirane instrumente, poput kratkoročnih američkih državnih obveznica, kroz tokene koji se mogu držati i prenositi na blockchainu.
Rast kamatnih stopa nakon 2022. dodatno je povećao potražnju za takvim proizvodima. Dok su prinosi u kripto protokolima često ovisili o subvencijama u obliku novih tokena, američki trezorski zapisi nudili su prinos iz stvarne gospodarske aktivnosti i monetarne politike. Ondo je taj model pretvorio u jedan od prepoznatljivijih primjera RWA tokenizacije, pri čemu blockchain služi kao distribucijski i obračunski sloj, a stvarna imovina ostaje unutar regulirane financijske infrastrukture.
Zašto su državne obveznice pogodne za tokenizaciju?
Kratkoročni američki trezorski zapisi imaju visoku likvidnost, razmjerno nizak kreditni rizik i transparentno formiranje cijene. Zbog kratkog dospijeća njihova je osjetljivost na promjene kamatnih stopa manja nego kod dugoročnih obveznica. Upravo zato mogu poslužiti kao kvalitetna rezervna imovina za proizvode koji korisnicima žele ponuditi stabilnu dolarsku izloženost i tržišni prinos.
Tokenizacija ne znači da je sama obveznica izravno zapisana na blockchainu. Token najčešće predstavlja ugovorno pravo prema fondu, društvu posebne namjene ili izdavatelju koji drži obveznice kod reguliranog skrbnika. Blockchain omogućuje programabilno vlasništvo, brži prijenos i integraciju s DeFi protokolima, ali pravna naplativost i dalje ovisi o dokumentaciji izdavatelja, jurisdikciji i pravilima skrbništva.
Kako tehnički funkcionira Ondov model?
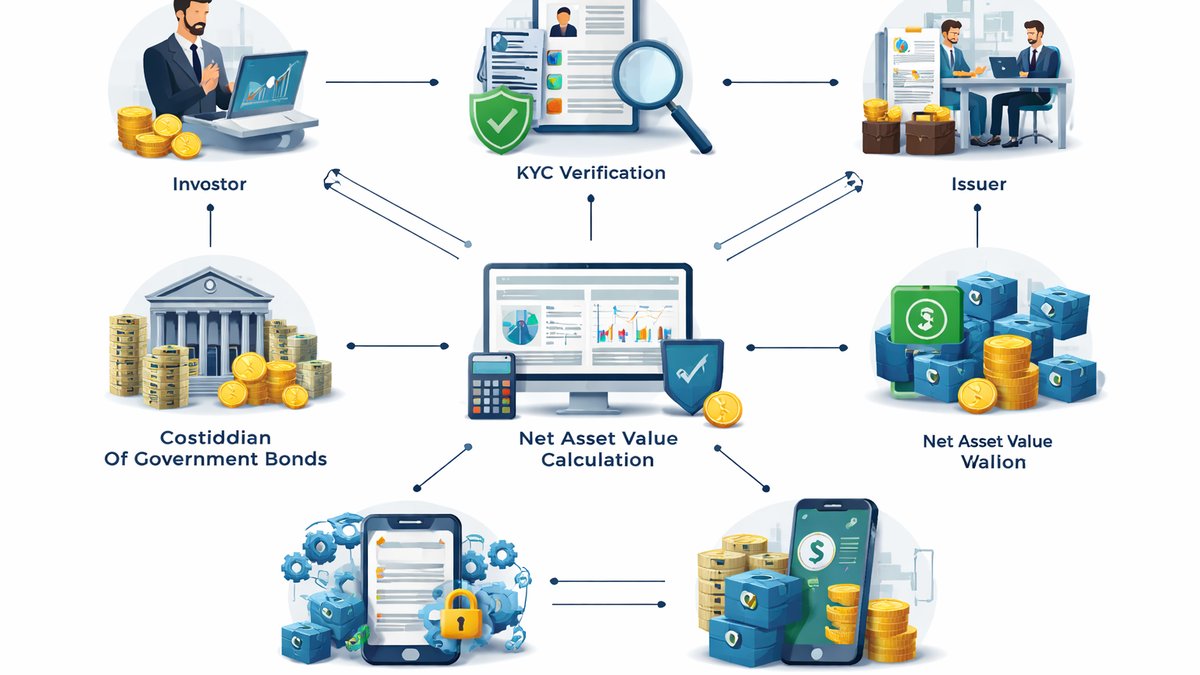
Proces započinje identifikacijom ulagatelja i provjerama KYC-a, sprječavanja pranja novca te investicijske podobnosti. Nakon odobrenja korisnik šalje američke dolare ili prihvaćeni stablecoin. Izdavatelj zatim kapital usmjerava u kratkoročne državne obveznice, fondove tržišta novca ili srodne institucionalne instrumente, dok pametni ugovor izdaje odgovarajuću količinu tokena na mreži kao što je Ethereum.
Vrijednost tokena mora pratiti neto vrijednost imovine u pozadini. Podaci o portfelju, obračunatim kamatama i naknadama dolaze iz izvanlančanih sustava administratora i skrbnika. Pametni ugovor zato nije samodostatan: oslanja se na obračun neto vrijednosti imovine, ovlaštene operatere i kontrolirane procese izdavanja i otkupa. Kod akumulirajućeg modela cijena tokena postupno raste, dok rebasing model povećava broj tokena u novčaniku.
Prijenosi mogu biti ograničeni popisima dopuštenih adresa. Ugovor provjerava smije li pošiljatelj ili primatelj držati određeni proizvod, a administratorski ključevi mogu zamrznuti ili prisilno prenijeti tokene kada to zahtijeva zakon. To smanjuje otvorenost u odnosu na potpuno decentralizirane tokene, ali omogućuje usklađenost s pravilima vrijednosnih papira. On-chain poravnanje stoga ne uklanja off-chain posrednike; ono standardizira pristup njihovim evidencijama i proizvodima.
OUSG, USDY i uloga ONDO tokena
OUSG je Ondov proizvod usmjeren prema kvalificiranim institucionalnim ulagateljima koji žele izloženost kratkoročnim američkim državnim obveznicama i fondovima tržišta novca. Njegova vrijednost akumulira ostvareni prinos, umanjen za naknade. Postoji i rOUSG, omotana rebasing verzija kod koje se prinos odražava kroz rast stanja tokena, što može biti praktičnije za pojedine računovodstvene ili protokolarne integracije.
USDY je strukturiran kao tokenizirana dolarska nota poduprta kratkoročnim trezorskim zapisima i bankovnim depozitima. Za razliku od klasičnih stablecoina koji ciljaju fiksnu cijenu od jednog dolara, USDY je dizajniran tako da uključuje prinos temeljne imovine. Dostupnost ovisi o jurisdikciji, regulatornom statusu korisnika i propisanim razdobljima čekanja, pa ga nije ispravno promatrati kao potpuno otvoren stablecoin.
ONDO je zaseban upravljački token ekosustava, s maksimalnom ponudom od deset milijardi tokena. Koristi se za upravljanje povezanim protokolima i odlukama zajednice, uključujući povijesno upravljanje Flux Financeom, tržištem pozajmljivanja za tokeniziranu imovinu. Važno je razlikovati vrijednost ONDO tokena od prinosa OUSG-a ili USDY-a: posjedovanje ONDO-a samo po sebi ne daje pravno potraživanje prema državnim obveznicama niti automatski prenosi njihov prihod vlasniku tokena.
Kako Ondo mijenja strukturu RWA tržišta?
Ondov doprinos nije samo digitalizacija potvrde o vlasništvu. Tokenizirane obveznice mogu služiti kao kolateral, imovina riznice decentralizirane autonomne organizacije ili komponenta institucionalnog sustava poravnanja. Budući da token može biti prenesen bez klasičnog višednevnog namirenja, kapital se potencijalno koristi učinkovitije, posebno ako platforma podržava kontinuirano izdavanje i otkup.
Model također stvara konkurenciju između tradicionalnih upravitelja imovinom i kripto izdavatelja. BlackRockov BUIDL, Franklin Templetonov tokenizirani fond, Superstateovi fondovi i Mountain Protocolov USDM pokazuju da tržište više nije ograničeno na jedan projekt. Ondo se razlikuje naglaskom na distribuciju, likvidnost i korištenje tokeniziranih vrijednosnih papira unutar blockchain aplikacija.
Najavljena mreža Ondo Chain dodatno pokazuje smjer razvoja prema infrastrukturi prilagođenoj institucionalnom RWA prometu. Takva mreža treba spojiti dopuštene validatore, provjeru identiteta i kontrole prijenosa s kompatibilnošću pametnih ugovora. Međutim, njezina stvarna vrijednost ovisit će o produkcijskoj primjeni, broju izdavatelja i dubini likvidnosti, a ne samo o tehničkoj specifikaciji.
Ključni rizici tokeniziranih državnih obveznica
Prvi rizik je ovisnost o pravnoj i skrbničkoj strukturi. Ako izdavatelj, administrator ili skrbnik postane insolventan, vlasnik tokena mora dokazivati svoje pravo prema ugovornoj dokumentaciji. Blockchain može precizno pokazati tko drži token, ali ne može sam provesti stečajni postupak, prisiliti banku na isplatu niti zajamčiti odvojenost imovine od bilance izdavatelja.
Drugi rizik odnosi se na likvidnost. Primarno izdavanje i otkup mogu biti dostupni samo provjerenim korisnicima, tijekom određenih operativnih razdoblja ili uz minimalne iznose. Sekundarno tržište može imati uzak raspon kupaca zbog regulatornih ograničenja. U stresnim uvjetima token zato može trgovati uz diskont prema neto vrijednosti, čak i kada su temeljne obveznice kvalitetne.
Postoje i tehnički te regulatorni rizici. Pogreška u pametnom ugovoru, kompromitiran administratorski ključ, neispravan podatak o vrijednosti portfelja ili napad na blockchain most mogu uzrokovati gubitke. Istodobno regulator može promijeniti klasifikaciju proizvoda, ograničiti distribuciju ili zahtijevati dodatne provjere korisnika. ONDO dodatno nosi tržišni rizik otključavanja ponude i špekulativnog vrednovanja koje nije izravno vezano uz prihod tokeniziranih obveznica.
Zaključak
Ondo Finance pokazuje kako se državne obveznice mogu pretvoriti u programabilnu blockchain imovinu bez pretvaranja da su pravni, skrbnički i regulatorni slojevi nestali. OUSG i USDY donose transparentniji pristup dolarskom prinosu, brže poravnanje i mogućnost integracije s aplikacijama, dok ONDO prvenstveno predstavlja upravljačku i tržišno špekulativnu komponentu. Model je relevantan institucionalnim ulagateljima, kripto riznicama i protokolima koji traže kvalitetniji kolateral, ali zahtijeva pažljivu procjenu likvidnosti, podobnosti korisnika, ugovornih prava i tehničkih kontrola.