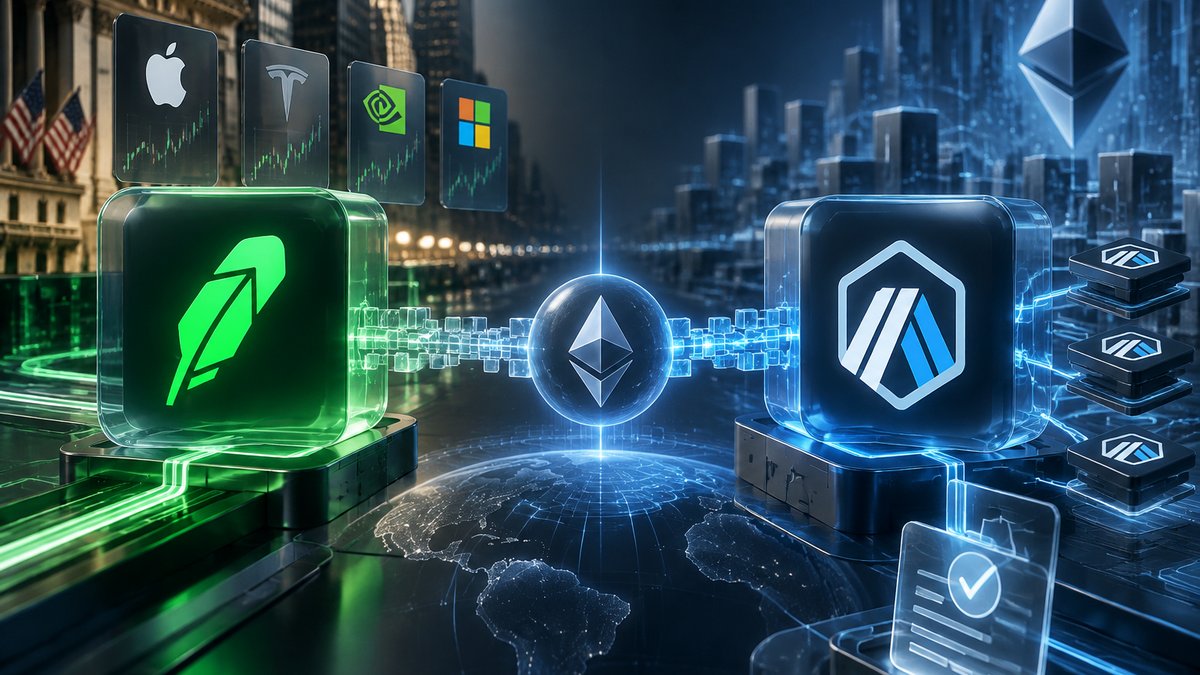
Robinhood je pokrenut 2013. kao mobilno brokersko društvo usmjereno na jednostavno trgovanje bez klasičnih brokerskih provizija, a tijekom sljedećeg desetljeća proširio se na kriptovalute, skrbništvo i europsko tržište. U lipnju 2025. predstavio je tokenizirane američke dionice i plan za Robinhood Chain, blockchain namijenjen trgovanju tokeniziranom financijskom imovinom. Umjesto razvoja vlastitog Layer 1 protokola, tvrtka je odabrala Arbitrum Orbit, okvir koji omogućuje pokretanje prilagođenih lanaca na Arbitrumovoj tehnologiji.
Odluka nije bila samo pitanje brzine razvoja. Robinhood želi povezati tradicionalne vrijednosne papire, kriptoimovinu, samostalno skrbništvo i trgovanje dostupno izvan standardnog burzovnog vremena. Za takav proizvod važniji su kompatibilnost s postojećim Ethereum alatima, kontrola korisničkog iskustva i provjerljiva namira nego izgradnja potpuno novog konsenzusnog sustava i mreže validatora.
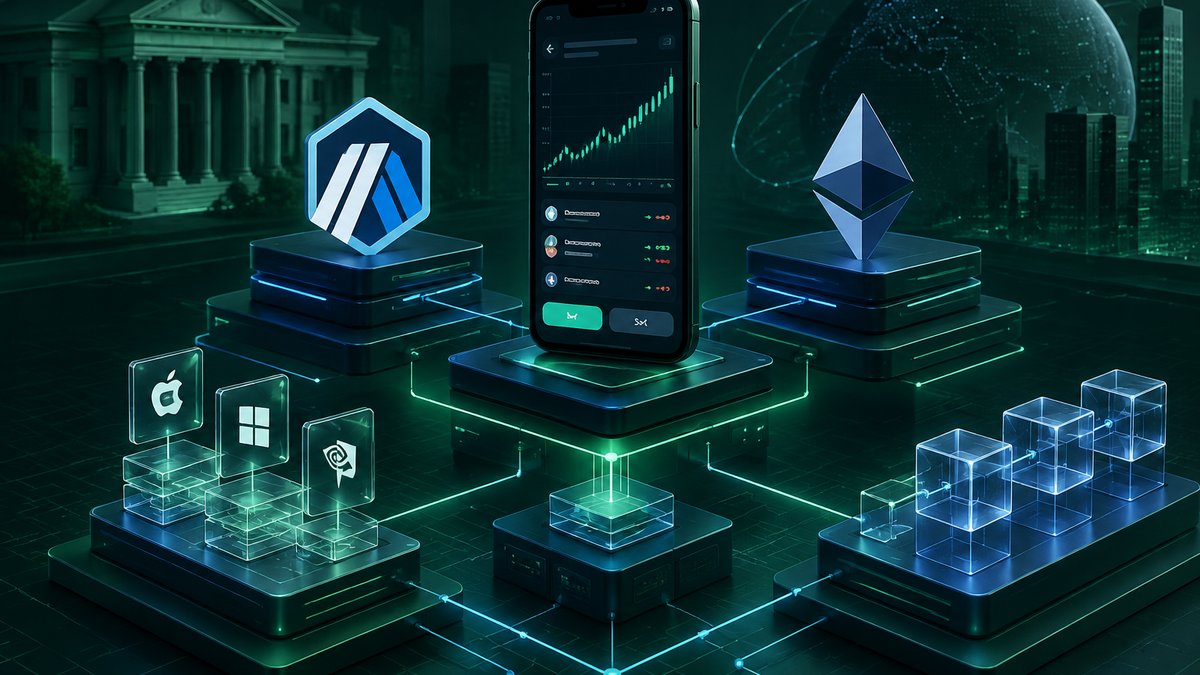
Što Robinhood dobiva korištenjem Arbitrum Orbita
Arbitrum Orbit nije zaseban blockchain s jednim obveznim skupom parametara, nego razvojni okvir za pokretanje prilagođenih rollup i AnyTrust lanaca. Operater može definirati naknade, dopuštene tokene za plaćanje gasa, pravila upravljanja, privatnost pojedinih funkcija i način integracije aplikacija. Robinhood tako dobiva vlastiti izvršni prostor bez potrebe da od početka projektira virtualni stroj, mrežni protokol i sustav dokazivanja.
Posebno je važna kompatibilnost s Ethereum Virtual Machineom. Pametni ugovori napisani u Solidityju, infrastruktura za indeksiranje, sustavi za upravljanje ključevima i razvojni alati mogu se prilagoditi uz znatno manje posla nego na novom lancu s nestandardnim izvršnim okruženjem. To olakšava integraciju novčanika, skrbnika, market makera i protokola koji već podržavaju Arbitrum.
Orbit također omogućuje kontrolu ekonomike mreže. Robinhood može subvencionirati transakcije, apstrahirati gas od krajnjeg korisnika ili odabrati token kojim se naknade plaćaju. Za brokersku aplikaciju to je ključno jer prosječni korisnik ne želi kupovati zaseban mrežni token samo kako bi prenio tokeniziranu dionicu ili izvršio nalog.
Kako Robinhood Chain tehnički funkcionira
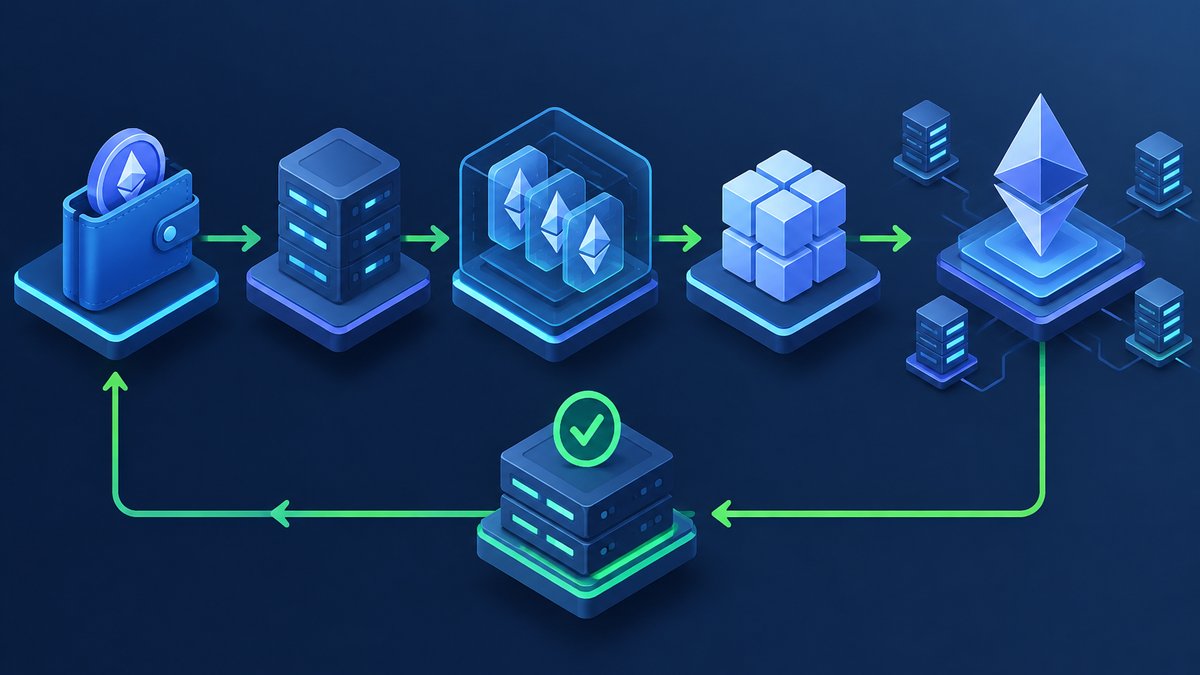
Robinhood Chain predstavljen je kao prilagođeni Layer 2 izgrađen na Arbitrumovoj tehnologiji. U tipičnoj Orbit rollup arhitekturi korisnik potpisuje transakciju, a sekvencer određuje njezin redoslijed i daje brzu preliminarnu potvrdu. Transakcije se zatim izvršavaju u Arbitrumovu EVM-kompatibilnom okruženju, komprimiraju u serije te se podaci potrebni za rekonstrukciju stanja objavljuju na osnovnom sloju.
Konačna sigurnost ne proizlazi iz povjerenja u sekvencer, nego iz mogućnosti provjere objavljenog stanja i osporavanja neispravnih rezultata. Kod optimistic rollupa stanje se smatra valjanim dok netko ne dokaže prijevaru tijekom propisanog razdoblja. Ethereum pritom služi kao sloj namire i dostupnosti podataka, ovisno o konkretnoj konfiguraciji lanca.
Važno je razlikovati teorijske mogućnosti Orbita od parametara koje Robinhood stvarno odabere. Orbit lanac može koristiti rollup način rada s podacima objavljenima na Ethereumu ili AnyTrust model, u kojem dostupnost podataka osigurava poseban odbor. Druga opcija snižava troškove, ali uvodi dodatnu pretpostavku povjerenja. Potpuna konfiguracija produkcijskog Robinhood Chaina, uključujući model dostupnosti podataka, administrativne ovlasti i sustav nadogradnje, mora se procjenjivati prema javno objavljenim tehničkim specifikacijama, a ne samo prema nazivu Arbitrum.
Zašto vlastiti Layer 1 ne bi bio racionalan izbor
Pokretanje novog osnovnog blockchaina zahtijevalo bi vlastiti konsenzus, skup validatora, ekonomsku zaštitu mreže, klijentski softver, sustav nadogradnje i pouzdane mostove prema drugim lancima. Sigurnost takve mreže ovisila bi o vrijednosti uloženog kapitala i decentralizaciji validatora. Robinhood bi zato morao pokrenuti mrežni token ili izravno financirati validatore, iako taj token ne bi nužno imao prirodnu funkciju u brokerskom proizvodu.
Novi Layer 1 suočio bi se i s problemom početne likvidnosti. Tokenizirane dionice, stablecoini i kolateral morali bi se prenositi preko mostova, a svaki most predstavlja zasebnu sigurnosnu domenu. Orbit omogućuje jednostavnije povezivanje s Arbitrumom i Ethereum ekosustavom, gdje već postoje USDC, Chainlinkova infrastruktura, institucionalni skrbnici i decentralizirane burze poput Uniswapa.
Razvoj vlastitog lanca dao bi Robinhoodu veću kontrolu nad konsenzusom, ali kontrola sama po sebi nije isto što i korisna decentralizacija. Ako bi većinu validatora vodila jedna tvrtka ili njezini partneri, korisnici bi dobili tehnički novi blockchain, ali bez sigurnosnih svojstava zrele javne mreže. Orbit je pragmatičan kompromis: Robinhood kontrolira aplikacijski sloj, dok se za namiru oslanja na provjereniju infrastrukturu.
Tokenizirane dionice traže poseban dizajn
Robinhoodovi tokeni dionica nisu automatski jednaki izravnom vlasništvu nad dionicom evidentiranom kod izdavatelja. Njihova pravna prava ovise o izdavatelju tokena, skrbničkoj strukturi, ugovornim uvjetima i jurisdikciji korisnika. Blockchain može precizno evidentirati prijenos tokena, ali ne može samostalno nametnuti isplatu dividende, glasačka prava ili priznanje vlasništva u tradicionalnom registru vrijednosnih papira.
Zbog toga Robinhood Chain mora podržavati kontrole koje nisu tipične za potpuno otvorene kriptoprotokole. To može uključivati provjeru identiteta, geografska ograničenja, zamrzavanje imovine, prisilni prijenos po regulatornom nalogu i popise dopuštenih adresa. Orbit dopušta implementaciju takvih pravila na razini pametnih ugovora i mrežne politike, bez promjene osnovnog Ethereum protokola.
Početno izdavanje tokeniziranih dionica na Arbitrum One omogućilo je korištenje postojeće infrastrukture prije migracije funkcionalnosti na namjenski lanac. Robinhood Chain dugoročno može objediniti trgovanje, poravnanje, kolateral i korporativne akcije, ali samo ako između evidencije na lancu i tradicionalne skrbničke evidencije postoji pouzdan proces usklađivanja.
Rizici centralizacije, mostova i regulative
Prvi tehnički rizik odnosi se na sekvencer i administrativne ključeve. Ako Robinhood ili ograničen skup operatora kontrolira redoslijed transakcija, može doći do prekida rada, cenzure ili nepovoljnog raspoređivanja naloga. Rollup može sačuvati mogućnost konačnog izlaza na osnovni sloj, ali takav izlaz nije nužno brz ni jednostavan za maloprodajnog korisnika.
Drugi rizik predstavljaju mostovi i različite verzije iste imovine. Prijenos tokenizirane dionice između Robinhood Chaina, Arbitrum Onea i drugih mreža zahtijeva zaključavanje, izdavanje ili spaljivanje tokena. Pogreška u ugovoru mosta može uzrokovati stvaranje nepokrivene imovine ili trajni gubitak sredstava. Likvidnost se pritom može fragmentirati između više lanaca i trgovačkih parova.
Treći rizik je regulatoran. Token dostupan gotovo neprekidno ne znači da je temeljna dionica jednako likvidna izvan radnog vremena burze. Tijekom zatvorenog tržišta cijena tokena može odstupati od referentne cijene, dok market makeri preuzimaju dodatni rizik. Regulatori također mogu zahtijevati ograničenja prijenosa, identifikaciju vlasnika ili obustavu trgovanja, čime se smanjuje razina neutralnosti koju korisnici očekuju od javnog blockchaina.
Zaključak
Robinhood je odabrao Arbitrum Orbit jer mu prilagođeni rollup pruža EVM kompatibilnost, pristup postojećoj likvidnosti i mogućnost oblikovanja naknada, pravila prijenosa i korisničkog iskustva bez troška izgradnje sigurnosti novog Layer 1 protokola. Nedostaci ostaju značajni: centralizirani sekvencer, administrativne ovlasti, rizici mostova i pravna ovisnost tokenizirane imovine o tradicionalnim posrednicima. Ovaj pristup posebno je relevantan za fintech tvrtke i izdavatelje regulirane imovine kojima je potrebna programabilna infrastruktura, ali im pokretanje vlastite validatorne ekonomije ne donosi dovoljno poslovne ni sigurnosne koristi.