Robinhood je osnovan 2013. kao mobilni broker usmjeren na trgovanje bez klasičnih brokerskih provizija, a tijekom sljedećeg desetljeća izrastao je u platformu s približno 25 milijuna financiranih korisničkih računa. Nakon uvođenja trgovanja kriptovalutama, vlastitog novčanika i institucionalne infrastrukture kroz preuzimanje Bitstampa, tvrtka je 2025. najavila Robinhood Chain, blockchain namijenjen izdavanju i trgovanju tokeniziranom financijskom imovinom.
Projekt je nastao u kontekstu ubrzanog razvoja tokenizacije dionica, fondova i drugih instrumenata iz kategorije RWA. Robinhood Chain nije zamišljen kao još jedna opća mreža koja se natječe samo većim brojem transakcija. Cilj je povezati brokersku infrastrukturu, skrbništvo, regulatorno usklađivanje i blockchain poravnanje u jedinstven sustav dostupan malim ulagačima.
Što Robinhood Chain zapravo predstavlja
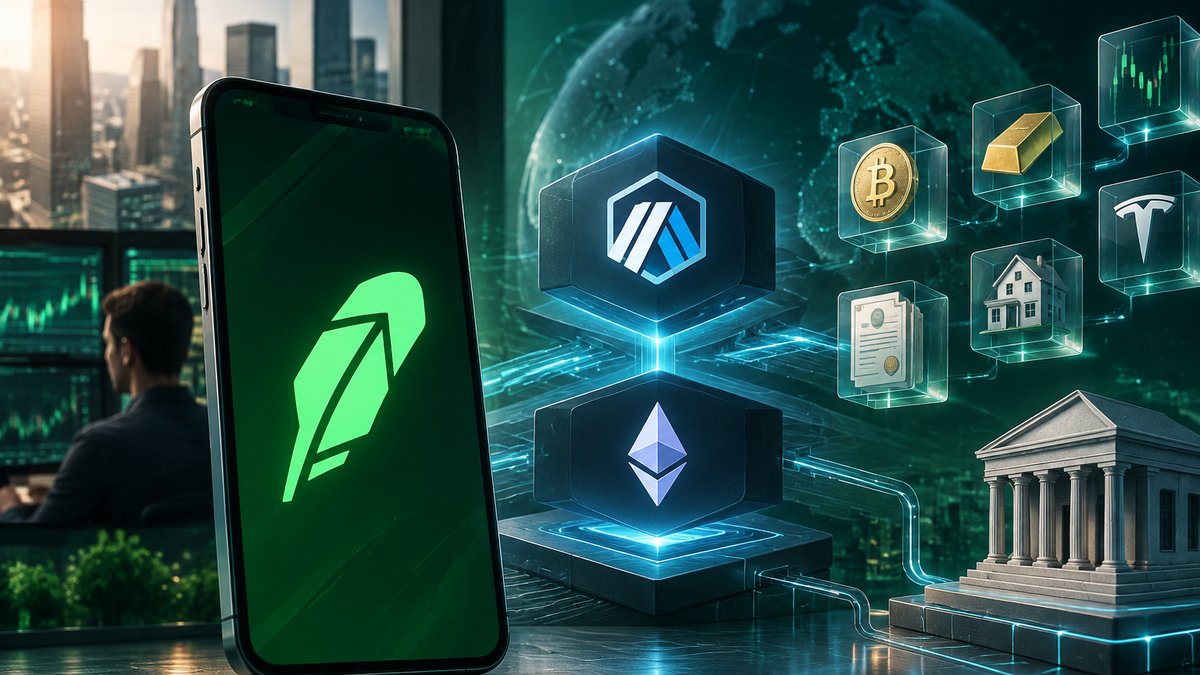
Robinhood Chain najavljen je kao blockchain drugog sloja izgrađen na Arbitrum tehnologiji. To znači da se oslanja na postojeći ekosustav Ethereuma, ali transakcije obrađuje izvan glavnog lanca kako bi smanjio troškove i povećao propusnost. Konačna konfiguracija mreže, uključujući model dostupnosti podataka, upravljanje sekvencerom i precizna pravila povlačenja sredstava, mora biti poznata prije ozbiljne procjene sigurnosti.
Važno je razlikovati Robinhood Chain od tokeniziranih dionica koje je Robinhood najprije ponudio europskim korisnicima preko Arbitrum One mreže. Postojeći tokeni predstavljaju prijelaznu fazu, dok bi vlastiti lanac trebao postati namjenska infrastruktura za izdavanje, prijenos, trgovanje i eventualno korištenje tokenizirane imovine u drugim aplikacijama.
Za Robinhood je to strateški pomak. Tradicionalni broker vodi zatvorenu bazu stanja korisnika, dok blockchain omogućuje programabilno vlasništvo i prijenos tokena. Korisnik bi, ovisno o regulatornim ograničenjima, imovinu mogao povući u vlastiti novčanik, prenijeti je na kompatibilnu platformu ili koristiti unutar financijskog protokola.
Kako funkcionira tehnička arhitektura
Kao mreža temeljena na Arbitrumu, Robinhood Chain pripada kategoriji Layer 2 sustava. Transakcije se izvršavaju u zasebnom okruženju, a sekvencer određuje njihov redoslijed i grupira ih u serije. Sažeti podaci i dokazi o stanju potom se objavljuju na osnovnom lancu. Kod optimističnog rollupa ne pretpostavlja se da je svaka serija odmah matematički dokazana, nego postoji razdoblje u kojem neispravna promjena stanja može biti osporena.
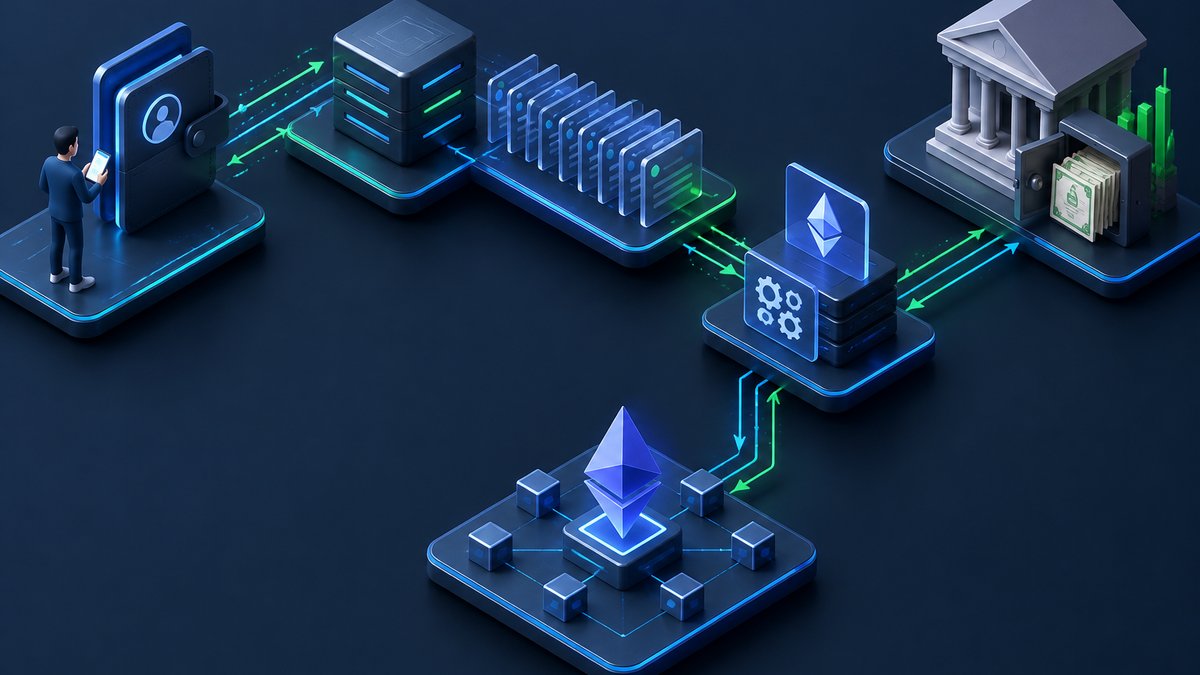
Najvažniji dio sustava ipak nije samo rollup. Za izdavanje tokenizirane dionice Robinhood ili povezani izdavatelj mora kupiti odgovarajuću dionicu, držati je kod reguliranog skrbnika i izdati odgovarajući broj tokena. Pri otkupu se token spaljuje, a korisniku se isplaćuje vrijednost ili se provodi odgovarajuća konverzija. Blockchain bilježi token, ali ne drži stvarnu dionicu; veza s imovinom postoji kroz ugovor, skrbničku strukturu i obvezu izdavatelja.
Sustav također treba oracle mehanizam za tržišne cijene, module za provjeru identiteta te pravila koja određuju tko smije primati pojedine tokene. Pametni ugovori mogu sadržavati popise dopuštenih adresa, mogućnost zamrzavanja sredstava i prisilnog prijenosa. Takve funkcije smanjuju decentralizaciju, ali su često nužne za usklađivanje sa sankcijama, pravilima protiv pranja novca i ograničenjima distribucije vrijednosnih papira.
Što korisnik dobiva tokenizacijom dionica
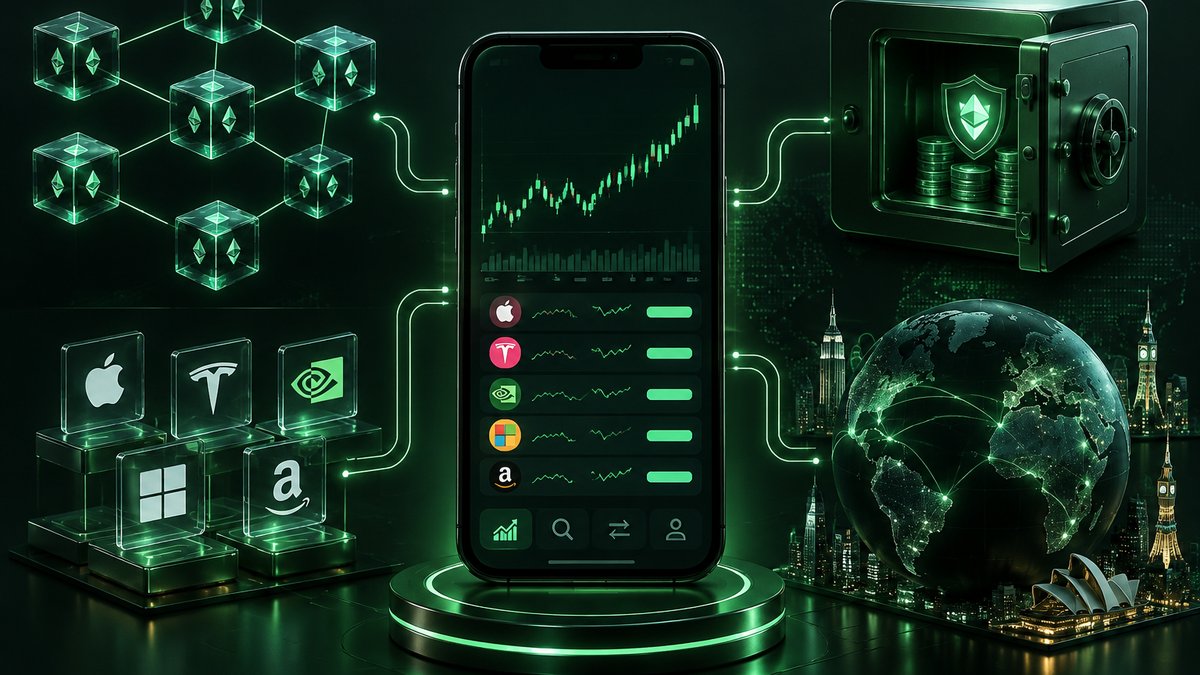
Robinhood europskim korisnicima nudi tokene koji prate vrijednost američkih dionica i ETF-ova. Ti instrumenti nisu isto što i izravno upisana dionica kod korporativnog registra. U pravilu predstavljaju ugovorno potraživanje prema izdavatelju, uz pokriće odgovarajućom imovinom. Prava glasa, porezni tretman, dividende i korporativne akcije ovise o uvjetima konkretnog proizvoda.
Prednost je dostupnost trgovanja izvan standardnog radnog vremena burze, uključujući model 24 sata dnevno tijekom radnog tjedna. Blockchain može omogućiti brže interno poravnanje, djeljivo vlasništvo i povlačenje tokena bez čekanja tradicionalnog ciklusa namire. Ipak, činjenica da se token može prenositi ne znači da je temeljna burza otvorena. Tijekom noći ili vikenda cijena može odstupati od posljednje službene kotacije, posebno kada je likvidnost mala.
Dugoročno bi tokenizirane dionice mogle služiti kao kolateral u kreditnim protokolima ili se razmjenjivati za stablecoine. No takva integracija zahtijeva pouzdane cjenovne izvore, mogućnost brze likvidacije i pravnu sigurnost da protokol smije držati ili prodati instrument. Bez toga je kompozabilnost više tehnička mogućnost nego stvarno dostupan proizvod.
Zašto Robinhood gradi vlastiti lanac
Vlastita mreža Robinhoodu omogućuje kontrolu nad naknadama, redoslijedom transakcija, pravilima pristupa i razvojem proizvoda. Tvrtka može subvencionirati troškove korisnicima, integrirati identitet s brokerskim računom i prilagoditi blokovski prostor tržišnim događajima. Za platformu s milijunima računa to je operativno učinkovitije nego trajno ovisiti o javnoj mreži čije naknade i kapacitet ne kontrolira.
Drugi motiv je distribucija. Robinhood već posjeduje korisničko sučelje, regulatorne licence u više jurisdikcija, sustave za izvršenje naloga i skrbničke odnose. Bitstamp dodatno donosi institucionalnu likvidnost i infrastrukturu za trgovanje. Kombinacija distribucije i namjenskog blockchaina može biti važnija od same tehničke izvedbe lanca.
Robinhood bi pritom mogao zadržati velik dio ekonomije sustava: naknade za izdavanje i otkup, spreadove, prihod sekvencera te potencijalne naknade aplikacija koje koriste mrežu. To otvara pitanje hoće li Robinhood Chain biti otvorena platforma ili prvenstveno kontrolirani produžetak postojeće brokerske aplikacije.
Ključni rizici i ograničenja
Prvi rizik je pravni. Vlasnik tokena možda nema ista prava kao izravni dioničar, osobito u slučaju insolventnosti izdavatelja ili skrbnika. Promotivni tokeni povezani s privatnim kompanijama dodatno su pokazali koliko naziv instrumenta može zbuniti korisnike. Token koji prati vrijednost privatne kompanije ne mora predstavljati njezinu stvarnu dionicu niti davati pravo na budući izlazak na burzu.
Drugi rizik proizlazi iz centralizirane infrastrukture. Ako jedan operator kontrolira sekvencer, most, oracle i popis dopuštenih adresa, tehnički može zaustaviti transakcije ili zamrznuti imovinu. Mostovi između lanaca dodatna su napadna površina, dok pogreška u ugovoru za mintanje može proizvesti tokene bez odgovarajućeg pokrića.
Treći problem je likvidnost. Tokenizirana verzija dionice može imati tanju knjigu naloga od primarnog tržišta, što povećava spread i rizik lošeg izvršenja. Ako različiti izdavatelji tokeniziraju istu dionicu, likvidnost se fragmentira među nekompatibilnim instrumentima. Stvarna vrijednost mreže zato će ovisiti o kvaliteti market makera, transparentnosti rezervi i pouzdanosti otkupa.
Zaključak
Robinhood Chain je pokušaj pretvaranja brokera u integriranu platformu za izdavanje, trgovanje i poravnanje tokenizirane imovine. Glavne prednosti su velika postojeća korisnička baza, Arbitrumova tehnološka osnova, mogućnost samostalnog čuvanja tokena i učinkovitije tržište izvan klasičnog radnog vremena. Nedostaci su ovisnost o izdavatelju i skrbniku, centralizacija ključnih komponenti, regulatorna ograničenja te moguća fragmentacija likvidnosti. Projekt je posebno relevantan ulagačima zainteresiranima za tokenizirane dionice i infrastrukturu digitalnih tržišta, ali njegovu kvalitetu treba procjenjivati prema pravima vlasnika tokena, transparentnosti pokrića i stvarnoj sigurnosti mreže, a ne samo prema broju Robinhoodovih korisnika.