Digitalni euro dio je šireg razvoja digitalnih valuta središnjih banaka, poznatih kao CBDC-ovi. Koncept je dobio ozbiljan institucionalni zamah nakon pojave Bitcoina, rasta mobilnih plaćanja i postupnog smanjenja uporabe gotovine. Europska središnja banka pokrenula je istražnu fazu projekta digitalnog eura 2021. godine, a 2023. prešla je u pripremnu fazu usmjerenu na tehničku arhitekturu, pravila sustava i izbor potencijalnih pružatelja infrastrukture.
Glavni motiv nije stvaranje europske kriptovalute, nego očuvanje pristupa novcu središnje banke u gospodarstvu u kojem se većina plaćanja izvršava privatnim kartičnim i mobilnim sustavima. Gotovina je danas jedini oblik novca središnje banke koji građani mogu izravno koristiti. Stanje na bankovnom računu, iako denominirano u eurima, pravno je potraživanje prema poslovnoj banci.
Digitalni euro trebao bi tu razliku prenijeti u digitalno okruženje. Bio bi obveza Eurosustava, imao bi vrijednost jednaku fizičkom euru i služio bi za svakodnevna plaćanja. Međutim, pitanje privatnosti ostaje središnji politički i tehnički problem: može li digitalni novac države biti dovoljno privatan, a istodobno zadovoljiti pravila protiv pranja novca, financiranja terorizma i poreznih prijevara?
Digitalni euro nije kriptovaluta ni stablecoin
CBDC može koristiti kriptografske potpise, distribuirane komponente i digitalne tokene, ali to ga ne čini decentraliziranom kriptovalutom. Kontrolu nad izdavanjem, pravilima namire i pristupom zadržava središnja banka. Za razliku od javnog blockchaina, korisnici ne bi samostalno validirali transakcije niti bi monetarna politika bila ugrađena u nepromjenjivi protokol.
Digitalni euro razlikuje se i od kategorije stablecoini kao što su USDC, USDT ili EURC. Stablecoin je obveza privatnog izdavatelja i ovisi o kvaliteti rezervi, skrbnicima i mogućnosti otkupa. Digitalni euro bio bi izravna obveza središnje banke, bez kreditnog rizika privatnog izdavatelja, slično gotovini ili rezervama koje banke drže kod Eurosustava.
Važna je i razlika između maloprodajnog i veleprodajnog CBDC-a. Digitalni euro zamišljen je prvenstveno kao maloprodajni instrument za građane i trgovce. Veleprodajni projekti, poput testiranja tokenizirane namire među financijskim institucijama ili platforme mBridge, rješavaju drukčiji problem: prekograničnu namiru velikih transakcija između banaka i središnjih banaka.
Kako bi tehnička arhitektura funkcionirala
Predloženi model temelji se na posredovanoj arhitekturi. Eurosustav bi izdavao digitalne eure i upravljao osnovnim pravilima namire, dok bi banke i ovlašteni pružatelji platnih usluga otvarali korisničke račune ili novčanike, provodili identifikaciju klijenata te obrađivali korisničku podršku. Građanin zato najvjerojatnije ne bi otvarao račun izravno kod Europske središnje banke.
Online plaćanje uključivalo bi autentikaciju korisnika, provjeru raspoloživog iznosa i konačnu namiru unutar infrastrukture digitalnog eura. Sustav bi morao podržavati plaćanja između osoba, plaćanja trgovcima, e-trgovinu i određene uvjetne prijenose. Korisnički novčanici mogli bi biti povezani s bankovnim računom kako bi se višak iznad dopuštenog limita automatski prebacio u bankovni depozit.
Limiti držanja razmatraju se radi zaštite financijske stabilnosti. Bez ograničenja bi građani u kriznom razdoblju mogli trenutačno prebaciti velike iznose iz poslovnih banaka u digitalni novac središnje banke. Takav digitalni bijeg depozita bio bi brži od klasičnog podizanja gotovine i mogao bi smanjiti likvidnost bankarskog sustava. Konačna visina limita i model naknade ovise o zakonodavnom i monetarnom okviru.
Offline plaćanja i granice privatnosti
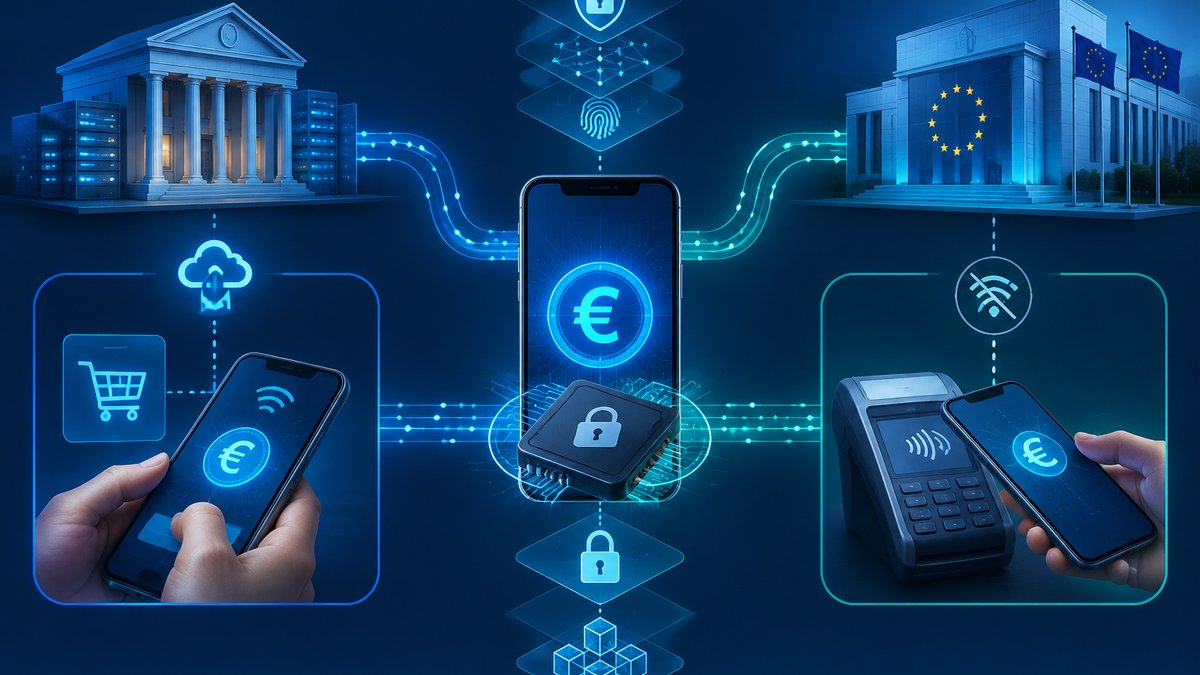
Offline način rada najvažniji je za privatnost i otpornost sustava. Dva uređaja mogla bi razmijeniti vrijednost lokalno, bez trenutačne veze sa središnjom infrastrukturom. Kriptografski zaštićen element na uređaju vodio bi evidenciju raspoloživog iznosa i sprječavao dvostruku potrošnju. Nakon ponovnog povezivanja sinkronizirali bi se relevantni podaci i stanje novčanika.
Takav model približava se svojstvima gotovine, ali nije identičan anonimnoj novčanici. Potrebni su mehanizmi za ograničenje offline iznosa, upravljanje izgubljenim uređajima i sprječavanje kopiranja sigurnosnih elemenata. Ako napadač kompromitira hardverski modul ili pronađe način vraćanja starog stanja uređaja, mogao bi pokušati isti digitalni euro potrošiti više puta.
Kod online transakcija potpuna anonimnost nije realan cilj. Pružatelji platnih usluga i dalje moraju primjenjivati pravila identifikacije i nadzora sumnjivih aktivnosti. Planirani dizajn nastoji smanjiti količinu osobnih podataka dostupnih Eurosustavu, primjerice pseudonimizacijom identifikatora i odvajanjem podataka o identitetu od podataka potrebnih za namiru. Ipak, pseudonimnost nije anonimnost: više skupova podataka može se naknadno povezati pravnim nalogom ili tehničkom korelacijom.
Stvarni rizici za financijsku privatnost
Prvi rizik je funkcionalno širenje nadzora. Sustav inicijalno projektiran za osnovnu namiru mogao bi se naknadno povezati s poreznim, socijalnim ili policijskim bazama podataka. Problem nije samo u tome tko danas smije pristupiti podacima, nego tko će to moći nakon budućih promjena zakona. Centralizirana infrastruktura stvara atraktivnu bazu financijskih metapodataka, čak i kada su pojedinačni identifikatori pseudonimizirani.
Drugi rizik je kibernetička sigurnost. Digitalni euro postao bi kritična infrastruktura za stotine milijuna korisnika. Napad na sustav identiteta, kompromitacija posrednika ili nedostupnost središnje komponente mogli bi privremeno blokirati plaćanja. Kriptografija štiti integritet poruka, ali ne uklanja ranjivosti mobilnih uređaja, socijalni inženjering, krađu vjerodajnica i pogreške u implementaciji.
Treći problem odnosi se na programabilnost. Institucije razlikuju programabilni novac, kojem izdavatelj ograničava gdje i kada se može potrošiti, od uvjetnih plaćanja koja korisnik dobrovoljno automatizira. Tehnički je, međutim, moguće izgraditi obje funkcije. Zato zabrana državnog ograničavanja namjene novca mora biti pravno provediva i tehnički provjerljiva, a ne samo političko obećanje.
Iskustva e-CNY-ja u Kini, Sand Dollara na Bahamima i eNaire u Nigeriji pokazuju da izdavanje CBDC-a samo po sebi ne jamči široku uporabu. Korisnicima su važni jednostavan UX, prihvaćenost kod trgovaca, privatnost i jasna prednost u odnosu na postojeće aplikacije. Loše dizajniran digitalni euro mogao bi povećati troškove bankama i trgovcima bez stvarnog poboljšanja platnog iskustva.
Može li se privatnost tehnički zaštititi
Zaštita privatnosti zahtijeva kombinaciju kriptografije, decentralizacije podataka i pravnog nadzora. Slijepi potpisi, dokazi bez otkrivanja podataka i selektivno otkrivanje atributa mogu dokazati da je transakcija dopuštena bez prijenosa cjelovitog identiteta. Ipak, takvi mehanizmi povećavaju složenost, otežavaju povrat sredstava i mogu biti u napetosti s obvezama praćenja nezakonitih tokova.
Razumna arhitektura zato bi trebala primjenjivati minimalizaciju podataka, kratke rokove čuvanja, neovisne sigurnosne revizije i strogo razdvajanje identiteta od platnih zapisa. Izvorni kod ključnih komponenti trebao bi biti dostupan stručnoj provjeri. Privatnost nije pojedinačna funkcija aplikacije, nego svojstvo cijelog sustava, uključujući banke, uređaje, mrežne dnevnike i zakonske ovlasti institucija.
Zaključak
Digitalni euro može ponuditi siguran javni instrument plaćanja, smanjiti ovisnost Europe o privatnim platnim mrežama i omogućiti otpornija offline plaćanja. Istodobno donosi rizike povezane s nadzorom, koncentracijom podataka, kibernetičkim napadima i odljevom bankovnih depozita. Kraj financijske privatnosti nije neizbježan, ali privatnost neće nastati automatski. Za građane, trgovce, banke i stručnjake za kriptografiju presudni će biti konačna arhitektura, zakonska ograničenja pristupa podacima i mogućnost neovisne provjere sustava. Digitalni euro treba procjenjivati prema tome što tehnički i pravno dopušta, a ne samo prema javno deklariranim namjerama njegovih upravitelja.