Poluga od 100x nije nastala u kriptovalutama, nego proizlazi iz tradicionalnog trgovanja izvedenicama, gdje se mali kolateral koristi za kontrolu znatno veće pozicije. U kriptoindustriji postala je široko dostupna nakon pojave platformi poput BitMEX-a, osnovanog 2014., te popularizacije perpetual ugovora od 2016. godine. Ti ugovori nemaju datum dospijeća, a cijenu približavaju spot tržištu putem periodičnih funding plaćanja.
Kasnije su Binance Futures, Bybit, OKX i druge kripto mjenjačnice preuzele sličan model. Visoka poluga privukla je trgovce jer omogućuje velik prinos na mali kapital, ali je istodobno smanjila dopuštenu pogrešku na manje od uobičajenog kratkoročnog pomaka cijene.
Ključni problem nije samo to što 100x poluga povećava gubitak. Ona mijenja cijelu matematiku pozicije: prag likvidacije, utjecaj naknada, osjetljivost na volatilnost i vjerojatnost da će tržišni šum zatvoriti trgovinu prije nego što se očekivani smjer uopće razvije.
Što 100x poluga zapravo znači
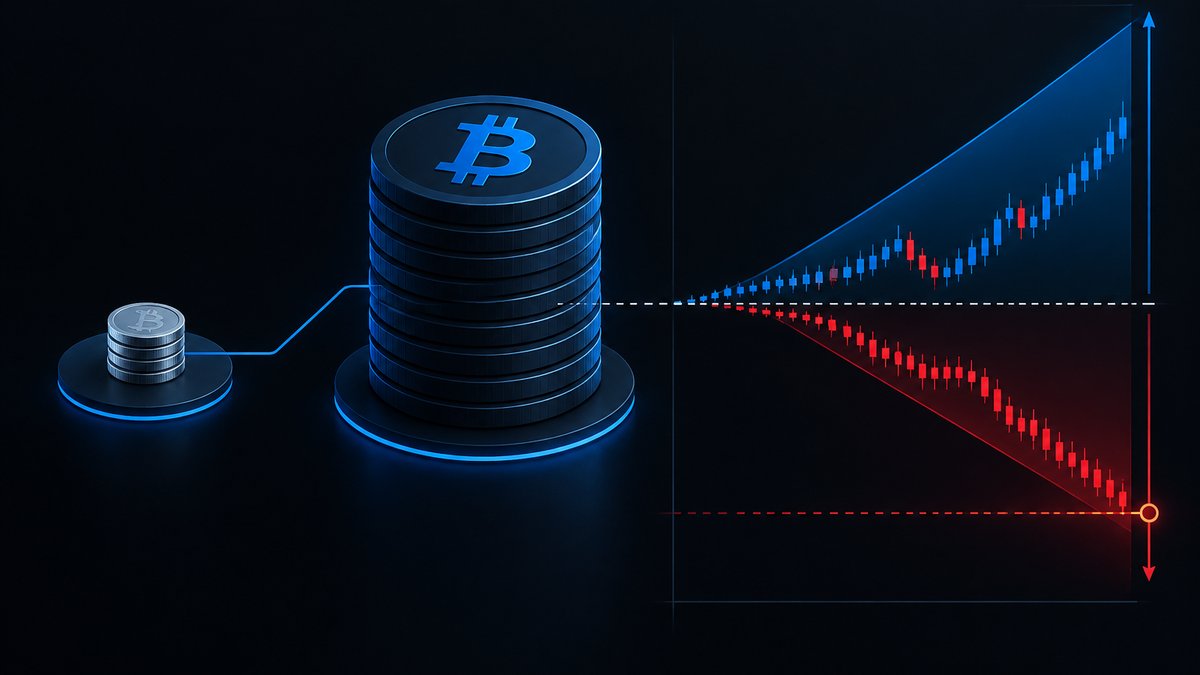
Ako trgovac položi 100 USDT i koristi 100x polugu, kontrolira poziciju nominalne vrijednosti 10.000 USDT. Pomak cijene od 0,1 posto zato proizvodi približno 10 USDT nerealizirane dobiti ili gubitka, prije naknada i fundinga. Pomak od 0,5 posto znači oko 50 USDT promjene, odnosno 50 posto početnog kapitala.
Osnovna veza može se zapisati kao nominalna pozicija jednaka kolateralu pomnoženom s polugom. Prinos na kapital približno je jednak postotnom pomaku cijene pomnoženom s polugom. Rast od 0,4 posto uz 100x daje približno 40 posto dobiti, ali pad od 0,4 posto stvara jednak gubitak. Poluga ne povećava prednost strategije, nego samo ubrzava njezin financijski ishod.
Likvidacija dolazi prije gubitka cijele marže
Česta je pogreška pretpostaviti da pozicija s polugom 100x može izdržati pomak od točno jedan posto. To bi vrijedilo samo kada ne bi postojali maintenance margin, naknade i rezervirana sredstva za zatvaranje. Mjenjačnica likvidira poziciju ranije kako račun ne bi pao ispod minimalnog zahtjeva održavanja.
Kod pojednostavljenog linearnog perpetual ugovora prag nepovoljnog pomaka približno odgovara razlici između početne i održavajuće marže. Ako početna marža iznosi jedan posto, a maintenance margin 0,5 posto, teoretski prostor do likvidacije iznosi približno 0,5 posto. Stvarna formula ovisi o platformi, veličini pozicije, razredu rizika, naknadama i dodatnom kolateralu.
Za long poziciju otvorenu na 60.000 USDT pomak od samo 300 USDT predstavlja 0,5 posto. Takav pomak na Bitcoinu može se dogoditi unutar nekoliko minuta, bez promjene šireg tržišnog trenda. Trgovac može točno predvidjeti dnevni smjer, ali ipak biti likvidiran tijekom kratkog povlačenja cijene.
Kako tehnički funkcionira perpetual sustav
Perpetual ugovor prati indeksnu cijenu izvedenu iz više spot tržišta. Platforma obično razlikuje last price, odnosno posljednju izvršenu cijenu, i mark price, procijenjenu fer vrijednost koja se koristi za obračun nerealiziranog rezultata i likvidacije. Time se smanjuje mogućnost da jedan izolirani nalog izravno izazove likvidaciju, ali se rizik naglog pomaka indeksa ne uklanja.
Liquidation engine ne čeka da saldo postane nula. Kada equity padne ispod maintenance margine, sustav preuzima poziciju i pokušava je zatvoriti u knjizi naloga. Ako izvršenje bude lošije od stečajne cijene, gubitak pokriva osiguravateljski fond. U ekstremnim uvjetima može se aktivirati automatsko razduživanje profitabilnih trgovaca, poznato kao ADL.
Funding povezuje cijenu perpetual ugovora sa spot tržištem. Kada se ugovor trguje iznad indeksa, long trgovci u pravilu plaćaju short trgovcima, a kod suprotnog odstupanja smjer plaćanja može biti obrnut. Kod 100x poluge čak i relativno mala funding stopa postaje značajna u odnosu na stvarno položenu maržu.
Likvidnost, spread i klizanje cijene
Prikazana tržišna cijena nije nužno cijena po kojoj je moguće zatvoriti veliku poziciju. Tijekom volatilnosti spread se širi, dubina knjige naloga pada, a market nalog prolazi kroz više cjenovnih razina. Tako nastaje klizanje cijene, koje može pretvoriti planirani mali gubitak u znatno veći.
Problem postaje izražen tijekom kaskade likvidacija. Prisilna prodaja long pozicija spušta cijenu, što aktivira nove likvidacije i dodatne market prodaje. Na decentraliziranim DeFi protokolima poput dYdX-a, GMX-a ili Hyperliquida arhitektura se razlikuje, ali ostaju rizici oracle podataka, likvidnosti, mrežnog zagušenja i izvršenja likvidatora.
Zašto je dugoročna vjerojatnost protiv trgovca
Pretpostavimo da strategija ima 55 posto dobitnih trgovina, ali svaki neuspjeli pokušaj s 100x polugom završava gubitkom većine izdvojene marže. Nekoliko uzastopnih gubitaka dovoljno je za ozbiljno smanjenje računa. Nakon gubitka od 50 posto potreban je prinos od 100 posto samo za povratak na početno stanje.
Tu djeluje i rizik propasti. Čak i strategija s pozitivnim očekivanjem može bankrotirati ako je veličina pozicije prevelika. Niz od pet ili šest gubitaka nije statistički neobičan, ali je s ekstremnom polugom često nepreživljiv. Prednost bez kontrole veličine pozicije nema praktičnu vrijednost.
Naknade dodatno pomiču očekivani rezultat. Trgovac plaća ulaz, izlaz, mogući funding i spread. Budući da se naknada računa na nominalnu vrijednost pozicije, a ne samo na položeni kolateral, često trgovanje s 100x polugom može potrošiti velik dio marže čak i kada se cijena gotovo ne pomakne.
Praktično upravljanje rizikom
Profesionalni pristup započinje određivanjem novčanog rizika, a ne izborom maksimalne poluge. Ako račun vrijedi 10.000 USDT, a dopušteni gubitak po trgovini iznosi 100 USDT, veličina pozicije određuje se prema udaljenosti stop naloga. Kod stopa udaljenog dva posto, nominalna pozicija iznosila bi približno 5.000 USDT, bez uračunatih naknada i klizanja.
Isolated margin ograničava kolateral vezan uz jednu poziciju, dok cross margin koristi širi saldo računa i može ugroziti ostale pozicije. Stop nalog također nije jamstvo izvršenja po zadanoj cijeni. Tijekom naglog skoka ili pada može biti izvršen znatno lošije, pa su likvidnost i veličina pozicije jednako važni kao tehnička analiza.
Zaključak
100x poluga omogućuje veliku tržišnu izloženost uz malo kapitala, ali ostavlja izrazito uzak prostor između ulaza i likvidacije. Maintenance margin, naknade, funding, spread i klizanje znače da pozicija često ne može podnijeti ni pomak od jednog posto.
Takva poluga može imati ograničenu primjenu kod iskusnih trgovaca koji koriste mali dio kapitala i precizno kontroliraju rizik. Za većinu sudionika ona povećava vjerojatnost prisilnog zatvaranja, osobito na volatilnom i plitkom tržištu. Matematika je jednostavna: što je poluga veća, to je manja dopuštena pogreška.