Funding rate nastao je kao rješenje ključnog problema perpetual futures ugovora: kako održati cijenu derivata blizu spot cijene imovine kada ugovor nema datum isteka. Koncept perpetualnog futuresa akademski je razmatran još početkom 1990-ih, dok ga je BitMEX 2016. popularizirao na tržištu kriptovaluta. Umjesto periodičnog poravnanja ugovora, uvedeno je plaćanje između trgovaca koje financijski motivira tržište da cijenu perpetual ugovora vrati prema indeksnoj cijeni.
Danas funding rate koriste centralizirane platforme kao što su Binance, Bybit i OKX, ali i decentralizirani protokoli Hyperliquid, dYdX i GMX. Posebno je važan pri trgovanju derivatima na Bitcoin i Ethereum jer pokazuje koliko su sudionici spremni platiti za leveraged long ili short poziciju. Upravo zato funding rate nije samo trošak držanja pozicije, nego indikator tržišnog pozicioniranja.
Tvrdnja da je funding rate vaš najbolji indikator ima smisla samo ako ga ne promatrate izolirano. On ne predviđa automatski smjer cijene, ali precizno pokazuje kada je jedna strana trgovine prenatrpana, koliko je poluga agresivna i gdje može nastati prisilno zatvaranje pozicija.
Kako funding rate tehnički funkcionira
Perpetual ugovor prati referentni indeks sastavljen od spot cijena na više tržišta. Platforma istodobno računa mark price, odnosno cijenu koja se koristi za nerealiziranu dobit, gubitak i likvidacije. Mark price nije nužno posljednja trgovana cijena; konstruiran je tako da kratkotrajna manipulacija order bookom ne izazove nepotrebne likvidacije.
Funding rate najčešće se izvodi iz premijskog indeksa, koji mjeri odstupanje perpetual cijene od spot indeksa, te komponente kamatne stope. Točna formula, ograničenja i intervali razlikuju se među platformama. Na nekima se funding obračunava svakih osam sati, dok drugi protokoli koriste jednosatne ili dinamičke intervale. Zbog toga se brojke s različitih mjenjačnica ne smiju uspoređivati bez normalizacije.
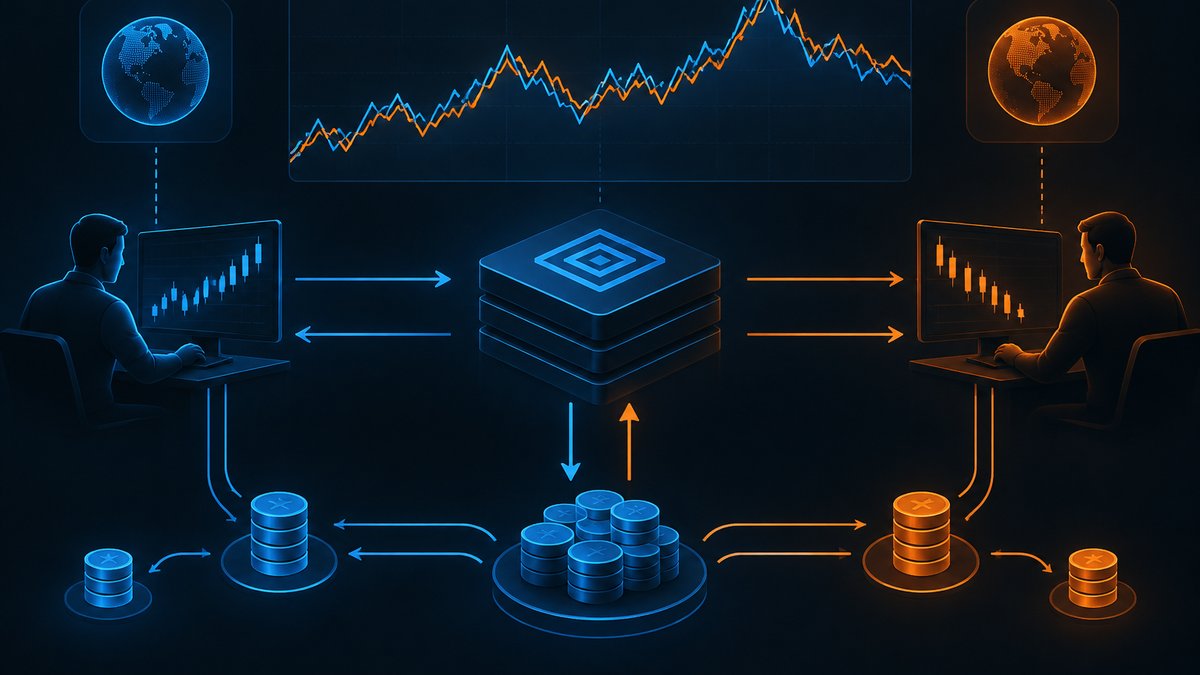
Ako je funding pozitivan, long pozicije plaćaju short pozicijama. Ako je negativan, short pozicije plaćaju long pozicijama. Plaćanje se u pojednostavljenom obliku računa kao nominalna vrijednost pozicije pomnožena funding stopom. Pozicija od 100.000 USDT uz stopu od 0,01 posto proizvodi plaćanje od 10 USDT za taj interval, neovisno o uloženom kolateralu.
Važno je razumjeti da platforma u pravilu nije primatelj tog iznosa. Funding se prenosi između suprotnih strana tržišta, dok burza zasebno naplaćuje naknade za trgovanje. Mehanizam potiče otvaranje pozicija na manje popularnoj strani i tako pomaže vratiti perpetual cijenu prema spot indeksu.
Što pozitivna i negativna stopa stvarno govore
Umjereno pozitivan funding u uzlaznom trendu normalna je pojava. Pokazuje da postoji veća potražnja za leveraged long pozicijama, ali ne znači da preokret mora odmah uslijediti. Problem nastaje kada cijena stagnira ili slabi, dok funding i open interest nastavljaju rasti. Tada novi kupci koriste sve veću polugu, ali spot potražnja ne potvrđuje kretanje.
Ekstremno pozitivan funding može signalizirati prenatrpanu long stranu. Ako cijena padne do klastera likvidacija, prisilna prodaja long pozicija dodatno ubrzava pad. To je mehanizam long squeezea. Obrnuto, duboko negativan funding uz stabilnu cijenu može pokazivati prenatrpane short pozicije i povećanu vjerojatnost short squeezea.
Negativna stopa ipak nije automatski signal za kupnju. Tijekom snažnog silaznog trenda short trgovci mogu opravdano plaćati funding jer je njihov cjenovni profit višestruko veći od troška. Ekstrem može trajati dulje nego što račun s visokom polugom može izdržati, zbog čega ulazak samo na temelju suprotnog sentimenta često završava likvidacijom.
Funding treba čitati zajedno s open interestom
Najkorisnija kombinacija je funding rate, open interest i promjena cijene. Rast cijene uz rast open interesta i umjeren funding upućuje na ulazak novih pozicija. Rast cijene uz pad open interesta češće znači zatvaranje shortova, odnosno short covering, a ne nužno održivu novu potražnju.
Ako open interest snažno raste, funding postaje izrazito pozitivan, a cijena više ne napreduje, tržište akumulira osjetljiv leveraged long rizik. Ako cijena zatim probije lokalnu podršku, likvidacije mogu stvoriti lančanu reakciju. Nasuprot tome, negativan funding, rast open interesta i nemogućnost cijene da probije niže mogu upozoriti da prodavatelji gube kontrolu.
Profesionalne alate za praćenje derivata treba koristiti za agregiranje podataka s više platformi. CoinGlass, Velo i terminali pojedinih burzi prikazuju funding, likvidacije i open interest, dok on-chain protokoli nude vlastite nadzorne ploče. Agregirani podatak pouzdaniji je od jedne burze jer velika pozicija na izoliranom tržištu može iskriviti lokalnu stopu.
Kako usporediti stope različitih tržišta
Funding od 0,01 posto ne znači mnogo bez intervala obračuna. Ako se naplaćuje svaka četiri sata, trošak je dvostruko veći nego kod istog fundinga svakih osam sati. Za usporedbu je korisna jednostavna godišnja stopa: funding po intervalu pomnoži se brojem intervala u danu i brojem dana u godini. Tako 0,01 posto svakih osam sati približno odgovara jednostavno anualiziranoj stopi od 10,95 posto, prije učinka reinvestiranja i promjena budućih stopa.
Razlike među tržištima otvaraju prostor za delta-neutralni cash-and-carry pristup. Trgovac može kupiti spot imovinu i otvoriti jednako velik perpetual short na tržištu s pozitivnim fundingom. Cjenovna izloženost tada je približno neutralizirana, a prihod dolazi iz fundinga. Međutim, stvarni rezultat umanjuju naknade, slippage, trošak kapitala i promjenjivost stope.
Na Hyperliquidu ili dYdX-u treba dodatno razumjeti način izračuna oracle cijene, dostupnost kolaterala i ponašanje sustava tijekom volatilnosti. Kod GMX-a struktura nije identična klasičnom centraliziranom order booku jer izvršenje i trošak pozicije ovise o dizajnu protokola i dostupnoj likvidnosti. Isti naziv metrike ne jamči isti ekonomski model.
Najvažniji rizici i pogrešna tumačenja
Prvi rizik je promjenjivost fundinga. Stopa prikazana pri otvaranju pozicije nije zajamčena za sljedeći interval. Profitabilan arbitražni trade može postati neisplativ ako funding padne na nulu ili promijeni predznak. Uz to, premještanje kapitala između platformi nosi operativni rizik i kašnjenje upravo kada je tržište najnestabilnije.
Drugi rizik je likvidacija. Funding se računa na nominalnu vrijednost, dok je kolateral samo dio te vrijednosti. Trgovac s polugom od deset puta može plaćati funding na poziciju deset puta veću od vlastitog kapitala. Nepovoljan pomak mark pricea zato može zatvoriti poziciju prije nego što se očekivana divergencija fundinga i cijene ispravi.
Treći rizik obuhvaća likvidnost, tehničku infrastrukturu i drugu ugovornu stranu. Burza može imati prekid rada, oracle može kasniti, a plitak order book povećati slippage pri zatvaranju. Na centraliziranoj platformi postoji i skrbnički rizik, dok kod decentraliziranog protokola treba uračunati ranjivosti pametnih ugovora i mogućnost lošeg duga.
Zaključak
Funding rate jedan je od najboljih indikatora za razumijevanje pozicioniranja na tržištu derivata, ali nije samostalan signal za kupnju ili prodaju. Njegova najveća vrijednost nastaje kada se kombinira s open interestom, spot volumenom, likvidacijama i strukturom cijene. Pozitivna stopa pokazuje dominaciju long potražnje, negativna dominaciju short potražnje, ali tek tržišni kontekst otkriva je li riječ o zdravom trendu ili prenatrpanoj trgovini. Indikator je posebno relevantan aktivnim trgovcima, arbitražerima i ulagačima koji koriste polugu, dok početnici prije njegove primjene moraju razumjeti intervale obračuna, mark price i rizik likvidacije.