Američka temeljna inflacija porasla je za 0,3 % u kolovozu i odmah suzila prostor za rast bitcoina. Tržište sada procjenjuje da postoji 85 % vjerojatnosti da će kamatne stope nakon sastanka Feda sljedećeg tjedna biti više. Za vodeću kriptoimovinu to stvara neobičan raskorak. Stroža monetarna politika kratkoročno prijeti cijeni, dok problemi na tržištu državnih obveznica otvaraju povoljniju srednjoročnu mogućnost. James Butterfill, voditelj istraživanja u CoinSharesu, europskom upravitelju imovinom i izdavatelju izvješća, procjenjuje da bi čvršća inflacija zasad mogla zadržati bitcoin ispod 80.000 USD. Ta razina tako postaje važan otpor u tjednu obilježenom iščekivanjem odluke američke središnje banke.
Inflacija vraća Fed u središte pozornosti
Američki indeks potrošačkih cijena bez hrane i energije povećao se u kolovozu 2026. za 0,3 % u odnosu na srpanj.
Rast je bio viši od očekivanja i pojačao je procjene da će Fed zadržati stroži monetarni smjer. CME FedWatch pokazao je 11. Rujna 2026. da trgovci pridaju 85 % vjerojatnosti višim kamatnim stopama nakon sastanka sljedećeg tjedna.
Takva procjena smanjuje privlačnost rizičnije imovine jer ulagačima sigurniji instrumenti nude konkurentnije prinose. Bitcoin se u pravilu bolje ponaša kada su kamatne stope niske.
Jeftiniji kapital tada lakše ulazi na tržišta, dok slabiji prinosi na obveznice povećavaju potražnju za alternativnom imovinom. Više kamatne stope djeluju suprotno. Kapital poskupljuje, likvidnost se steže, a ulagači češće smanjuju izloženost imovini s većim cjenovnim oscilacijama. Pojednostavljeno, likvidnost je količina lako dostupnog novca za ulaganje; kada je ima manje, teže je poduprijeti rast cijena.
Zašto granica od 80.000 USD postaje važna
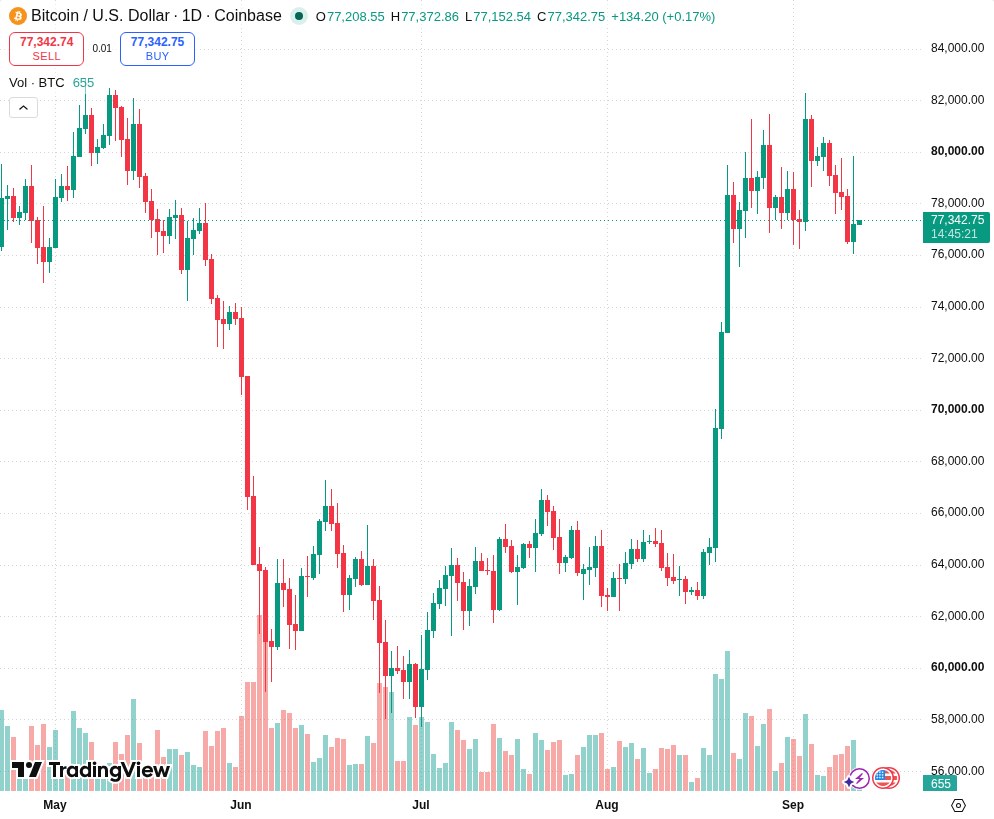
Razina od 80.000 USD predstavlja kratkoročnu zonu otpora, a ne zajamčenu gornju granicu. Za održiv proboj tržištu bi koristili slabiji inflacijski pritisci ili blaža očekivanja monetarne politike.
Trenutačni podaci nude suprotnu kombinaciju. Temeljna inflacija podupire stroži Fed, dok tržište već s 85 % vjerojatnosti računa na više stope nakon idućeg sastanka. Za ulagače to znači da sama potražnja za bitcoinom možda neće biti dovoljna za proboj otpora.
Potrebna je i povoljnija makroekonomska pozadina, posebno niži prinosi i dostupnija dolarska likvidnost. Kratkoročni pritisak ipak ne poništava srednjoročni argument. Upravo američke državne obveznice stvaraju drugi dio priče, koji bi mogao promijeniti odnos snaga.
Otkup obveznica nije spustio dugoročne prinose
Prošireni program otkupa državnih obveznica američkog Ministarstva financija dosad nije znatno snizio dugoročne prinose. Ministar financija Scott Bessent prethodno je najavio udvostručenje opsega otkupa dugoročnih obveznica. Otkup funkcionira poput velikog kupca koji ulazi na tržište i povećava potražnju. Viša cijena obveznica u pravilu znači niži prinos, ali dosadašnja intervencija nije proizvela željeni učinak na dugom kraju tržišta.
Butterfill smatra da će, ako dugoročni prinosi ostanu tvrdoglavo visoki, rasti pritisak na Bessenta da pokrene mnogo veći program kupnje obveznica. Cilj takve intervencije bio bi smanjenje troškova zaduživanja. Mogući potez Butterfill opisuje kao program u stilu „bazuke”. Za bitcoin bi snažnije kupnje obveznica mogle značiti više likvidnosti, niže prinose i obnovljenu zabrinutost zbog vrijednosti dolara.
Slabiji dolar povezuje bitcoin i zlato
Nakon Bessentove najave udvostručenja otkupa dugoročnih obveznica bitcoin je u kolovozu ostvario jedan od svojih najboljih uzleta posljednjih godina. Najava otkupa i rast cijene koji je uslijedio potaknuli su neke tržišne komentatore na tvrdnju da se vratila strategija zaštite od obezvrjeđivanja valute.
Logika je jednostavna. Kada ulagači očekuju slabljenje kupovne moći valute, dio kapitala prebacuju u imovinu čija ponuda nije izravno vezana uz odluke središnje banke ili državne riznice. Bitcoin i zlato profitirali su od takvog pozicioniranja dok je dolar slabio.
Zlato ima dugu povijest monetarne zaštite, dok bitcoin nudi digitalnu imovinu s unaprijed ograničenom ponudom. Veći program kupnje obveznica mogao bi dodatno ojačati tu strategiju. CoinShares procjenjuje da bi takva intervencija postala jedan od snažnijih srednjoročnih katalizatora za bitcoin.
Dvije politike vuku cijenu u suprotnim smjerovima
Fed i Ministarstvo financija trenutačno šalju različite tržišne signale. Fed zbog inflacije dobiva argument za više kamatne stope, dok visoki dugoročni prinosi povećavaju potrebu za snažnijim državnim otkupom obveznica. Prvi signal ograničava neposredni rast bitcoina. Drugi povećava izglede za buduću intervenciju koja bi mogla sniziti troškove zaduživanja i vratiti više likvidnosti na tržište. Cijenu pritom ne određuje samo jedna objava. U ovom se slučaju sudaraju inflacija, kamatne stope, državni dug, dolar i spremnost Ministarstva financija na veće kupnje.
Zaključak
Rast temeljne inflacije od 0,3 % i tržišna procjena od 85 % vjerojatnosti viših stopa stvaraju jasan kratkoročni pritisak. U takvom bi okruženju bitcoin mogao teško svladati otpor na 80.000 USD. Srednjoročna slika nudi drukčiji smjer. Ako prošireni otkup obveznica i dalje ne bude znatno utjecao na dugoročne prinose, mogao bi porasti pritisak za pokretanje većeg programa kupnje obveznica u stilu „bazuke”. Takva bi intervencija mogla smanjiti prinose, oslabiti dolar i ojačati potražnju za bitcoinom i zlatom. Zato se uz kratkoročnu prepreku na 80.000 USD istodobno pojavljuje mogući temelj za snažniji srednjoročni tržišni potez.