Tržište decentraliziranih perpetual futures ugovora razvilo se kao odgovor na ograničenja centraliziranih burzi: skrbništvo nad sredstvima, netransparentne likvidacije i ovisnost o jednom operateru. dYdX je pokrenut 2017., GMX je stekao širu uporabu tijekom 2021., Hyperliquid je izgradio vlastitu infrastrukturu za trgovanje, dok je Aster nastao 2025. objedinjavanjem projekata Astherus i APX Finance.
Sve četiri platforme pripadaju širem DeFi tržištu, ali koriste bitno različite modele izvršenja. dYdX i Hyperliquid oslanjaju se na knjigu naloga, GMX koristi oracle-based fondove likvidnosti, a Aster kombinira jednostavno trgovanje i profesionalno sučelje. Zbog toga odgovor na pitanje koja je perp platforma najbolja ovisi o veličini pozicije, strategiji i toleranciji na infrastrukturni rizik.
Kako perpetual DEX zapravo funkcionira
Perpetual futures ugovor nema datum dospijeća. Njegovu cijenu prema spot tržištu približava funding stopa: kada se ugovor trguje iznad referentne cijene, long pozicije u pravilu plaćaju short pozicijama, a u obrnutom slučaju smjer plaćanja se mijenja. Izračun se razlikuje među protokolima pa identična pozicija može imati različit trošak držanja.
Kod knjige naloga korisnički se nalozi uparuju prema cijeni i vremenu. Kod pooled-liquidity modela trgovac otvara poziciju protiv zajedničkog fonda, dok oracle određuje izvršnu ili referentnu cijenu. Sustav zatim prati kolateral, nerealizirani gubitak i marginu održavanja. Kada kapital računa padne ispod zadanog praga, likvidacijski mehanizam prisilno zatvara poziciju.
dYdX: specijalizirani lanac za profesionalno trgovanje
Rane verzije dYdX-a radile su na Ethereumu, a četvrta verzija prešla je na samostalni lanac izgrađen uz Cosmos SDK i CometBFT konsenzus. Validatori održavaju knjigu naloga i uključuju izvršene transakcije u blokove. Takva arhitektura uklanja klasičnog centraliziranog operatera, ali stabilnost trgovanja ovisi o mreži validatora i kvaliteti indeksiranja podataka.
dYdX odgovara trgovcima koji žele poznat CLOB model, napredne vrste naloga i izolaciju infrastrukture od zagušenja drugih aplikacija. Prednost mu je protokolarna specijalizacija, dok su nedostaci potreba za prebacivanjem sredstava na dYdX Chain, slabije kompozabilno okruženje te razlike između mrežne decentralizacije i centraliziranih web-sučelja.
GMX: trgovanje protiv fondova likvidnosti
GMX na Arbitrumu i Avalancheu ne ovisi o klasičnoj knjizi naloga. U GMX V2 tržišta koriste zasebne GM fondove s definiranim long i short kolateralom, dok cijene dolaze iz oracle sustava. Otvaranje pozicije mijenja izloženost fonda, a naknade i ograničenja prilagođavaju se neravnoteži između long i short strane.
Ovaj model olakšava veće market naloge kada fond ima dovoljno dubine, ali price impact može značajno povećati trošak neuravnotežene pozicije. Pružatelji likvidnosti primaju dio naknada, no istodobno preuzimaju rizik profitabilnih trgovaca, promjene vrijednosti imovine u fondu i pogrešno postavljenih parametara pojedinog tržišta.
Hyperliquid: brzina centralizirane burze na vlastitom lancu
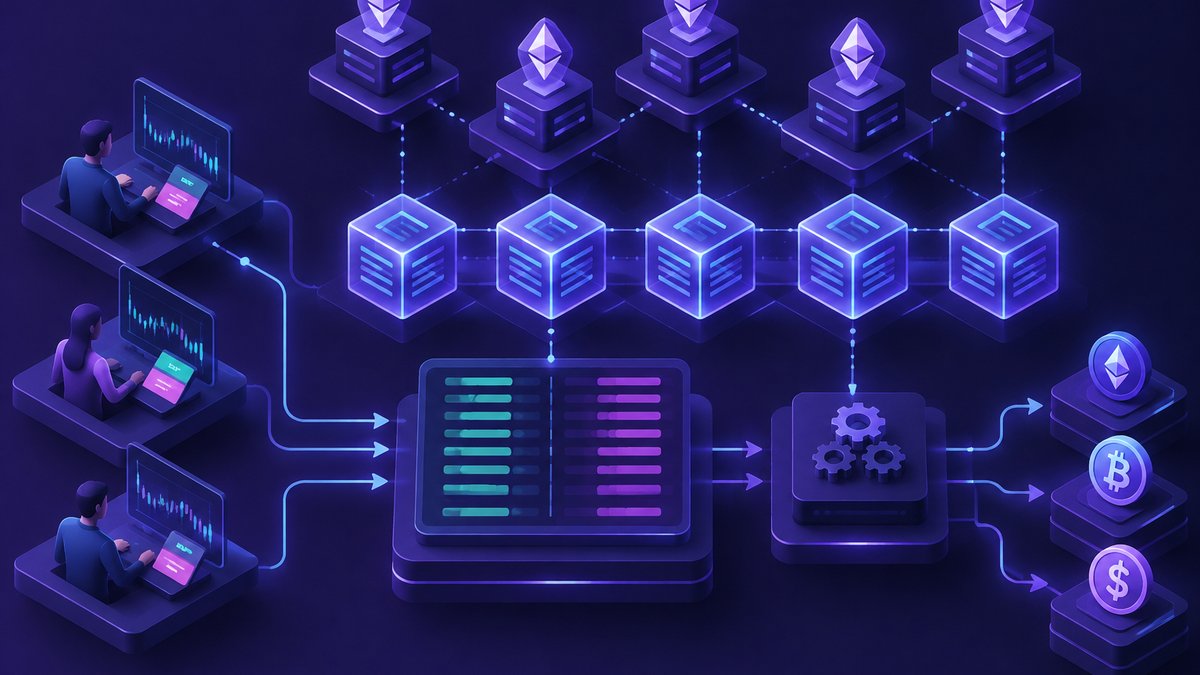
Hyperliquid koristi vlastiti Layer 1 i HyperBFT konsenzus. HyperCore obrađuje knjigu naloga, perpetual ugovore, spot tržišta i likvidacije, dok HyperEVM omogućuje izvođenje pametnih ugovora uz pristup likvidnosti ekosustava. Rezultat je niska latencija i korisničko iskustvo bliže centraliziranim burzama nego tipičnim on-chain aplikacijama.
Platforma je posebno prikladna aktivnim trgovcima, market makerima i strategijama koje često mijenjaju naloge. HLP vault sudjeluje u market makingu i likvidacijama, ali nije bezrizičan prihodovni proizvod. Glavni kompromis čini ovisnost o vlastitom lancu, njegovu skupu validatora, mostu za depozite i pravilnom radu jedinstvenog trgovačkog sustava.
Aster: višelančani pristup i kapitalna učinkovitost
Aster kombinira jednostavan način trgovanja s profesionalnim sučeljem temeljenim na knjizi naloga. Projekt naglašava pristup preko više mreža te mogućnost korištenja određene prinosne imovine kao kolaterala. Korisnik tako potencijalno zadržava prinos na kolateral dok održava leveraged poziciju, što povećava kapitalnu učinkovitost, ali uvodi dodatne izvore rizika.
Ako je kolateral derivat stablecoina ili staking pozicije, trgovac nije izložen samo tržištu perpetual ugovora. Mora pratiti depeg kolaterala, likvidnost otkupa i sigurnost protokola koji stvara prinos. Aster je zato zanimljiv korisnicima BNB Chain ekosustava i višelančanim trgovcima, ali njegova složenija struktura zahtijeva detaljnu provjeru svakog podržanog kolaterala.
Koju platformu odabrati prema strategiji
Za profesionalno trgovanje limit nalozima dYdX nudi zrelu, specijaliziranu infrastrukturu, dok Hyperliquid prednjači kada su prioriteti brzina, likvidna knjiga naloga i česte izmjene pozicija. GMX je logičniji izbor za korisnike koji preferiraju trgovanje povezano s oracle cijenama i žele razumjeti kako njihove pozicije utječu na fondove likvidnosti.
Aster ima smisla kada su važni višelančani pristup i prinosni kolateral. Ipak, naknade za trgovanje nisu dovoljne za usporedbu. Potrebno je uračunati funding, price impact, naknade mreže, trošak mosta i očekivani slippage. Za veći nalog korisno je simulirati izvršenje na svim platformama jer najniža nominalna naknada ne znači nužno najjeftiniju transakciju.
Sigurnosni, likvidnosni i regulatorni rizici
Najvažniji tehnički rizik jest kvar oraclea ili manipulacija tankim referentnim tržištem. Pogrešna cijena može izazvati nepravedne likvidacije prije nego što upravljanje protokolom reagira. Drugi rizik su pametni ugovori, mostovi i administrativni ključevi. Samostalno skrbništvo ne uklanja mogućnost programskog propusta ili kompromitiranog potpisnika.
Likvidnost također nije konstantna. Tijekom naglog pada tržišta knjiga naloga može se stanjiti, a fond likvidnosti postati izrazito neuravnotežen. Tome treba dodati regulatorna ograničenja, geoblokiranje pojedinih sučelja i porezni tretman derivata. Razumno je ograničiti leverage, koristiti stop naloge i ne držati sav trgovački kapital na jednom protokolu.
Zaključak
Ne postoji univerzalno najbolja perp platforma. dYdX odgovara trgovcima koji cijene specijalizirani lanac i tradicionalnu knjigu naloga, GMX korisnicima koji razumiju pooled-liquidity model, Hyperliquid aktivnim trgovcima kojima su presudni brzina i dubina tržišta, a Aster korisnicima kojima su važni višelančani pristup i prinosni kolateral. Konačnu odluku treba temeljiti na ukupnom trošku izvršenja, kvaliteti likvidnosti, arhitekturi kolaterala i riziku infrastrukture, a ne samo na leverageu ili promotivnim naknadama.