Tokenizirane dionice pojavile su se krajem 2010-ih kao pokušaj povezivanja tradicionalnog tržišta kapitala s blockchain infrastrukturom. Rani modeli, poput tokena koje su nudile pojedine kripto burze, uglavnom su pratili cijenu dionica preko skrbnički pohranjenih vrijednosnih papira ili izvedenica. Cilj je bio omogućiti djelomično vlasništvo, brži prijenos i trgovanje izvan standardnog radnog vremena burzi.
Nakon regulatornog povlačenja prvih proizvoda, koncept se vratio kroz šire tržište tokenizirane stvarne imovine, odnosno RWA. Današnje tokenizirane dionice mogu izgledati poput običnih blockchain tokena, ali njihova pravna i ekonomska struktura znatno se razlikuje od izravnog vlasništva nad dionicom.
Najvažnije pitanje stoga nije prati li token cijenu Tesle, Nvidije ili Applea, nego koja prava token stvarno predstavlja. Ako nema dividende, glasačka prava i izravno potraživanje prema izdavatelju dionice, ulagač ne kupuje punopravnu dionicu, već ograničenu financijsku izloženost njezinoj cijeni.
Token nije nužno digitalna dionica
Tokenizirana dionica može biti pravno strukturirana kao vrijednosni papir, certifikat, ugovor o razlici, strukturirani proizvod ili obična ugovorna tražbina prema izdavatelju tokena. Dva tokena koja na blockchainu izgledaju gotovo identično zato mogu davati potpuno različita prava. Standard tokena, primjerice ERC-20 na Ethereumu, definira način prijenosa, ali ne određuje pravno vlasništvo nad temeljnom dionicom.
Kod potpuno pokrivenog modela izdavatelj ili njegov skrbnik kupuje stvarne dionice i na temelju njih izdaje tokene. Backed Finance, primjerice, kroz proizvode xStocks koristi strukturu tokeniziranih tracker certifikata koji prate određenu imovinu. Kraken i druge platforme mogu pružati pristup takvim tokenima prihvatljivim korisnicima, ali vlasnik tokena u pravilu nije evidentiran kao dioničar u registru kompanije.
Drugi model koristi izvedenicu bez izravnog prijenosa vlasničkih prava. Robinhoodovi stock tokeni ponuđeni određenim europskim korisnicima predstavljaju ugovornu ekonomsku izloženost, a ne registrirano vlasništvo nad dionicama. Posebno je problematična tokenizacija privatnih kompanija jer njihov naziv na tokenu ne znači da je kompanija odobrila proizvod niti da token predstavlja stvarni udio u njezinu kapitalu.
Što gubite bez prava na dividendu
Dividenda nije samo dodatna isplata, nego dio ukupnog prinosa dionice. Na datum nakon kojeg se dionica kupuje bez prava na nadolazeću dividendu njezina se tržišna cijena tipično prilagođava naniže približno za iznos distribucije, uz utjecaj drugih tržišnih faktora. Ako token prati samo cijenu, a ne isplaćuje ili reinvestira dividendu, njegov vlasnik sudjeluje u padu cijene, ali ne prima pripadajući novčani tok.
Neki izdavatelji dividende prosljeđuju korisnicima, dok ih drugi reinvestiraju u kolateral ili prilagođavaju vrijednost tokena. Dinari dShares, primjerice, strukturirani su kao tokenizirani vrijednosni papiri pokriveni odgovarajućom imovinom, uz obradu distribucija prema uvjetima proizvoda. Kod xStocks modela ekonomski tretman distribucija također ovisi o dokumentaciji konkretnog instrumenta. Izraz tokenizirana dionica sam po sebi ne jamči isplatu dividende.
Razlika postaje velika kod kompanija i fondova s visokim dividendnim prinosom. Token koji deset godina prati samo tržišnu cijenu može ostvariti bitno slabiji rezultat od stvarne dionice s reinvestiranim dividendama. Ulagač zato mora uspoređivati ukupni prinos, a ne samo graf cijene tokena.
Glasačka prava imaju stvarnu ekonomsku vrijednost
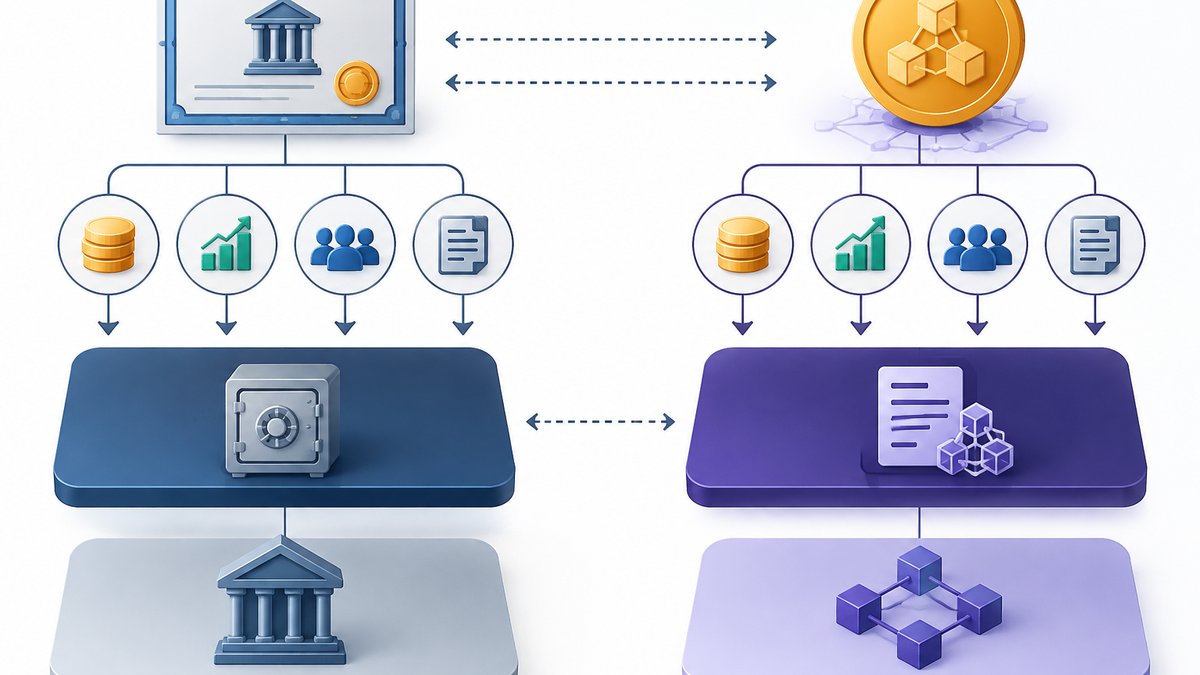
Glasačko pravo omogućuje sudjelovanje u izboru uprave, odobravanju spajanja, promjenama kapitala i drugim korporativnim odlukama. Mali pojedinačni ulagač rijetko može samostalno promijeniti ishod glasovanja, ali prava svih dioničara zajedno ograničavaju postupanje uprave i većinskih vlasnika. Odricanjem od glasa token-holder prepušta taj utjecaj skrbniku ili pravnom vlasniku dionice.
Problem postaje vidljiv kod preuzimanja, izdvajanja poslovnih jedinica i sporova aktivističkih ulagača. Registrirani dioničar može dobiti pravo glasa, dionice nove kompanije ili mogućnost izbora između novca i vrijednosnih papira. Vlasnik tokena dobiva samo ono što je izdavatelj unaprijed definirao u uvjetima proizvoda, ponekad u obliku novčane prilagodbe.
Bez glasačkih i pripadajućih korporativnih prava token je bliži instrumentu za praćenje cijene nego vlasničkom udjelu. Takav proizvod može biti koristan za kratkoročnu izloženost, ali ne daje isti položaj u slučaju restrukturiranja ili promjene kontrole nad kompanijom.
Kako tehnički funkcionira tokenizacija
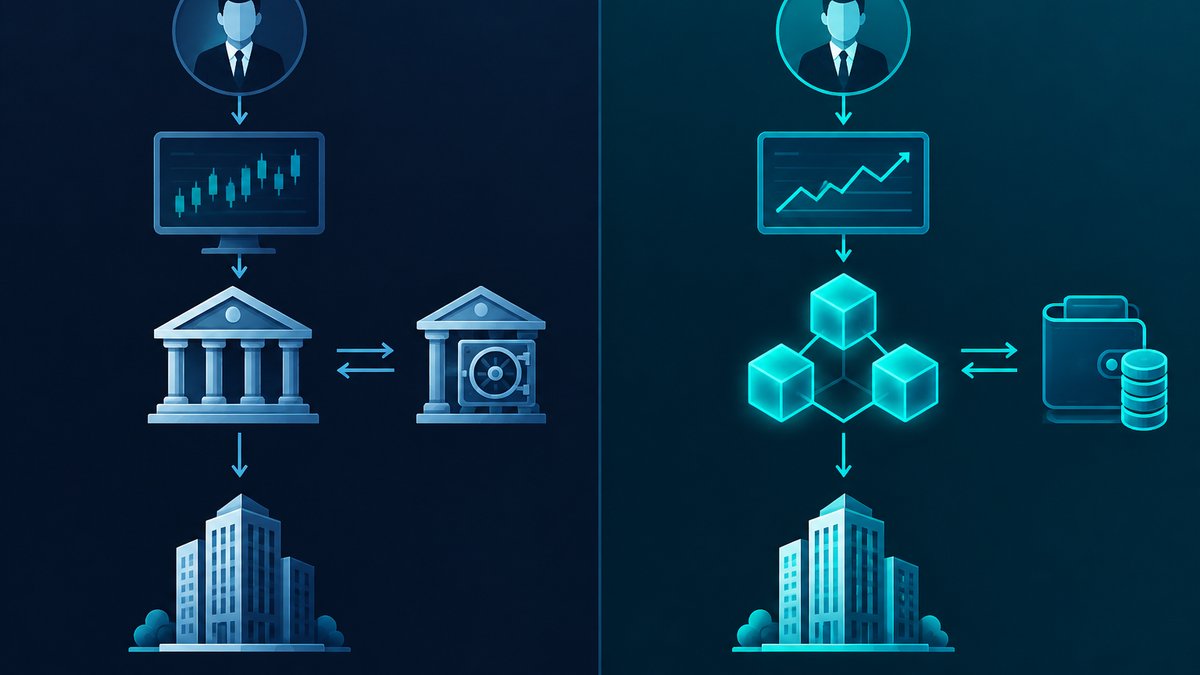
Tipična arhitektura uključuje izdavatelja tokena, reguliranog brokera, skrbnika vrijednosnih papira, bankovni račun, pametni ugovor i oracle sustav. Korisnik prolazi identifikaciju, uplaćuje sredstva, a izdavatelj preko brokera kupuje dionicu. Nakon potvrde namire pametni ugovor stvara odgovarajuću količinu tokena. Pri otkupu se proces obrće: token se uništava, dionica prodaje ili prenosi, a korisniku isplaćuju sredstva.
Pametni ugovori često sadrže listu dopuštenih adresa, funkcije zamrzavanja, prisilnog prijenosa i pauziranja transakcija. Takve kontrole potrebne su radi sankcija i propisa o vrijednosnim papirima, ali znače da token nije potpuno necenzurabilan. Integracija s DeFi protokolima dodatno je ograničena jer decentralizirani pool ne može uvijek provjeriti identitet svakog budućeg vlasnika.
Cijena se može dobivati preko oraclea ili tržišta samog tokena. Kada je tradicionalna burza zatvorena, token se može trgovati 24 sata dnevno, ali tada nema aktivnog primarnog tržišta za temeljnu dionicu. Nastaju širi rasponi između kupovne i prodajne cijene, a prikazana cijena može biti samo procjena budućeg otvaranja burze.
Rizici koje blockchain ne uklanja
Prvi je rizik druge ugovorne strane. Čak i kada su dionice pohranjene u omjeru jedan prema jedan, treba utvrditi jesu li odvojene od imovine izdavatelja i zaštićene u slučaju njegova stečaja. Blockchain dokazuje broj izdanih tokena, ali bez neovisne potvrde ne dokazuje da odgovarajući broj dionica postoji kod skrbnika niti da ih vlasnici tokena mogu izravno potraživati.
Drugi je rizik likvidnosti. Token može imati znatno manji volumen od izvorne dionice, a likvidnost se može fragmentirati između više mreža i platformi. Premošćivanje tokena na drugi blockchain uvodi dodatni rizik pametnog ugovora, mosta i neusklađenosti ukupne ponude.
Treći je regulatorni rizik. U Europskoj uniji token koji je financijski instrument u pravilu ne ulazi jednostavno pod režim za kriptoimovinu, nego pod pravila tržišta kapitala. Dostupnost proizvoda zato ovisi o državi, statusu klijenta i licenci pružatelja. Izdavatelj može blokirati adresu ili prisilno otkupiti token kako bi zadržao regulatornu usklađenost.
Kako procijeniti konkretan proizvod
Prije kupnje treba pročitati prospekt ili uvjete izdavanja i utvrditi tko je pravni izdavatelj, gdje se čuvaju dionice, postoje li revizije rezervi te što se događa u stečaju. Posebno treba provjeriti način obrade dividendi, podjela dionica, preuzimanja, izdvajanja i prava prvenstva.
Važni su i mehanizam otkupa, minimalni iznos, naknade, podržane jurisdikcije te administratorske ovlasti pametnog ugovora. Ako token nije moguće zamijeniti za temeljnu imovinu ili novac kod izdavatelja, njegova cijena ovisi gotovo isključivo o sekundarnoj likvidnosti i povjerenju tržišta.
Zaključak
Tokenizirane dionice mogu ponuditi djelomične iznose, blockchain namiru i dulje vrijeme trgovanja, ali te pogodnosti ne stvaraju automatski dioničarska prava. Bez dividendi gubi se dio ukupnog prinosa, a bez glasačkih i korporativnih prava ulagač nema položaj stvarnog vlasnika. Takvi tokeni mogu odgovarati korisnicima koji žele kratkoročnu cjenovnu izloženost i razumiju skrbničku strukturu. Za dugoročne ulagače presudni su pravni status, tretman distribucija, mogućnost otkupa i zaštita imovine u slučaju stečaja izdavatelja.