Polymarket je tržište predviđanja pokrenuto 2020. godine, u razdoblju ubrzanog razvoja decentraliziranih financijskih aplikacija. Osnovao ga je Shayne Coplan s idejom da tržišne cijene mogu učinkovitije agregirati informacije od anketa, stručnih procjena ili društvenih mreža. Umjesto klasične kladionice koja određuje koeficijente i preuzima rizik, Polymarket korisnicima omogućuje trgovanje tokeniziranim ishodima političkih, ekonomskih, sportskih i tehnoloških događaja.
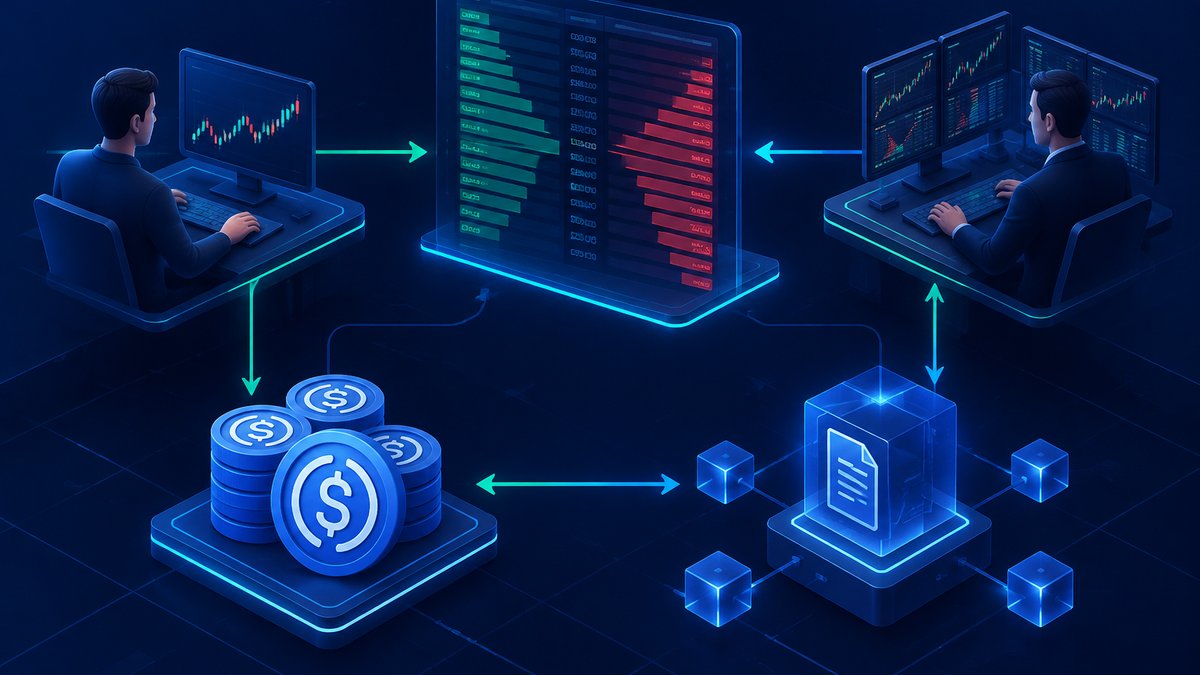
Platforma koristi pametne ugovore povezane s Ethereumom, dok se trgovanje i namira odvijaju na mreži Polygon PoS zbog nižih troškova transakcija. Pozicije se kolateraliziraju USDC-om, jednim od najvažnijih stablecoina u kriptoekosustavu. Ključno pitanje ipak ostaje često zanemareno: kada kupite ishod YES ili NO, tko se nalazi na drugoj strani vašeg uloga i kako tržište uopće osigurava dovoljno likvidnosti?
Polymarket nije klasična kladionica
Kod tradicionalne kladionice operater objavljuje koeficijente, prima oklade i upravlja vlastitom izloženošću. Ako previše korisnika odabere isti ishod, kladionica može promijeniti koeficijente, ograničiti iznos ili zaštititi poziciju na drugom tržištu. Polymarket primjenjuje drukčiji model: platforma pruža infrastrukturu, a cijena nastaje interakcijom kupaca i prodavatelja unutar knjige naloga.
Svako binarno tržište ima tokene YES i NO. Nakon konačnog razrješenja pobjednički token može se otkupiti za jedan dolar u kolateralu, dok gubitnički vrijedi nula. Ako se YES tokenom trguje po 0,62 USDC, tržište implicira približno 62 posto vjerojatnosti tog ishoda. To nije objektivna prognoza, nego trenutačna ravnotežna cijena koja uključuje očekivanja, premiju rizika, ograničenu likvidnost i ponašanje sudionika.
Kupac YES tokena ne mora biti izravno uparen s korisnikom koji vjeruje u NO. Druga strana može biti trgovac koji zatvara ranije kupljenu YES poziciju, market maker koji upravlja zalihama ili sudionik koji je stvorio kompletan par tokena. Zbog toga je preciznije govoriti o drugoj strani transakcije, a ne nužno o osobi sa suprotnim mišljenjem.
Kako nastaju YES i NO tokeni
Polymarket se oslanja na okvir uvjetnih tokena, izvorno razvijen u ekosustavu Gnosis. Kada se jedan USDC položi kao kolateral, pametni ugovor može stvoriti komplet koji sadrži jedan YES i jedan NO token. Budući da će jedan od ta dva tokena nakon razrješenja vrijediti jedan dolar, a drugi nula, njihova je zajednička konačna vrijednost jedan USDC.
Primjerice, market maker može zaključati 1.000 USDC i dobiti 1.000 YES te 1.000 NO tokena. Zatim može ponuditi YES po 0,64, a NO po 0,38 USDC. Zbroj ponuđenih cijena veći je od jednog dolara, što stvara prostor za spread, ali izvršenje nije zajamčeno na obje strane. Ako kupci uzmu samo YES, market maker ostaje s velikom zalihom NO tokena i izloženošću rezultatu događaja.
Obrnuti proces također je moguć. Vlasnik odgovarajuće količine YES i NO tokena može ih spojiti u komplet i povući izvorni kolateral prije razrješenja. Mehanizmi stvaranja i spajanja kompleta povezuju cijene dvaju ishoda i omogućuju arbitražerima da reagiraju kada njihov zbroj značajno odstupa od jednog dolara, uz uračunate naknade, dubinu tržišta i rizik izvršenja.
Tehnička arhitektura knjige naloga
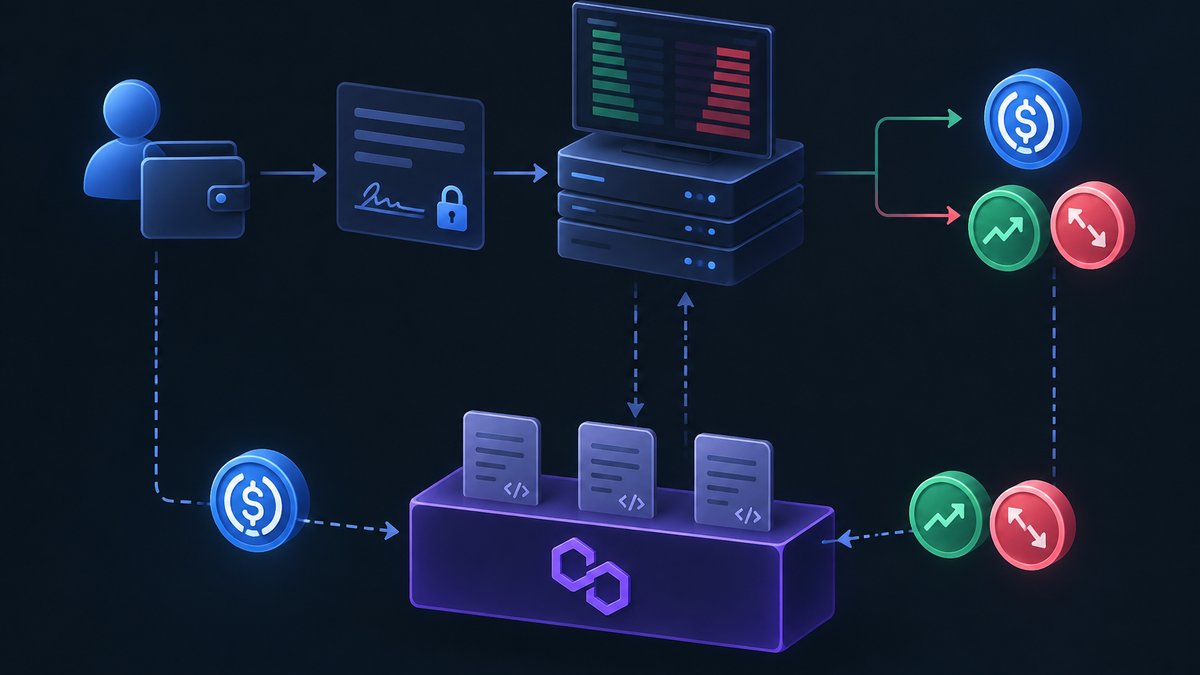
Polymarket koristi hibridni model centralne knjige naloga, poznat kao CLOB. Korisnik kriptografski potpisuje nalog kojim definira token, cijenu, količinu i smjer trgovanja. Nalozi se prikupljaju i uparuju izvan lanca radi brzine, dok se izvršenje i prijenos imovine provode kroz pametne ugovore. Takva arhitektura kombinira učinkovitost centraliziranog sustava za uparivanje s provjerljivom blockchain namirom.
Za razliku od automatiziranih market makera kakve često susrećemo u DeFi protokolima, cijena nije određena formulom konstantnog produkta. Knjiga naloga prikazuje ponude za kupnju i prodaju na različitim cijenama. Razlika između najbolje kupovne i prodajne cijene jest spread, dok količina raspoloživa na pojedinim razinama predstavlja dubinu tržišta.
Hibridni dizajn ima ograničenja. Pametni ugovor ne jamči da će izvanlančani nalog ostati dostupan do izvršenja, a naglo povlačenje ponuda može uzrokovati praznine u knjizi. Korisnik koji šalje tržišni nalog zapravo prihvaća više cjenovnih razina, pa konačna prosječna cijena može biti znatno lošija od prve prikazane cijene. Likvidnost se zato mora procjenjivati prema dubini, a ne samo prema ukupnom volumenu.
Što rade market makeri na Polymarketu
Market makeri kontinuirano postavljaju kupovne i prodajne naloge te pokušavaju zaraditi na spreadu. Njihov posao nije samo pogoditi ishod događaja. Oni modeliraju fer cijenu, procjenjuju tok naloga i prilagođavaju ponude prema vlastitoj zalihi. Ako market maker akumulira previše YES tokena, može sniziti kupovnu cijenu za YES, agresivnije ih prodavati ili kupovati NO kako bi smanjio neto izloženost.
Najsofisticiraniji sudionici koriste automatizirane botove povezane s Polymarketovim programskim sučeljem. Takvi sustavi prate povezane tržišne ishode, vijesti, cijene na drugim platformama i promjene u knjizi naloga. Kod tržišta s više međusobno isključivih kandidata mogu tražiti situacije u kojima zbroj cijena prelazi ili pada ispod ekonomski opravdane razine. Ipak, arbitraža nije bez rizika jer pravila razrješenja različitih tržišta ne moraju biti potpuno jednaka.
Market maker snosi rizik nepovoljne selekcije. Ako informiraniji trgovac reagira na važnu vijest prije nego što algoritam ažurira ponude, može kupiti tokene po zastarjeloj cijeni. Market maker tada ostaje s gubitničkom zalihom. Zbog toga se spread obično širi prije izbora, objave ekonomskih podataka, sudskih odluka ili drugih događaja koji mogu trenutačno promijeniti procijenjenu vjerojatnost.
Likvidnost, proklizavanje i stvarni trošak pozicije
Visok prikazani volumen ne znači nužno da korisnik može trenutačno kupiti ili prodati veliku poziciju. Tržište može imati milijune dolara povijesnog prometa, ali samo nekoliko tisuća dolara naloga blizu trenutačne cijene. Ako je najbolja prodajna ponuda za YES 0,60, iza nje mogu slijediti ponude po 0,63, 0,68 i 0,75. Veći nalog potrošit će više razina i proizvesti značajno cjenovno proklizavanje.
Limitirani nalog omogućuje kontrolu maksimalne kupovne ili minimalne prodajne cijene, ali nema jamstva izvršenja. Tržišni nalog povećava vjerojatnost trenutačnog izvršenja, no korisnik prihvaća dostupnu dubinu knjige. Prije ulaska treba provjeriti spread, količinu na više cjenovnih razina i mogućnost izlaska prije razrješenja. Likvidno tržište pri ulasku može postati nelikvidno kada market makeri povuku kapital.
Važno je razlikovati impliciranu vjerojatnost od očekivanog prinosa. Kupnja YES tokena po 0,80 donosi najviše 0,20 dobiti po tokenu, uz mogući gubitak cijelih 0,80. Čak i ako korisnik procjenjuje vjerojatnost na 85 posto, mala statistička prednost može nestati zbog spreada, proklizavanja, naknada i pogrešne procjene uvjeta razrješenja.
Rizici izvan same tržišne prognoze
Prvi važan rizik jest razrješenje tržišta. Polymarket koristi oracle mehanizme povezane s UMA protokolom i unaprijed definirana pravila tržišta. Nejasna formulacija, neočekivani scenarij ili spor oko izvora podataka mogu odgoditi isplatu. Trgovac zato mora analizirati službene uvjete pitanja, a ne samo njegov skraćeni naslov.
Drugi rizik proizlazi iz tehničke i operativne arhitekture. Pametni ugovori mogu sadržavati ranjivosti, dok izvanlančano uparivanje uvodi ovisnost o dostupnosti operatera. Korisnički račun i povezani novčanik mogu biti kompromitirani phishingom ili krađom pristupnih podataka. Dodatno, regulatorna dostupnost Polymarketa razlikuje se prema jurisdikciji, pa tehnička mogućnost pristupa ne znači automatski da je korištenje dopušteno.
Treći rizik je koncentracija likvidnosti. Nekoliko profesionalnih market makera može osiguravati velik dio dubine određenog tržišta. Njihovo istodobno povlačenje tijekom volatilnog događaja naglo širi spread i otežava zatvaranje pozicije. Blockchain namira čuva vlasništvo nad tokenima, ali ne jamči postojanje kupca po prihvatljivoj cijeni.
Zaključak
Na drugoj strani uloga na Polymarketu najčešće nije platforma, nego drugi trgovac, prodavatelj postojeće pozicije ili profesionalni market maker koji upravlja zalihama YES i NO tokena. Knjiga naloga omogućuje transparentno formiranje cijene, dok pametni ugovori osiguravaju kolateral i namiru. Prednosti su tržišno određene vjerojatnosti, mogućnost izlaska prije završetka događaja i provjerljiva infrastruktura. Nedostaci uključuju proklizavanje, nepovoljnu selekciju, oracle sporove, regulatorna ograničenja i nestabilnu dubinu tržišta. Razumijevanje market makera posebno je važno aktivnim trgovcima i korisnicima koji ulažu veće iznose, jer kvaliteta pozicije ne ovisi samo o točnoj prognozi nego i o cijeni ulaska, strukturi likvidnosti te pravilima razrješenja.